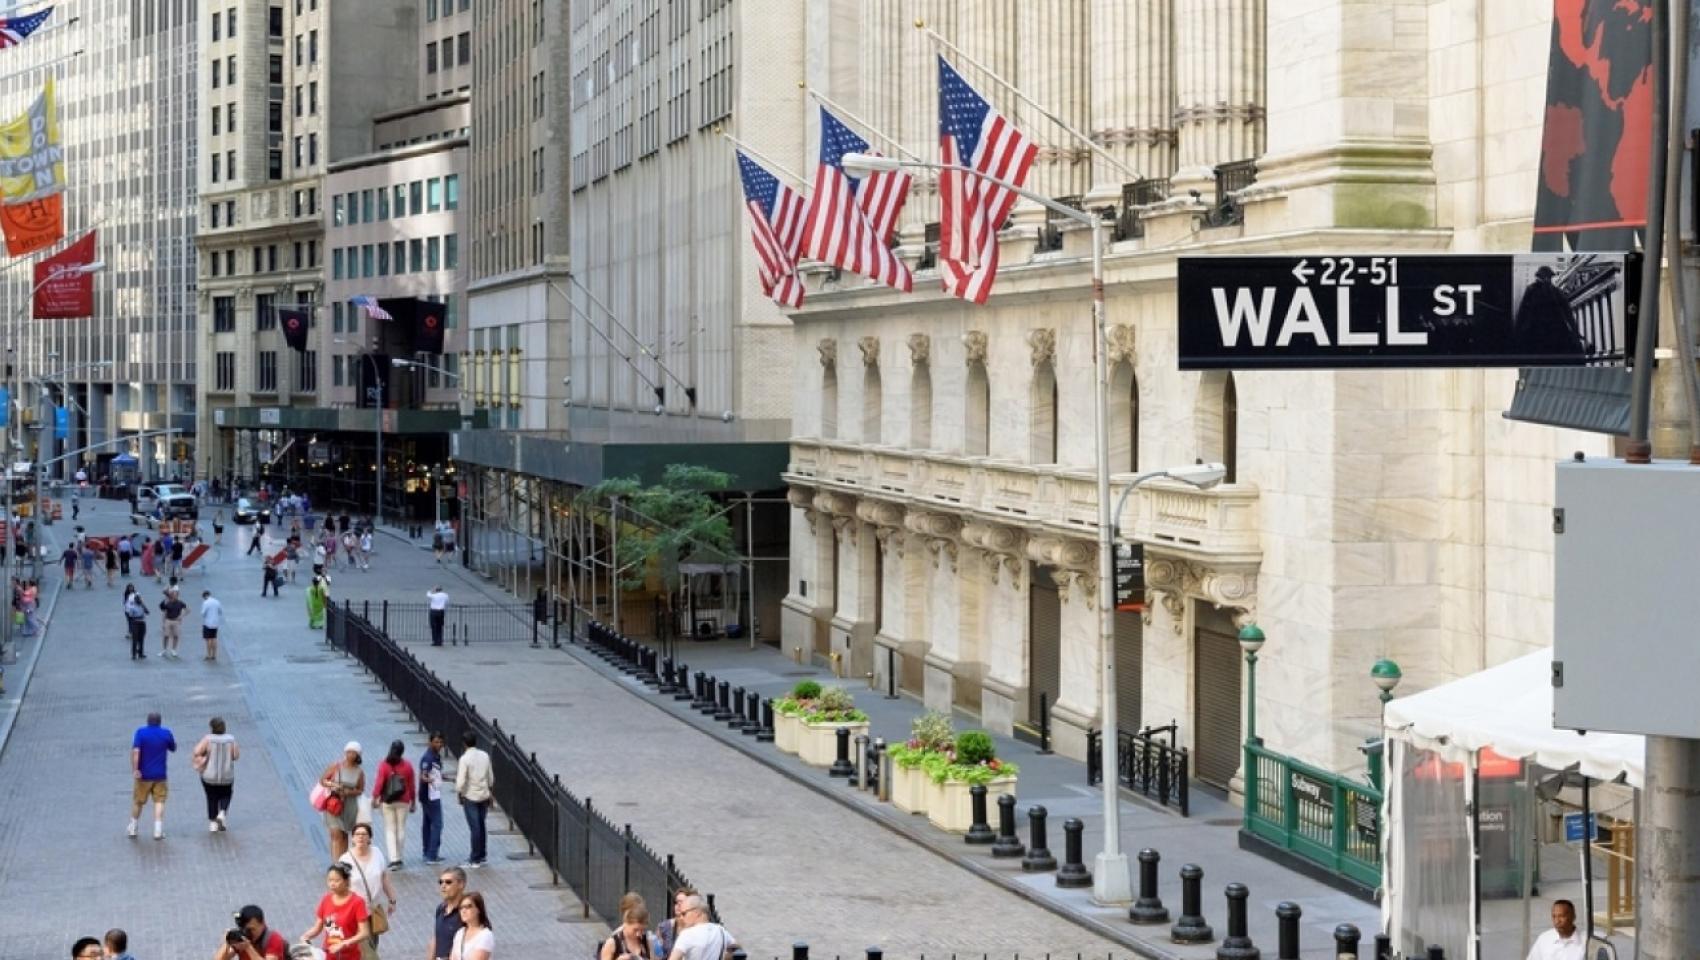
Снимка: архив 3е-news/Pixabay
Технологичните гиганти генерират рекордни парични потоци, но инвестициите в изкуствен интелект поглъщат повече средства, отколкото компаниите печелят от оперативната си дейност. Акционерите получават все по-малко пари, а инвеститорите стават все по-зависими от това дали огромните вложения в AI ще донесат очакваната възвръщаемост.
Рекордни приходи, но все по-малко пари за акционерите
Най-големите американски технологични компании са генерирали рекордни парични потоци през първите девет месеца на 2026 г., но същевременно са върнали на акционерите си най-малкия дял от тези средства за последните поне 15 години. Причината е стремителното нарастване на разходите за инфраструктура и развитие на изкуствения интелект, което ограничава възможностите за обратно изкупуване на собствени акции.
Тази промяна застрашава един от традиционните източници на подкрепа за технологичните акции на Wall Street. В продължение на години големите компании използваха огромните си парични резерви, за да изкупуват обратно свои акции, намалявайки броя им на пазара и повишавайки печалбата на една акция. Сега обаче този механизъм отслабва и инвеститорите трябва да разчитат все повече на реалния ръст на печалбите, който бъдещите инвестиции в AI ще осигурят.
Според анализ на Reuters, основан на данни на LSEG (операторът на Лондонска фондова борса) и финансовите отчети на компаниите Microsoft, Alphabet (Google), Amazon, Meta Platforms и Oracle са върнали под формата на дивиденти и обратно изкупуване едва 9,3% от оперативните си парични потоци през първите три тримесечия на годината. За сравнение, през същия период на 2025 г. делът е бил 27,4%.
Това е особено показателно, защото оперативният паричен поток на петте компании всъщност е нараснал с 29% на годишна база, достигайки рекордните 542,9 млрд. долара. Проблемът не е в липсата на генерирани средства, а в това, че инвестиционните потребности на технологичните гиганти нарастват още по-бързо.
Капиталовите разходи са се удвоили до 556,9 млрд. долара. За първи път от началото на наличните данни през 2011 г. те надхвърлят общия оперативен паричен поток на петте компании.
В резултат свободният паричен поток – средствата, които остават след покриването на оперативните разходи и инвестициите – се е превърнал от излишък от 143,5 млрд. долара година по-рано в дефицит от 14 млрд. долара.
Обратното изкупуване на акции почти изчезва
Най-силно засегнатата част от разпределението на капитала е обратното изкупуване на акции (buybacks). Петте технологични компании са намалили тези операции с 83% до едва 13,6 млрд. долара през първите девет месеца на 2026 г. спрямо 81,8 млрд. долара година по-рано.
За разлика от тях дивидентите продължават да нарастват, тъй като компаниите ги разглеждат като ангажимент към акционерите, който е по-трудно да бъде прекратен. Общият размер на изплатените дивиденти достига 37 млрд. долара спрямо 33,9 млрд. долара през същия период на предходната година.
Разликата между двете форми на възнаграждение е съществена. Дивидентите представляват пряко плащане към акционерите, докато обратното изкупуване намалява броя на акциите в обращение и може да повиши печалбата на една акция, дори когато общата печалба на компанията не се увеличава.
Някои от най-големите технологични компании на практика са прекратили програмите си за обратно изкупуване.
Alphabet и Meta не са изкупили нито една своя акция през 2026 г., след като през първите девет месеца на миналата година са вложили общо 66,5 млрд. долара в подобни операции. Amazon, която не изплаща дивидент, не е изкупувала собствени акции от 2022 г.
Microsoft е осигурила почти всички останали средства за обратно изкупуване сред петте компании, но и тя намалява тези операции. През третото тримесечие разходите ѝ за тази цел са 4,4 млрд. долара спрямо 5,7 млрд. долара година по-рано.
Така инвеститорите губят важен източник на подкрепа за акциите, който в продължение на години допринасяше за повишаването на доходността им.
Технологичните гиганти все по-често прибягват до заеми
Особено тревожен сигнал е фактът, че някои компании вече не могат да финансират дори изплащането на дивидентите си и обратното изкупуване на акции само със средствата, останали след инвестиционните разходи.
При отрицателен общ свободен паричен поток изплатените от петте компании 50,6 млрд. долара под формата на дивиденти и обратно изкупуване на практика са финансирани от натрупани парични резерви, заеми или емитиране на нови акции.
Примерът с Amazon е особено показателен. През третото тримесечие капиталовите ѝ разходи достигат 75,9 млрд. долара – почти с 80% повече от генерираните от оперативната дейност 42,4 млрд. долара. Само за периода компанията е привлякла 48,1 млрд. долара чрез дългосрочни заеми.
Alphabet също отчита отрицателен свободен паричен поток. Компанията е набрала приблизително 12,4 млрд. долара чрез емитиране на акции и още 29 млрд. долара чрез дългово финансиране.
Това е съществена промяна в модела на финансиране на технологичния сектор. Доскоро големите компании разполагаха с толкова значителни парични резерви, че можеха едновременно да инвестират в растеж, да придобиват конкуренти, да изплащат дивиденти и да изкупуват обратно собствените си акции.
Сега надпреварата за изграждане на центрове за данни, закупуване на специализирани чипове и осигуряване на електроенергия за AI инфраструктурата променя тази картина. Дори компаниите с най-силни баланси започват да се обръщат към капиталовите пазари, за да осигурят необходимото финансиране.
Това създава допълнителен риск в среда на високи лихвени проценти. По-скъпото финансиране увеличава разходите за обслужване на дълга, а ако очакваните приходи от изкуствения интелект се забавят, натискът върху паричните потоци може да стане още по-силен.
Скритата цена на AI инвестициите: по-слаб ръст на печалбата на акция
Намаляването на обратното изкупуване има по-голямо значение, отколкото показват самите суми, защото тази практика от години подпомага растежа на печалбата на акция (EPS).
Когато една компания изкупува обратно и впоследствие анулира собствени акции, общата ѝ печалба се разпределя между по-малък брой акции. Така печалбата на акция се увеличава дори без реално нарастване на общата печалба.
Според данни на ING Alphabet е намалила броя на акциите си в обращение с 9,5% между края на 2020 и 2025 г. благодарение на обратното изкупуване. Това само по себе си е осигурявало приблизително 2% годишен ръст на печалбата на акция, без да е необходимо увеличаване на общата печалба.
Сега този ефект отслабва. За да продължи да увеличава EPS, Alphabet и останалите технологични гиганти ще трябва да постигат по-съществен реален ръст на печалбите си.
Предизвикателството става още по-голямо заради амортизационните разходи. Новоизградените центрове за данни, сървърите и специализираните процесори постепенно ще започнат да генерират все по-големи счетоводни разходи за амортизация. Това може да ограничи отчетната печалба дори когато приходите от AI услуги се увеличават.
Марк Шилски, специалист по технологичния сектор в JPMorgan, отбелязва в анализ за клиенти, че инвеститорите обръщат значително по-голямо внимание на печалбата на акция, отколкото на свободния паричен поток.
Това обяснява защо пазарът може да реагира отрицателно дори на компании, които отчитат силни приходи и увеличаване на бизнеса си. Ако растежът на печалбата на акция започне да изостава заради по-високите разходи, амортизациите и прекратяването на обратното изкупуване, високите борсови оценки ще бъдат поставени под допълнително съмнение.
Проблемът е особено важен за американския пазар, тъй като технологичните компании и секторът на комуникационните услуги представляват около 43,5% от общата пазарна капитализация на американските акции. Според MSCI доходността за акционерите от дивиденти и обратно изкупуване в тези сектори е била едва 0,28% през юли спрямо 1,99% за останалата част от пазара.
Краят на евтината ера на растежа за Big Tech?
Засега няма признаци, че технологичните гиганти възнамеряват да намалят инвестиционните си програми.
Amazon продължава да очаква капиталови разходи от около 220 млрд. долара за цялата 2026 г., а останалите компании също сигнализират за ново увеличение на инвестициите.
Това означава, че акционерите на Big Tech трябва да приемат различна сделка: по-малко непосредствена финансова възвръщаемост в замяна на надеждата, че инвестициите в изкуствен интелект ще донесат достатъчно големи печалби в бъдеще.
Ерен Станхоуп, съпредседател на инвестиционното управление във Franklin Templeton, отбелязва, че през последните 15 години компаниите все повече са връщали излишния капитал на акционерите чрез дивиденти и обратно изкупуване. Според него настоящият период може да се характеризира с по-голямо емитиране на акции и дългови инструменти и с нова необходимост компаниите да привличат капитал от инвеститорите.
Това е важна промяна в инвестиционната логика на сектора. Вместо да разпределят излишните средства, технологичните лидери все повече ще се конкурират за нов капитал, за да финансират следващия етап от развитието на изкуствения интелект.
Над 2 трилиона долара пазарна стойност са застрашени компаниите на Nasdaq
Тревогите около огромните инвестиции в изкуствен интелект вече имат пряко отражение върху американския фондов пазар.
В отделен материал на Reuters от 30 октомври се посочва, че технологично ориентираният индекс Nasdaq 100 е загубил над 5,8% от стойността си през октомври, поставяйки под риск повече от 2 трилиона долара пазарна капитализация. Това е сума, малко по-голяма от цялата пазарна оценка на SpaceX.
Разпродажбите се засилиха след публикуването на финансовите резултати на някои от най-големите технологични компании, които показаха, че разходите за AI инфраструктура продължават да нарастват с изключително високи темпове.
Alphabet претърпя рекорден еднодневен процентен спад на акциите си след разочароващи резултати в основния бизнес с реклама в търсачката и рязко увеличаване на паричните разходи.
Meta също предизвика безпокойство с плановете си да набере рекордните 97,5 млрд. долара чрез финансиране на капиталовите пазари. Това засили опасенията, че компанията може да се наложи да емитира нови акции и да разреди участието на съществуващите акционери, за да финансира инвестиционната си програма.
Amazon също е подложена на натиск заради огромните си инвестиционни планове и значителния паричен отлив. Междувременно предупрежденията на Intel за отрицателен паричен поток, свързани със слабия пазар на персонални компютри, производствени затруднения и разходи за разширяване на производството, допълнително влошиха настроенията към технологичния сектор.
На този фон Microsoft и SpaceX се откроиха с по-положителни резултати, показващи, че инвестициите в изкуствен интелект вече започват да носят икономически ползи. Това обаче не е достатъчно, за да разсее съмненията за възвръщаемостта на огромните суми, които секторът продължава да инвестира.
Инвеститорите започват да се съмняват в мащаба на AI бума
Проблемът не е, че изкуственият интелект няма пазар или че търсенето на изчислителна мощност отслабва. Напротив, приходите на големите технологични компании продължават да нарастват.
Amazon Web Services отчита ускоряване на бизнеса с облачни услуги, Meta демонстрира по-добър от очаквания ръст на рекламните приходи, а Microsoft прогнозира силно развитие на облачния си бизнес.
Това показва, че търсенето на AI технологии и свързаните с тях услуги остава значително. Въпросът е дали темпът на растеж на приходите ще бъде достатъчен, за да оправдае инвестициите.
Според прогнозите на Morgan Stanley глобалните капиталови разходи за AI инфраструктура могат да надхвърлят 1 трилион долара през 2027 г.
JPMorgan очаква инвестициите в изкуствен интелект да достигнат 900 млрд. долара през 2026 г., а кумулативният им размер да нарасне до 5,5 трилиона долара до 2030 г.
Още по-показателно е, че според анализаторите на JPMorgan инвестициите в AI инфраструктура на Amazon, Alphabet, Meta, Oracle и Microsoft само през 2026 г. вероятно ще се изравнят с общите им разходи за тази цел от стартирането на ChatGPT през ноември 2022 г. насам.
Това е мащаб на инвестиционна активност, който поставя под изпитание дори финансовите възможности на най-богатите компании в света.
Допълнителен риск е нарастващата зависимост от дълговото финансиране. През последните четири години Meta, Amazon и Alphabet са емитирали облигации за стотици милиарди долари. Microsoft също планира да набере около 25 млрд. долара чрез първата си емисия на инвестиционни облигации в САЩ от повече от девет години.
Така опасенията постепенно се пренасят и към кредитните пазари. Инвеститорите започват да оценяват не само риска от спад на технологичните акции, но и възможността по-високите лихви и забавената възвръщаемост на инвестициите да затруднят обслужването на нарастващия дълг.
Какво означава това за пазарите?
Ситуацията поставя началото на нов етап в оценката на технологичните компании. В продължение на няколко години инвеститорите приемаха огромните разходи за изкуствен интелект като доказателство за бъдещ растеж и конкурентно предимство. Сега обаче започват да изискват конкретни резултати.
На първо място, натискът върху технологичните акции може да продължи. Компаниите с високи борсови оценки и големи инвестиционни програми ще трябва да доказват, че могат да превърнат разходите за AI в устойчиви приходи и печалби. Дори добри финансови резултати може да предизвикват разочарование, ако не оправдават очакванията за бъдещ растеж.
На второ място, отслабването на обратното изкупуване премахва важен механизъм за подкрепа на акциите. Досега технологичните гиганти разполагаха с достатъчно средства, за да поддържат търсенето на собствените си акции и да увеличават печалбата на акция. Намаляването на тези операции означава, че инвеститорите ще трябва да разчитат повече на действителното нарастване на корпоративните печалби.
На трето място, нараства рискът от по-скъпо финансиране. Ако технологичните компании продължат да увеличават дълга си, а лихвените проценти останат високи, разходите за обслужването му ще ограничават свободните парични потоци. Това може да се превърне в допълнителен фактор за преоценка на акциите и облигациите им.
На четвърто място, възможно е да се задълбочи разликата между победителите и губещите в AI надпреварата. Компаниите, които успяват да монетизират инвестициите си чрез облачни услуги, реклама, софтуер и специализирани решения, вероятно ще запазят доверието на пазара. За останалите рискът от прекомерни инвестиции и недостатъчна възвръщаемост ще става все по-осезаем.
В същото време не бива да се приема, че разпродажбите означават край на бума на изкуствения интелект. Търсенето на изчислителна мощност продължава да расте, а инфраструктурата, която се изгражда днес, може да се превърне в основа на нови източници на приходи през следващите години.
Големият въпрос пред Wall Street вече не е колко ще инвестират технологичните гиганти в изкуствен интелект, а колко бързо тези инвестиции ще започнат да носят печалба. Именно от отговора на този въпрос ще зависи дали настоящата корекция ще остане временна реакция на прекомерните очаквания, или ще прерасне в по-продължително преоценяване на технологичния сектор.
Източници: Reuters; анализ на LSEG и корпоративни финансови отчети; прогнози на Morgan Stanley, JPMorgan и данни на MSCI.

Be the first to comment on "Big Tech жертва рекордни суми за изкуствен интелект: обратното изкупуване на акции се срина с 83%"