СНИМКА: Infoobzor архив
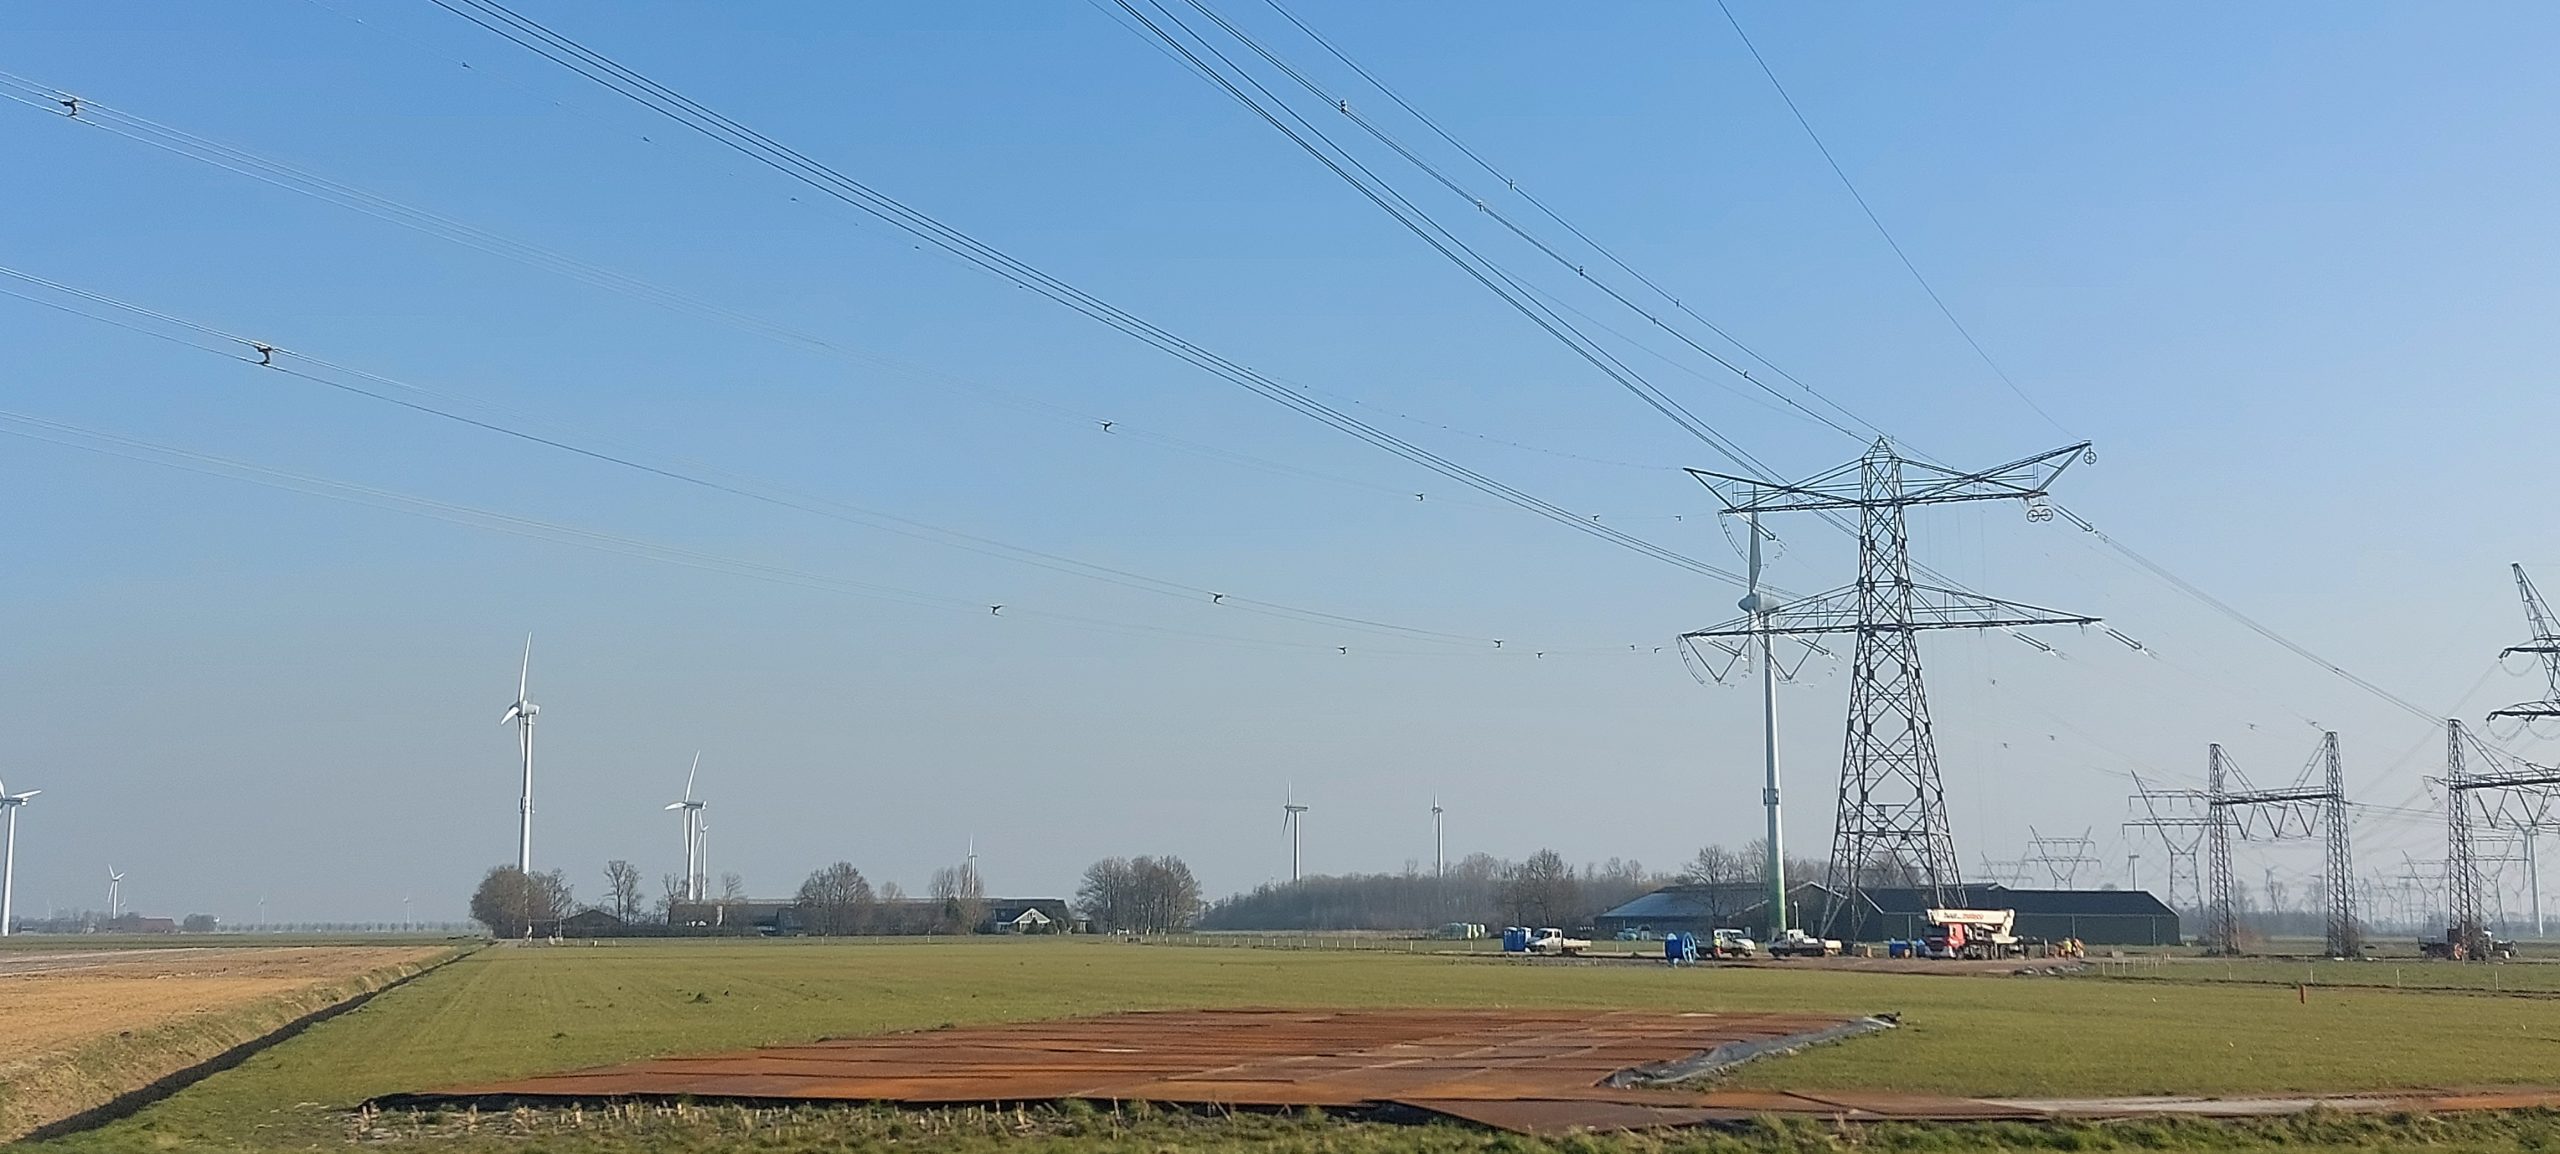
Отрицателните цени се превърнаха в повтаряща се характеристика на европейските електроенергийни пазари. Те се появяват при различна честота, продължителност и дълбочина в отделните държави и поставят въпроси за съгласуваността между развитието на производството, потреблението, мрежите и гъвкавите ресурси.
В дискусионния документ Negative prices in EU power markets, подготвен за Eurelectric, авторите Fabien Roques, Charles Verhaeghe, Clément Cartry и Jean-Baptiste de Gabory разглеждат икономическите причини за явлението и възможните подходи към него. Основното им послание е, че отрицателните цени могат да изпълняват полезна сигнална функция. Същевременно тяхното устойчиво задържане може да показва изкривени стимули или препятствия пред реакцията на производители и потребители.
Как възниква отрицателната цена?
Отрицателна цена се формира, когато кривите на търсенето и предлагането се пресекат под нулата. При такова пазарно равновесие продавачът, определящ цената, е готов да плати, за да продължи да произвежда, а купувачът получава възнаграждение за приемането на електроенергията.
Това поведение може да има икономическо обяснение. За една централа намаляването на производството, спирането и повторното пускане могат да бъдат свързани с разходи, минимални срокове на работа или престой и загуба на приходи през следващи периоди. Ако тези разходи надвишават загубата от временно производство при отрицателна цена, продължаването на работата може да бъде рационално решение.
Отделен случай възниква, когато производителят получава плащане, обвързано с произведения обем. Ако ограничаването на производството означава загуба на субсидия, той може да приеме отрицателна пазарна цена, докато общият му приход остава достатъчен. Според авторите подобни стимули могат да изкривят подреждането на офертите и да задълбочат отрицателните цени.
Затова анализът различава отрицателни оферти, произтичащи от реални технически и икономически ограничения, от оферти, повлияни от дизайна на подкрепата. Това разграничение е определящо за избора на подходяща мярка.
Европейската тенденция и различията между пазарите
Докладът проследява няколко етапа в развитието на отрицателните цени от 2015 г. насам. Първоначалното постепенно увеличение е последвано от разпространение на явлението през пандемичните години, когато икономическата активност и потреблението намаляват. През 2023 – 2024 г. съчетанието от по-слабо търсене и повече възобновяемо производство ускорява тенденцията.
Впоследствие развитието се разминава между държавите. През 2025 и 2026 г. някои пазари показват стабилизиране или намаление, докато в други честотата продължава да расте. Авторите посочват няколко възможни обяснения: възстановяване на потреблението, промени в договорите за подкрепа и правилата за балансиране, както и навлизане на нови гъвкави ресурси. Отделянето на точния принос на всеки фактор остава трудно, включително защото регулаторните промени могат да дадат резултат със закъснение.
Разликите между пазарите са съществени. Според представените изчисления през 2025 г. цените в Испания и Нидерландия са отрицателни през близо 7% от часовете, а в Естония – през около 2%. Честотата обаче не е достатъчна, за да се оцени икономическото значение на явлението. Необходимо е да се разглеждат също продължителността на отделните епизоди, достигнатите ценови равнища и способността на участниците да управляват експозицията си.
Съпоставките във времето изискват и внимание към промяната на пазарния времеви интервал. В бележките към анализа авторите обясняват как използват данните след преминаването към 15-минутни интервали, за да поддържат сравнимостта на показателите.

Източник: Compass Lexecon / Институт за енергиен мениджмънт.
Временен недостиг на гъвкавост или структурен проблем
Отрицателните цени могат да сигнализират временен дисбаланс в темпа на развитие на системата. Ако новото възобновяемо производство навлиза по-бързо от съхранението, електрификацията и гъвкавото потребление, периодите на излишък могат да зачестят. При работещи инвестиционни сигнали това създава възможност за пазарна реакция.
Батериите могат да зареждат при ниски цени и да продават по-късно. Предприятията могат да преместват определени процеси. Електрическите котли и термопомпите могат да използват евтина електроенергия за производство на топлина. Производителите могат да инвестират в по-гъвкава работа или да ограничават производството, когато това е икономически обосновано.
Тази реакция обаче може да бъде възпрепятствана. Сред разгледаните ограничения са недостатъчният мрежови капацитет, трудният достъп до пазарите, неподходящите договорни стимули, липсата на измерване и управление и ограничената възможност на потребителите да променят поведението си.
При такива условия отрицателните цени могат да се задържат, без да доведат до достатъчно нова гъвкавост. Авторите поставят именно този въпрос в центъра на анализа: дали ценовият сигнал води до приспособяване на системата, или структурни бариери блокират отговора.
Финландия: реакция чрез електрификация на топлоснабдяването
Финландия е представена като пример за пазар, в който новите инвестиции изглежда поне частично намаляват недостига на гъвкавост. Според доклада отрицателни цени са регистрирани през 5,3% от часовете през 2023 г. и 8,3% през 2024 г. Делът намалява до 5,3% през 2025 г. и до приблизително 1%, или 46 часа, през първата половина на 2026 г.
Авторите свързват това развитие с навлизането на батерии и с електрификацията на потреблението. Особено важна е реакцията на топлоснабдяването. Представените данни сочат планирано увеличение на електрическите котли от почти нулев капацитет през 2021 г. до 3,5 GW през 2027 г., а на термопомпите – от около 250 MW до 1 GW.
Тези стойности включват очаквано бъдещо развитие и не следва да се представят като изцяло въведен в експлоатация капацитет. Част от електрическите котли участват и на вътрешнодневния и балансиращия пазар, което разширява възможностите им за приходи.
Финландският пример подкрепя тезата, че ценовите сигнали могат да насочват инвестиции към потреблението. Авторите обаче добавят важна уговорка: по-ниските цени влияят и върху жизнеспособността на производствените мощности. Следователно резултатът трябва да се оценява през общите системни разходи и бъдещата достатъчност на ресурсите.
1 май 2026 г.: различни реакции в Германия и Испания
Втората група примери разглежда събитията на 1 май 2026 г., когато няколко европейски пазара достигат или се доближават до много ниски отрицателни цени. Анализът сравнява различията в производствения състав и договорните стимули.
За Германия авторите оценяват, че около 75% от фотоволтаичния парк, надхвърлящ 100 GW, е под договори с фиксирани изкупни тарифи. Това включва по-стари инсталации и малки обекти, при които стимулът за реакция на отрицателни цени е ограничен. В периоди на високо слънчево производство значителен обем може да продължи да се подава към системата или да намалява остатъчното потребление от мрежата.
Същевременно около 10 GW мощности извън вятърната и слънчевата енергия остават в работа през целия ден. При достигане на цена от −500 евро/MWh вътрешното производство надвишава потреблението с приблизително 18 GW. Авторите разглеждат възможното ограничаване на част от производството като начин за намаляване на излишъка, но изрично отбелязват потенциалните последици за оперативната сигурност.
В Испания по-голям дял от възобновяемите мощности е изложен на пазарни сигнали чрез пазарни приходи, PPA или договори за подкрепа, допускащи реакция. Това според анализа вероятно допринася за ограничаване на дълбочината на отрицателните цени.
Реакцията на производството обаче създава и изисквания към прогнозите. Докладът посочва значителни разлики между прогнозното и действителното фотоволтаично производство. Авторите обсъждат възможността те да са свързани с ограничаване на производството по ценови причини, като представят тази връзка условно. От примера следва необходимостта икономическата реакция да бъде предвидима и управляемa за системния оператор.
Новите договори за разлика и наследените схеми за подкрепа
Анализът разглежда няколко подхода към договорите за разлика – CfD. При договорите, основани на действително производство, спирането на подкрепата при отрицателни цени може да намали стимула за производство в периоди на излишък. Ефектът зависи от конкретните правила за референтната цена, допустимите обеми и спирането на плащанията.
Друг подход е възнаграждението да се отдели от действително произведената електроенергия. Така оперативното решение може да следва по-пряко пазарния сигнал. Това обаче поставя въпроси за избора на референтно производство, разпределението на риска и административната сложност. Хибридните договори комбинират елементи от двата подхода.
Докладът не определя един модел като универсално решение. Всеки вариант предполага компромис между инвестиционна сигурност, ефективно диспечиране, риск за публичните средства и сложност на прилагането.
Наследените договори са отделно предизвикателство. Подобряването на правилата само за новите мощности може да остави значителен обем съществуващо производство без достатъчен стимул за реакция. Авторите обсъждат възможността за адаптиране на подходящи договори срещу съответна компенсация. Подобен подход изисква оценка на разходите и ползите и съобразяване с договорните права.
Кога е необходимо дългосрочно договаряне на гъвкавост
Приходите от краткосрочните пазари могат да подкрепят инвестициите в батерии и други гъвкави ресурси, но тяхната несигурност може да затрудни финансирането. Дългосрочните механизми за договаряне на гъвкавост могат да повишат предвидимостта и да насочват инвестиции към конкретни системни потребности.
Авторите предупреждават, че дизайнът на тези механизми има значение за конкуренцията. Подкрепени активи могат да участват на едни и същи пазари с ресурси, изградени без подкрепа, включително на пазарите за балансиране и спомагателни услуги. Необходимо е да се избягва ненужно изместване на пазарни инвестиции и плащане за функции, които системата не се нуждае да закупува допълнително.
Затова оценките на потребностите от гъвкавост трябва да установяват какъв недостиг остава след отстраняване на изкривяванията и отчитане на очакваната пазарна реакция. Важно е да се определи и видът на необходимата гъвкавост – времевият хоризонт, продължителността и местоположението й.
Потребителите: договори, автоматизация и достъп до пазарите
Потенциалът на demand response зависи от това дали ценовият сигнал достига до потребителя и дали той може да реагира. При фиксирана цена преместването на потреблението към час с отрицателна борсова цена не носи автоматично допълнителна полза.
Динамичните договори дават по-пряк сигнал, но увеличават ценовия риск. Статичните тарифи по часови зони могат да променят трайно потребителските навици, без да следват всички краткосрочни колебания. Междинни продукти могат да съчетават защитен обем с ограничена експозиция към пазарната цена.
Авторите подчертават различията между потребителите. Индустриално предприятие може да има разходи за промяна на производствения график, съхранение на допълнителна продукция или неизпълнение на поръчки. Домакинство може да няма подходящи уреди, измерване или възможност за управление. Евтината електроенергия сама по себе си не премахва тези ограничения.
Агрегаторите могат да обединяват малки ресурси и да улесняват участието им на пазара. За това са необходими интелигентни измервателни системи, автоматизация, ясни правила и разпределение на отговорностите между агрегатор, доставчик и балансиращо отговорно лице. При отрицателни цени особено значение има възможността за временно увеличаване на потреблението.
Докладът разглежда и бъдещата електрификация като източник на допълнително търсене. Ползата е по-голяма, когато новите товари могат да използват часовете с изобилно производство, без да увеличават натоварването в дефицитни периоди. Потенциалът на центровете за данни е посочен като тема за допълнителна оценка, зависеща от техническите и оперативните им ограничения.
Последователност на мерките
Предложената от авторите логика започва с установяване на причините за отрицателните оферти и отстраняване на изкривените стимули. Следва премахване на препятствията пред пазарните сигнали и участието на гъвкави ресурси. Едва след отчитане на тази реакция трябва да се оценява остатъчният недостиг, който може да оправдае допълнителен механизъм за подкрепа.
За мрежовите оператори особено значение имат управляемостта на разпределените ресурси, качеството на прогнозите и координацията на реакциите. Пазарно обоснованото ограничаване на производство или увеличаване на потребление трябва да бъде съвместимо с физическите възможности на мрежата.
Be the first to comment on "Отрицателните цени на електроенергията в ЕС: Какъв знак дават за гъвкавостта на мрежата и пазарните стимули?"