Източник: БТА
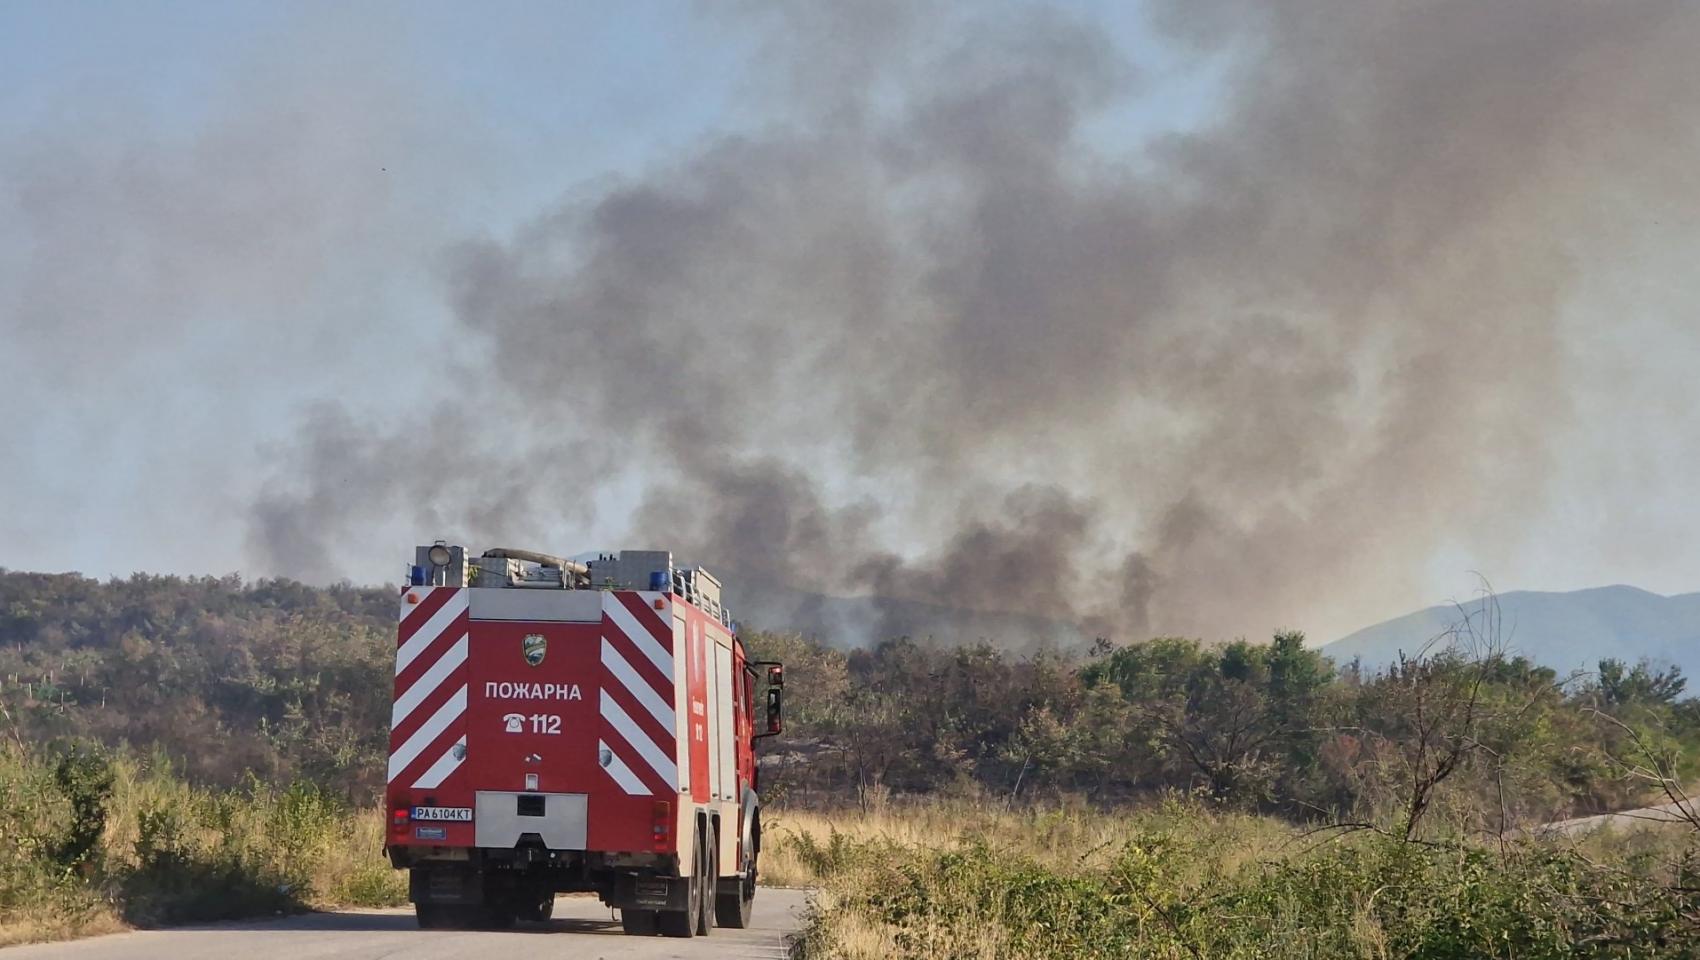
Екстремните горещини, сушата и мащабните горски пожари, които отново засегнаха Европа през лятото на 2026 г., засега няма да се превърнат в системна банкова криза. Но климатичните бедствия все по-ясно преминават от категорията на екологичните рискове към кредитните портфейли, обезпеченията и финансовата устойчивост на домакинствата и бизнеса.
Това е основното послание на публикувания на 1 октомври анализ на Morningstar DBRS „Beyond the 2026 Wildfires: Physical Climate Risk and European Banks“. Агенцията не очаква големите европейски банки да понесат съществени щети от тазгодишните пожари благодарение на диверсифицираните им кредитни портфейли.
Но зад относително успокояващата краткосрочна оценка стои много по-сериозен дългосрочен въпрос: какво ще стане, ако пожарите, наводненията, сушите и горещите вълни престанат да бъдат изключителни събития и започнат системно да обезценяват имоти, да намаляват доходите на предприятията и домакинствата и да увеличават кредитните загуби?
Именно тук физическият климатичен риск започва да се превръща във финансов.
От изгорялата къща до банковия баланс
Механизмът е сравнително пряк. Пожар или наводнение унищожава или обезценява имот, който служи като обезпечение по ипотечен кредит. Засегнато предприятие губи производствени активи или приходи. Земеделска компания губи реколта вследствие на суша и горещини. Домакинството или фирмата едновременно трябва да финансират възстановяването и да продължат да обслужват кредита.
Ако имотът или бизнесът са добре застраховани, голяма част от риска се прехвърля към застрахователя. Ако не са, той остава при кредитополучателя — и в крайна сметка може да достигне до банката чрез по-висока вероятност от необслужване и по-ниска стойност на обезпечението.
Morningstar DBRS вече е идентифицирала именно тази връзка в анализа на задължителните Pillar III климатични оповестявания на европейските банки. Средно 26,9% от корпоративните експозиции в разглежданите сектори са класифицирани като чувствителни към остър или хроничен физически климатичен риск. Разликите между отделните банки обаче са огромни и данните все още не са достатъчно съпоставими.
Данните в доклада показват колко голямо е разминаването: при някои банки над две трети от корпоративния портфейл попадат в категорията на чувствителните експозиции, докато при CaixaBank, UniCredit, KBC и Société Générale делът е под 10%. Morningstar DBRS предупреждава, че това не означава непременно радикално различен реален риск — банките използват различни климатични сценарии, доставчици на данни, времеви хоризонти и прагове за оценяване.

Графиката е генерирана с OpenAI
Имотите са един от най-чувствителните канали
Особено важна е връзката между климата и недвижимите имоти, защото те са основно обезпечение в банковото кредитиране. Средно около 22% от експозициите към недвижими имоти в изследваната извадка са оценени като уязвими към екстремни метеорологични явления. При седем банки поне толкова голям дял от имотния портфейл има остатъчен матуритет над десет години — период, през който климатичният риск може чувствително да се промени.
Данните от графиката на стр. 4 показват колко голяма може да бъде разликата. Erste оценява 94% от кредитите си, обезпечени с имоти, като чувствителни към физически климатичен риск, а португалската Caixa Geral de Depósitos — 82,2%. В другия край Commerzbank отчита едва 2,6%.
Тези проценти не са прогноза за загуби. Те показват чувствителност преди отчитането на защитните механизми, включително застраховки и държавни гаранции.
Точно това е едно от най-важните ограничения на сегашните европейски данни. Pillar III показва къде се намира рискът, но не дава достатъчно информация за това каква част от него действително остава в банковия баланс след застрахователното покритие.

Графиката е генерирана с OpenAI
Земеделието е №1 по физически климатичен риск
Най-уязвимият сектор не са имотите, а земеделието, горското стопанство и рибарството. Графиката на стр. 4 показва, че 49,6% от банковата експозиция към този сектор е чувствителна към физически климатичен риск. Следват електро- и газоснабдяването с 38,8%, добивната промишленост с 37,6%, строителството с 28,3% и производството с 25,9%.
Това е важна особеност на климатичния риск: той не следва непременно въглеродния отпечатък. Компания с минимални емисии може да бъде силно уязвима, ако фабриката, земята или недвижимите ѝ имоти се намират в район с висок риск от пожар, наводнение, суша или екстремни температури.
Горещите вълни например могат да не нанесат никакви материални щети върху сградата, но да намалят производителността на труда. Сушата може да не засегне банковото обезпечение, но да унищожи реколтата и паричния поток на земеделския производител. Според цитирания от Morningstar DBRS анализ на Network for Greening the Financial System сушите и горещите вълни са сред най-значимите климатични рискове за БВП, а Европа е сред най-изложените на горещини региони.

Графиката е генерирана с OpenAI
Защо банките засега не са силно притеснени
Morningstar DBRS все още не определя физическия климатичен риск като ключов финансов риск за големите банки. Основната причина е наличието на няколко буфера — географски и секторно диверсифицирани портфейли, застрахователно покритие, държавна подкрепа при катастрофи, консервативни оценки на обезпеченията и кредитни стандарти.
Показателен е примерът с Erste. Банката оценява около 15% от допустимите си недвижими обезпечения като изложени на висок риск от речни наводнения при междинен сценарий за затопляне от 2–3°C до 2100 г. Въпреки високата отчетена чувствителност групата не разглежда физическия риск като ключов финансов риск в момента. Това обаче е оценка за сегашната банкова устойчивост, а не заключение, че климатичният риск е маловажен.
България: комбинация от висока експозиция и ниско застраховане
България не присъства сред десетте държави и 16-те банкови групи в извадката на анализа, но структурата на риска прави изводите особено релевантни за страната.
България беше сред най-силно засегнатите от горски пожари държави в ЕС през 2025 г., а анализът на Европейската комисия от 2026 г. отбелязва и високата експозиция на екстремни горещини. Същевременно застраховането на жилища и предприятия срещу климатични щети остава доброволно и покритието е ниско. Това създава потенциално по-къс път от природното бедствие до банковия баланс.
Особено чувствителни са три групи активи: ипотечните и бизнес имоти в райони с пожарен или наводнителен риск; земеделските кредити в региони с хронична суша и горещини; и корпоративните експозиции към енергетика, строителство, туризъм и производства с голяма зависимост от вода или работа на открито.
В България проблемът се усилва и от структурата на икономиката. Малките и средните предприятия имат по-голяма тежест от средната за ЕС, а банковото финансиране е основен източник на външен капитал. Към края на 2024 г. кредитите към МСП са представлявали 50,2% от банковите кредити към нефинансови предприятия, при средно 40,2% за европейските партньори.
Следващата граница: климатът да влезе в цената на кредита
Morningstar DBRS вижда необходимост от много по-добри данни. Сегашните оповестявания трудно позволяват сравнение между банките, защото институциите използват различни сценарии, модели, доставчици на климатични данни и прагове. Липсва достатъчна информация и за конкретното географско разпределение на портфейлите.
Следващата стъпка според анализа е по-гранулирана оценка на регионално и национално равнище, особено при жилищните и търговските имоти. Необходимо е да се отчита и реалната защита — застраховката, нейните изключения, loan-to-value съотношението и по-консервативното оценяване на обезпеченията.
Практическото следствие може постепенно да бъде диференциране на кредита според климатичния риск. Имот в район с хронични наводнения или пожари и без адекватна застраховка може да бъде оценяван по-консервативно; бизнес с висока физическа експозиция може да среща по-високи изисквания към обезпеченията и застраховката.
ЕЦБ вече наблюдава подобна диференциация при енергийните характеристики на жилищата — кредитните условия са по-благоприятни за енергийно ефективни сгради и по-строги за неефективните, което постепенно пренася климатичните характеристики към стойността на имотите и банковото кредитиране.
Пожарите са предупреждението, а не основният риск
Изводът на Morningstar DBRS изглежда парадоксален: пожарите от 2026 г. вероятно няма да причинят материални загуби на големите европейски банки, но са предупреждение за риск, който ще става все по-трудно да бъде третиран като периферен.
Климатичният риск се натрупва не само чрез единичното бедствие, а чрез повторяемостта му. Поредица от пожари, суши, наводнения и горещи вълни може постепенно да намалява стойността на обезпеченията, да увеличава застрахователните премии или да направи някои активи практически незастраховаеми, да влошава доходите на кредитополучателите и в крайна сметка да повишава кредитния риск.
За България този процес заслужава особено внимание именно заради комбинацията от нарастваща физическа климатична експозиция, силна зависимост на бизнеса от банково финансиране и ниско имуществено застраховане.
Големият въпрос следователно вече не е дали един пожар може да разклати европейска банка. Днешните големи банки имат достатъчно диверсификация и капиталови буфери, за да абсорбират подобни локализирани събития. По-важният въпрос е как ще изглежда банковият риск, когато вчерашните „екстремни“ климатични събития се превърнат в повтаряща се характеристика на икономиката. Тогава климатичната карта на Европа постепенно ще започне да се превръща и в карта на цената на кредита.

Be the first to comment on "От пожарите до банковите баланси: климатичният риск променя цената на кредита"