Снимка: архив 3е-news/БТА-АР
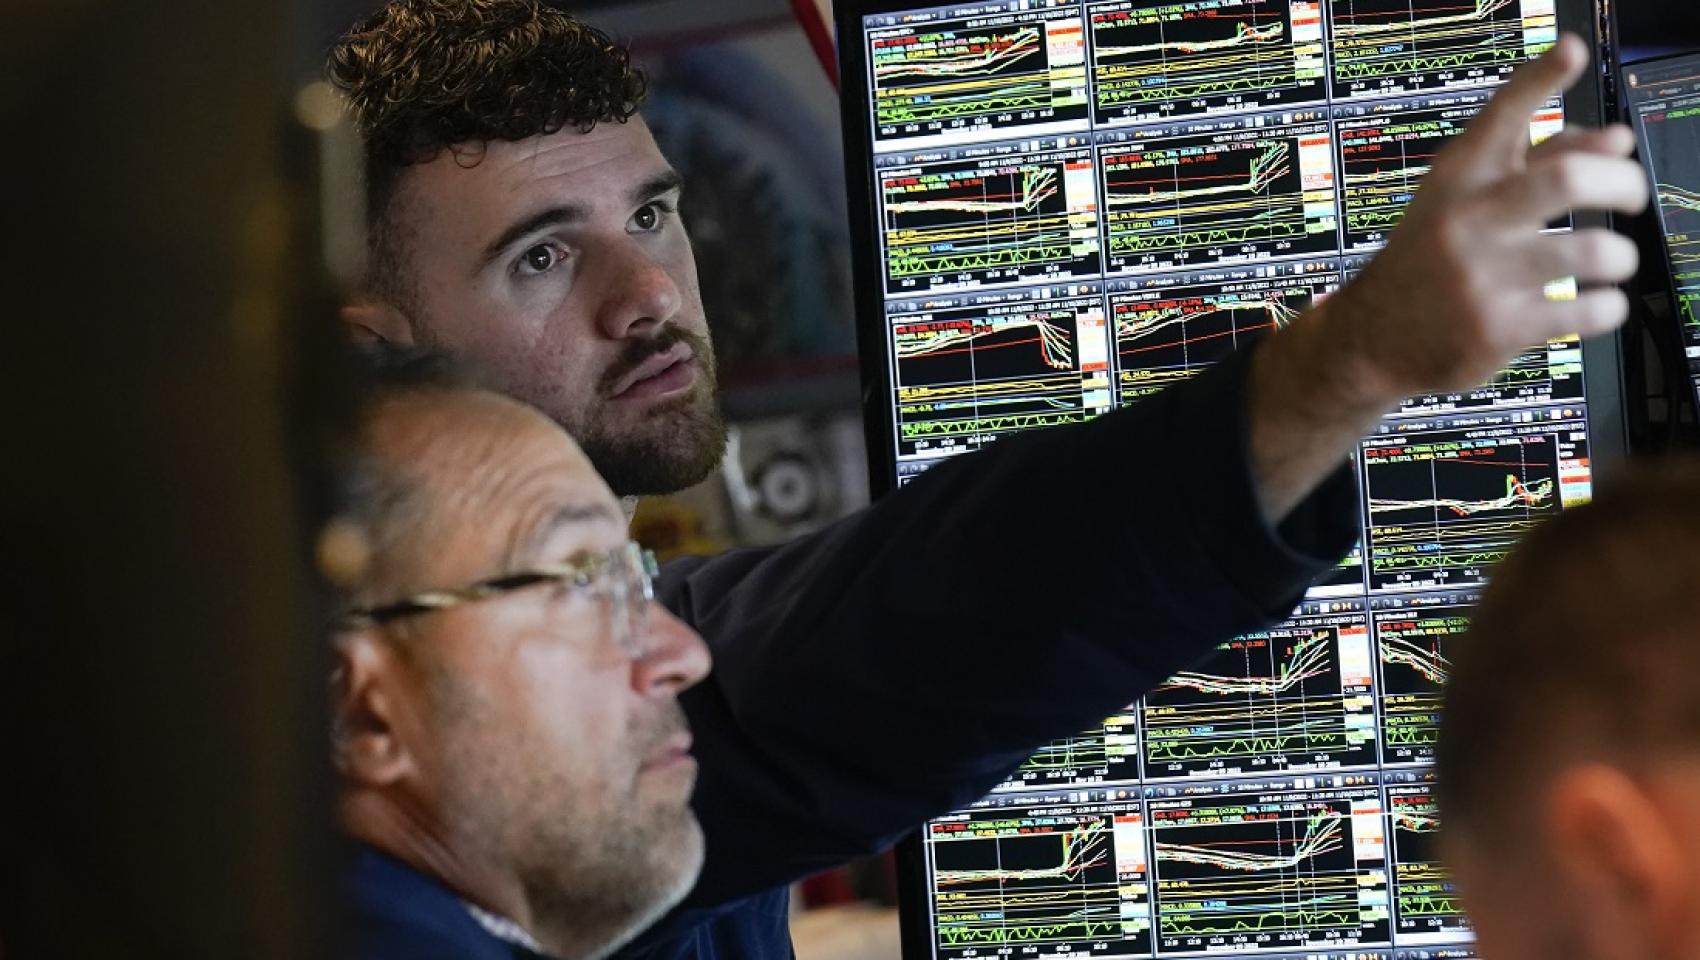
Западноевропейските фондови пазари приключиха петъчната сесия с повишения, подкрепени от широкото поскъпване на акциите в автомобилния, индустриалния, банковия и телекомуникационния сектор. Инвеститорските нагласи се подобриха на фона на отслабващите опасения за разходите, свързани с изкуствения интелект, и перспективите пред лихвените проценти. Спадът на цените на петрола също осигури известно облекчение, макар че геополитическото напрежение и устойчивата инфлация продължиха да ограничават оптимизма.
Общият индекс Stoxx Europe 600 нарасна с 0,69%, а германският DAX се представи най-добре сред водещите европейски измерители, повишавайки се с 1,08%. Италианският FTSE MIB добави 0,93%, испанският IBEX 35 също приключи на положителна територия, а френският CAC 40 отчете по-умерен ръст. Всички основни индекси затвориха с повишения, след като по-рано през деня британският FTSE 100 беше единственият сред тях на отрицателна територия.
DAX достигна най-високото си ниво от повече от три седмици
Германският фондов пазар беше сред основните двигатели на възходящото движение. DAX премина границата от 25 500 пункта, отбелязвайки трета поредна сесия на ръст и достигайки най-високото си равнище от над три седмици.
Автомобилният сектор беше сред водещите печеливши, като акциите на Volkswagen поскъпнаха с 3%, BMW добави 2,5%, Mercedes-Benz нарасна с 2,2%, а Daimler Truck – с 1,7%. Положителната тенденция обхвана и други европейски производители: Renault увеличи пазарната си стойност с 3,3%, а Stellantis – с 2,4%.
Поскъпването показва подобрение в апетита към цикличните акции, чието представяне обикновено е чувствително към перспективите пред икономическия растеж, потреблението и индустриалното производство. Въпреки това устойчивостта на движението ще зависи и от развитието на търсенето, разходите за финансиране и конкуренцията на автомобилния пазар.
Сред германските компании Scout24, Fresenius, Zalando и Heidelberg Materials също отчетоха значителни повишения, в диапазона между 1,5% и 5,2%.
Nordex поведе печелившите благодарение на силни предварителни резултати
Един от най-силните индивидуални двигатели на пазара беше германският производител на вятърни турбини Nordex, чиито акции скочиха с 12,4%. Компанията публикува предварителни резултати за третото тримесечие, които значително надхвърлиха пазарните очаквания.
Nordex прогнозира EBITDA от 278 млн. евро за периода юли–септември спрямо 136 млн. евро година по-рано. Това означава повече от двукратно увеличение на показателя и подсказва съществено подобрение в оперативната рентабилност.
Реакцията на инвеститорите подчертава значението на корпоративните резултати в среда на икономическа и геополитическа несигурност. Компаниите, които успяват да подобрят печалбите си въпреки по-високите разходи и нестабилните пазари, могат да привличат капитал дори когато общите перспективи остават неясни.
Акциите на отбранителните компании също поскъпнаха осезаемо. Rheinmetall добави 6,4%, Hensoldt – 5,9%, Renk Group – 5,4%, Leonardo – 4,4%, Babcock International – 3,5%, Thales – 2,9%, а BAE Systems – 2,6%. Движението показва продължаващ интерес към отбранителния сектор на фона на геополитическите рискове.
Положителна реакция имаше и при луксозните стоки. Акциите на италианската Brunello Cucinelli поскъпнаха с 5,6%, след като компанията повиши прогнозата си за приходите за цялата година.
Банковият сектор получи подкрепа от новината около UniCredit и Commerzbank
Акциите на Commerzbank нараснаха с 1,1%, след като Европейската централна банка одобри плановете на UniCredit да увеличи дела си в германската банка. Новината засили очакванията, че евентуалното разширяване на участието може да доведе до подобряване на рентабилността и до промени в структурата на германския банков сектор.
Подобни корпоративни развития могат да подкрепят оценките на банковите акции, когато инвеститорите очакват по-ефективно използване на капитала или потенциални ползи от консолидация. Реалният ефект обаче ще зависи от следващите стъпки по сделката и от условията, при които би се осъществило увеличаването на дела.
По-евтиният петрол донесе облекчение, но инфлацията остава основният риск
Цените на петрола се понижиха с около 2%, като американският лек суров петрол WTI достигна 97,83 долара за барел, а Brent – 105,66 долара. Спадът предложи известно облекчение за инвеститорите, тъй като по-евтината енергия може да ограничи натиска върху производствените разходи, транспорта и потребителските цени.
Пазарът обаче остава изключително чувствителен към развитието в Близкия изток и прекъсванията на доставките. Страните членки на Международната агенция по енергетика (МАЕ) поеха ангажимент да освободят 100 млн. барела от аварийните си резерви в рамките на интервенция, започнала през март след натиск от страна на САЩ. Междувременно се появиха съобщения, че Вашингтон обмисля облекчаване на санкциите за определени кораби, превозващи ирански, руски или венецуелски петрол.
Тези мерки биха могли да увеличат достъпното предлагане, но ефектът им ще зависи от реалния обем на допълнителните доставки и от това дали геополитическите сътресения ще продължат да ограничават потоците от суров петрол.
По-сериозното предизвикателство за европейските пазари дойде от инфлационните данни. Окончателните показатели показаха, че потребителските цени в еврозоната са се увеличили с 3,8% на годишна база през септември спрямо 3,2% през август. Това е най-бързият темп от септември 2023 г. насам.
Ускоряването на инфлацията засилва опасенията, че ЕЦБ може да се наложи да продължи затягането на паричната политика, особено ако високите енергийни цени започнат да се пренасят по-трайно към останалите стоки и услуги.
Президентът на Бундесбанк и член на Управителния съвет на ЕЦБ Йоахим Нагел заяви, че не изключва нови повишения на лихвените проценти, ако ситуацията остане непроменена. По думите му централната банка вече е повишила основните лихви два пъти, но може да се наложат допълнителни мерки.
В същото време Оли Рен от Финландската централна банка предупреди, че картината е по-сложна от самата инфлация. Нарастващата доходност на държавните облигации може да окаже натиск върху икономическата активност, като повиши цената на кредитите за домакинствата и бизнеса. Той подчерта необходимостта решенията за лихвите да се вземат въз основа на актуалните данни и цялостната икономическа картина.
Това очертава трудна дилема пред ЕЦБ: да ограничи инфлацията, без допълнително да отслаби икономиката чрез по-скъпо финансиране.
Не всички компании спечелиха от положителните настроения
Въпреки широкото покачване на индексите някои акции поевтиняха дори след публикуването на резултати над очакванията. Шведската Avanza Bank загуби 3,5%, макар нетната ѝ печалба да се е увеличила с 13% през третото тримесечие.
Акциите на Schneider Electric поевтиняха с 1,8%, а на британската финтех компания Wise – с 2,4%, въпреки че финансовите резултати и на двете дружества надминаха пазарните очаквания. Това подсказва, че инвеститорите оценяват не само отчетените резултати, но и перспективите за бъдещ растеж, прогнозите на ръководствата и вече заложените в цените очаквания.
Сред губещите в Германия бяха Infineon с понижение от 0,6% и Beiersdorf със спад от 0,4%.
Петролните компании отчетоха умерени повишения въпреки поевтиняването на суровината: TotalEnergies нарасна с 0,4%, BP и Shell добавиха по 0,8%, а Equinor поскъпна с 1,7%.
Какво означава това за пазарите?
Петъчната сесия показа, че европейските акции все още имат потенциал за възстановяване, когато корпоративните резултати са силни, цените на петрола се понижават и опасенията около отделни сектори отслабват. Особено доброто представяне на германския DAX и автомобилните производители подсказва, че инвеститорите отново проявяват интерес към цикличните компании.
Основният риск обаче остава инфлацията. Ускоряването ѝ до 3,8% в еврозоната може да принуди ЕЦБ да запази рестриктивна политика или да повиши лихвите допълнително. Това би ограничило потенциала за поскъпване на акциите, като същевременно би подкрепило доходността на облигациите и би увеличило разходите за финансиране на бизнеса.
За следващите сесии три фактора ще бъдат определящи:
– Петролът и Близкият изток: ново поскъпване на енергията би засилило инфлационния натиск и би влошило настроенията на борсите.
– Очакванията за ЕЦБ: сигналите за нови лихвени повишения могат да окажат натиск върху чувствителните към лихвите сектори, включително технологичните компании и недвижимите имоти.
– Корпоративните отчети: резултатите и прогнозите на компаниите ще определят дали възстановяването ще се разшири отвъд отделни печеливши дружества.
Изводът: европейските борси завършиха седмицата с положителен импулс, но засега той не е достатъчен, за да разсее основните макроикономически рискове. Ако петролът продължи да поевтинява и корпоративните резултати останат силни, възходящото движение може да се запази. Ако инфлацията продължи да се ускорява и очакванията за по-високи лихви се засилят, пазарите могат бързо да загубят част от натрупаните печалби.


Be the first to comment on "Европейските акции поскъпнаха, автомобилните производители поведоха ралито на борсите"