 Две войни. Първата между Русия и Украйна ще навлезе в петата си година. Втората между САШ/Израел и Иран в осмия си месец. В периодът между тези две войни Европа мина през опасна енергийна криза, която разклати пазарите, вдигна цените, изчерпа резервите на отделните правителства. Напрежението обаче не премина. То остана и продължава да тлее. Политиците посегнаха към санкциите. На енергийния пазар се настаниха ограничителни мерки. Оказва се, че правителства, икономика, бизнес трябва да лавират между различни санкционни пакети, за да оцелеят. Европа държи на електрификацията, но забраните влязоха в цената на електроенергията и за бизнеса, и за домакинствата. Към тях играчите на пазарите на електроенергия доскоро включваха и рисковете от зеления растеж, а вече и от изкуствения интелект.
Енергийната криза през 2022 г. взе своите жертви. Не малко доставчици на електроенергия в страните от ЕС фалираха. Сигналът за ново разклащане на електроенергийния пазар само преди седмица дойде от Германия, където двама доставчици на ток за битови потребители обявиха, че излизат от пазара. Засега това е само знак, но привлича внимание.
Предишната енергийна криза доведе до цени на електроенергията през декември 2022 г. до цени от над 400 евро/МВтч (36-та седмица). Тогава нивото на петрола сорт Brent се движеше в диапазон от 82.6 – 76.8 долара за барел, стойността на газа по индекса TTF беше от порядъка на 134 – 139 евро/МВтч (на 7 декември 2022 г. – 149.24 евро/МВтч), а фючърсите по индекса ICE EUA – до 88.7 евро/тон. При предишната енергийна криза Европейската комисия предложи 150 мерки за намаляване на цените на електроенергията. Въпреки това цените не паднаха до нивата, наблюдавани преди нахлуването на Русия в Украйна.
Военният конфликт продължава. Всеки изминал месец остава дълбок отпечатък, защото в ценовите нива влязат всички рискове, а те толкова са се натрупали, че изяждат ползите от зеления стремеж. Към настоящия момент на практика пазарът е с променена структура – редица въглищни мощности в Европа вече не работят, тръбопроводният газ от Русия е заменен с внос на LNG (но вкл. и руски), а сушата, превзела р. Дунав извади от строя къде за по-кратко, къде за по-дълго три АЕЦ – в Унгария, Румъния и България. Нито една слънчева или вятърна централа, нито големите батерийни мощности са в състояние да заместят нарушеното ядрено производство. Анализатори обръщат внимание и на отделни действия на съседни страни, които имат значение при вноса и износа на електроенергия.
В последното десетдневие на октомври стават почти осем месеца от войната в Близкия изток. Доставките на петрол и втечнен природен газ са достатъчно свити. Въпреки твърденията за възстановяването им цената на петрола сорт Brent е близо до 109 долара за барел, синьото гориво на TTF е над 88 евро/МВтч, цената на емисиите се движи в диапазона от над 85 евро за тон.
С ден за доставка 20 октомври средната цена базов товар в сегмента ден напред на унгарската електроенергийна борса прехвърли нивото от 326.57 евро/МВтч.
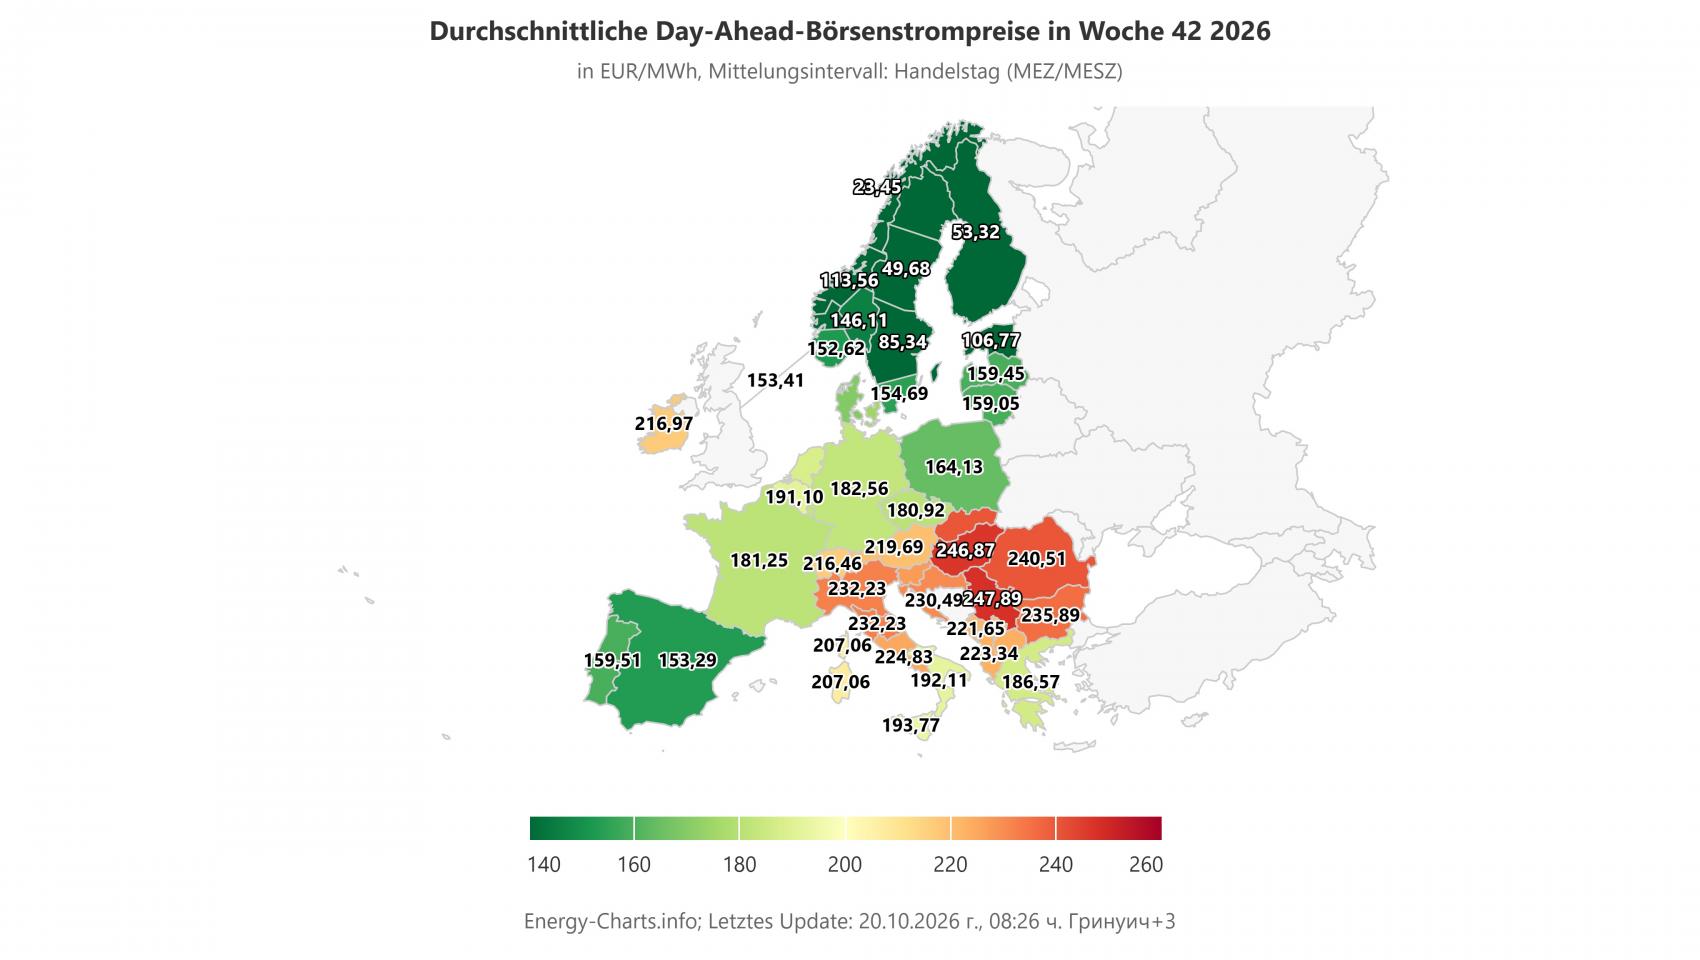
Средната цена в посочения сегмент за месец октомври на електроенергийните борси в Югоизточна Европа, както и в Италия варира от 229.12 евро/МВтч в Унгария до 212.74 евро/МВтч в България. Много висока е стойността в съседна Румъния (222,42 евро/МВтч), Словакия (213,44 евро/МВтч), Хърватия (213,05 евро/МВтч), та дори в Австрия (204,12 евро/МВтч). В Италия в зависимост от региона цената се движи от 204,04 до 224,63 евро/МВтч.
Доста по-комфортна, но не и ниска е цената на електроенергията на западните борси – между 168.10 евро/МВтч във Франция и 167.83 евро/МВтч в Германия до 170.58 евро/МВтч в Нидерландия и 174.66 евро/МВтч в Германия.
Октомври все още не е приключил и има време за окончателните данни, но със сигурност месецът ще завърши с високи ценови нива. Няма изгледи обаче процесът на поскъпване да спре. До този момент, в сравнение с октомври 2025 г. поскъпването е с почти 50 %. Така например, ако през 42-та седмица на 2025 г. цената на електроенергията на БНЕБ (IBEX) е била от порядъка на 145.16 евро/МВтч, то през същата седмица на 2026 г. е 235.89 евро/МВтч. За Румъния (OPCOM) данните сочат за скок от 145.26 до 240.51 евро/МВтч, докато за Унгария, т.нар. тясно място – от 145.87 до 246.87 евро/МВтч
Производството на електроенергия през 42-та седмица от настоящата година е по-слабо от това през годината на кризата (2022 г.). Структурата е почти идентична, но с тази разлика, че има с около 15 % спад на производството от изкопаеми горива и с около три на сто по-малко производство на ядрена енергия. Ето и подробностите – производство на електроенергия през 42-та седмица на 2022 г. – 744,1 ГВтч, от които на изкопаемите горива съставляват 60.70 %, ВЕИ – 14.90 %, ядрена енергия – 24.40 %.
През 42-та седмица на 2026 г. производството на електроенергия се изчислява на 687.9 ГВтч, от които на изкопаемите горива се пада дял от 45.8 %, на ВЕИ – 32.71 %, а на ядрената енергия – 21.5 %.
Сравнително по-различна е същата 42-ра седмица през миналата 2025 г. , когато борсовата цена на електроенергията е била 145.16 евро/МВтч. Тогава производството на електроенергия е възлизало на 703.6 ГВтч, от които дела на изкопаемите горива е било от 33.22 %, на ВЕИ – 20.18 %, а на ядрената енергия – 46.60 %.
Прегледът за данните на Румъния показва, че през 42-та седмица производството на ядрена енергия е нулево при средно 21 – 22 % през предходни години.
За разликата между пазарите и тесните места на европейския електроенергиен пазар е писано много и е говорено още повече. Истината обаче е, че към момента голяма част от европейския електроенергиен пазар на страните в Югоизточна Европа е с различна структура. Нарушена. Новият капацитет не е в състояние да гарантира замяната на стария. Това е проблем, защото поддържането на една нарушена структура обикновено струва много скъпо, а и тя не може да функционира пълноценно, докато не бъде разрушена и съградена нова такава. При нарушена структура на пазара всяка страна в региона започва да се справя сама, а това е опасен прецедент, тъй като поставената цел е за общ европейски електроенергиен пазар.
На този фон България се готви да навлезе в последния етап- либерализация на битовите потребители. Последните няколко мониторингови доклади на ACER сочат за обръщане на тенденцията на всички пазари – към поскъпване.
Казват, че спасението е гъвкавост. Не винаги.


Be the first to comment on "Цените на електроенергията между една отминала и една зараждаща се енергийна криза"