Източник: iStock by Getty Images
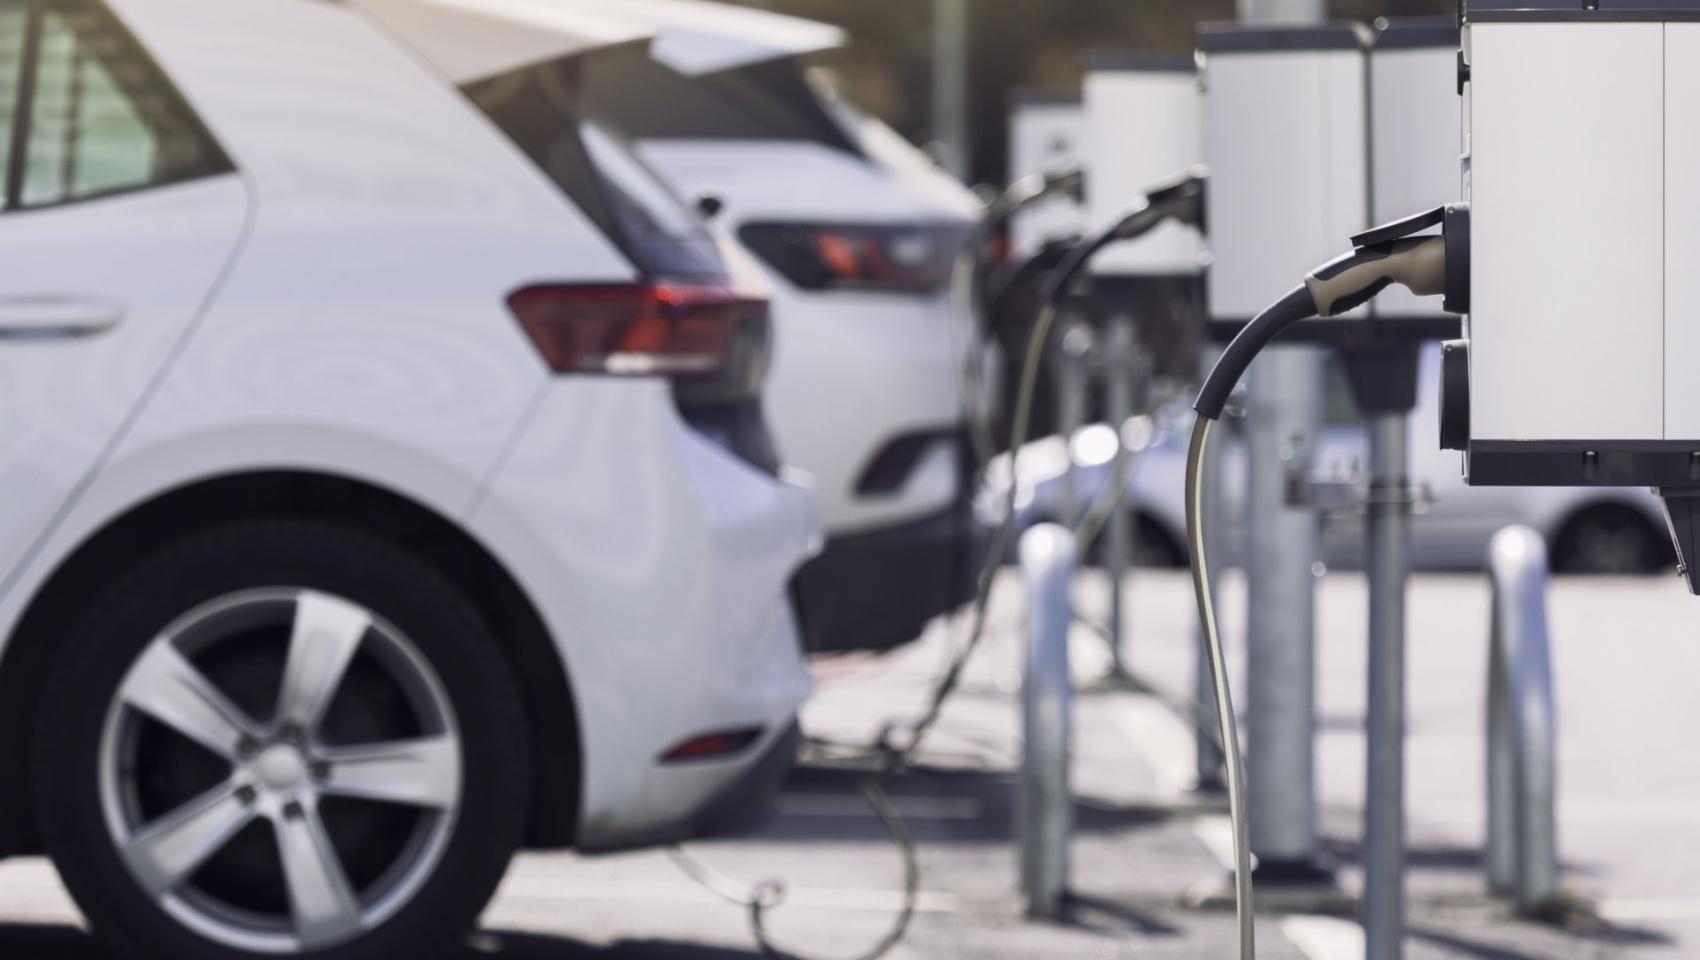
Софтуерът и цифровите технологии ще изместят традиционното автомобилостроене като основно поле за конкуренция в автомобилната индустрия до 2035 г., като същевременно се очаква Китай да затвърди позициите си сред най-големите автомобилни производители в света, показва проучване на KPMG сред ръководни кадри в сектора, представено в сряда и цитирано от Ройтерс.
В изследването са анкетирани 775 висши ръководители, като 48% от тях посочват, че до 2035 г. шест от десетте най-големи автомобилни компании в света вероятно ще бъдат базирани в Китай. Това отразява изместването на лидерството в индустрията към софтуера, изкуствения интелект, батериите и цифровите иновации.
1 % от анкетираните очакват до 2035 г. софтуерът и цифровите технологии да се превърнат в основния източник на конкурентно разграничаване в индустрията.
На 92% от компаниите са необходими поне 12 месеца, за да внедрят нови възможности, свързани с изкуствен интелект (ИИ), софтуер или дигитални технологии, в цялата си организация, като за повече от една трета от тях този процес отнема над две години.
Повече от половината анкетирани посочват, че непрекъснатата трансформация се е превърнала в оперативен модел за индустрията, докато компаниите се адаптират към технологични, геополитически и пазарни сътресения.
Регионът Азия-Тихи океан е лидер в инвестициите в изкуствен интелект и нововъзникващи технологии – 57% от анкетираните там съобщават за значителни разходи, в сравнение с 52% в Европа и 48% в Северна и Южна Америка.
Автомобилната индустрия влиза в технологична надпревара
В доклада на KPMG – Global Tech Report 2026: Automotive от май 2026 г. също е очертана тенденция, според която автомобилната индустрия влиза в технологична надпревара, в която производственият мащаб вече не е достатъчен. Конкурентоспособността все повече зависи от софтуера, изкуствения интелект, качеството на данните и способността иновациите да се внедряват в цялата компания. Европа трябва да извърши този преход под натиска на китайската конкуренция и отслабващото производство. За България той отваря възможности за инвестиции в електроника и инженеринг, но застрашава поръчките към предприятия, останали зависими от стари продукти и ограничен кръг клиенти.
Според изследването създаването на стойност в сектора вече надхвърля рамките на продажбите на превозни средства, като компаниите се стремят да навлязат в сектори като съхранение на енергия, отбрана и финансови услуги.

Графиката е генерирана с OpenAI
Оптимизъм за растежа, тревога за скоростта
88% от участниците са уверени в растежа на приходите през следващите 24 месеца, а 74% виждат напредналите технологии като основен двигател на конкурентното предимство. Същевременно 86% се опасяват, че технологичните им планове бързо остаряват, а 82% усещат необходимост да поемат повече технологичен риск, за да останат конкурентоспособни.
Противоречието е в изпълнението. При 53% наследените неефективни процеси често водят до слаба възвръщаемост на инвестициите. Проблемът не е просто да се купят нови системи, а те да работят съвместно със съществуващите производствени линии, данни и организационни структури.
KPMG препоръчва преминаване от отделни пилотни проекти към решения, които могат да се използват многократно в различни заводи и бизнес направления. За производителя на компоненти това означава например моделът за автоматичен контрол на качеството да се превърне в надежден производствен инструмент с ясни показатели за брак, престои и разходи.
Надпреварата до 2035 г. и китайският фактор
Ройтерс допълва тази картина с по-дълъг хоризонт: 48% от анкетираните в цитираното там проучване очакват до 2035 г. шест от десетте най-големи автомобилни компании да бъдат базирани в Китай. Посочени са и продължителни срокове за внедряване на ИИ и софтуер в цялата организация.
Общият сигнал в двете проучвания е сходен: стойността се измества към софтуер, електроника, батерии и цифрови услуги, а скоростта на внедряване става решаваща.
Самият технологичен доклад препоръчва на преките доставчици да се подготвят за разрастването на китайските производители и за участие в техните платформи по света. Това изисква модулни решения, лесна интеграция и съответствие с регулаторните изисквания. Китайската експанзия е едновременно конкурентен натиск и потенциален нов пазар за европейските доставчици.
Доставчиците могат да са готови, клиентите — да отлагат
Особено важен за България е изводът за компаниите Tier 1 — преките доставчици на автомобилните производители. Според KPMG много от тях са по-гъвкави и технологично подготвени от клиентите си, но темпото им остава ограничено от инвестиционния график на производителите.
Това е съществен риск: предприятие може да е инвестирало в нова линия, софтуер или инженерен екип, а автомобилната програма, която трябва да осигури поръчките, да бъде отложена. Технологичната готовност не гарантира натоварване на мощностите.
При преките доставчици 41% планират подобряване на информационните потоци и инфраструктурата за по-гъвкави решения, 37% — затягане на технологичните разходи заради риска от поскъпване на ресурсите, а 33% — увеличаване на броя на специализираните центрове за експертиза и иновации.
Препоръката е диверсификация към повече клиенти, региони и индустрии, включително енергетика, промишлени приложения и услуги за мобилност. За българските предприятия това означава да развиват решения, използваеми в повече от една автомобилна платформа, вместо да разчитат единствено на обема на конкретен модел.

Графиката е генерирана с OpenAI
Европа: продажбите растат, производството изостава
Данните на ACEA за първото полугодие на 2026 г. показват структурния натиск: регистрациите на нови автомобили в ЕС нарастват с 5,7%, но производството намалява с 0,4%. Стойността на вноса се увеличава с 15,6%, докато износът спада с 12%. Търговският излишък се свива с 34,2% до 28,7 млрд. евро.
Вносът на автомобили от Китай достига 10,5 млрд. евро, с 70,5% повече на годишна база. Следователно възстановяването на европейското търсене не гарантира възстановяване на поръчките към европейските заводи.
При компонентите CLEPA отчита китайски внос за 5 млрд. евро през полугодието, с 23% повече спрямо година по-рано. Европейските доставчици са обявили съкращаване на 18 900 работни места. Това са обявени планове, а не непременно вече извършени съкращения.
В Европа технологичната политика трябва да върви заедно с конкурентни енергийни разходи, по-бързо внедряване на разработки и инвестиции в местни производствени компетенции. Защитата на пазара сама по себе си не премахва слабостите в софтуера, производителността и интеграцията на системите.

Графиката е генерирана с OpenAI
България: силна база, неравномерни перспективи
Според Аутомотив Клъстер България секторната екосистема включва над 380 компании, 38 развойни центъра и повече от 80 000 заети, с оборот над 10 млрд. евро. Страната има позиции в автомобилната електроника, сензорите, кабелните системи, металните и пластмасовите компоненти и инженерните услуги. Работата на софийския технологичен център на Visteon и производствената и развойната база на Melexis показва възможността за съчетаване на инженеринг и производство.
Но високотехнологичният профил не осигурява имунитет срещу преструктуриране. През юни 2026 г. Bosch обяви прекратяване на дейността на инженерния си център в София до средата на 2027 г., с около 670 засегнати служители. Задържането на този инженерен капацитет чрез нови проекти и работодатели е конкретна задача пред местната екосистема.
За заводите рискът се предава по няколко канала: намалени производствени планове на клиентите, отложени модели, по-малки серии и натиск за по-ниски доставни цени.
Перспективите зависят от продукта. Компонентите, използвани единствено в двигатели с вътрешно горене, носят по-голям структурен риск. Спирачки, окачване, уплътнения и множество каросерийни изделия остават нужни при различни задвижвания. При кабелните системи значение имат новите електронни архитектури и автоматизацията, а не само растежът на електромобилите.
Къде са следващите инвестиции
Изводът за България е да търси инвестиции, които свързват компонента с разработката и изпитването му: сензори, управляваща и силова електроника, управление на батерии и топлинни процеси, вграден софтуер и автомобилна киберсигурност. Това са перспективни направления, а не вече договорени проекти.
Регионализацията на доставките може да увеличи интереса към страната, но има и обратен натиск. В проучването 65% от автомобилните производители планират повече технологични назначения в собствената си държава. Това не е обещание за преместване на инженерни дейности в България; страната трябва да се конкурира и с връщането им в централните пазари.
Нов китайски завод в Европа също не гарантира местни поръчки. Възможно е значителна част от компонентите да се доставят от съществуващата азиатска мрежа. За българските компании пътят е ранно включване в подбора на доставчици, доказано качество, проследимост и способност за интегриране в новите платформи.
Недостигът на кадри е друго ограничение. Липса на необходимите специалисти за цифровите планове отчитат 46% от преките доставчици и 60% от производителите на нови технологични компоненти. За България това подкрепя необходимостта от дуално обучение, инженерни програми и преквалификация, свързани с реални производствени задачи.
От стимули към измерим резултат
БАИ предлага сертифициране и достъп до насърчителни мерки при приложимите условия — подкрепа за инфраструктура, обучение и работодателски осигурителни разходи. За инвеститорите обаче решаващи са също готовите терени, електрозахранването, сроковете за разрешителни и наличните специалисти.
KPMG препоръчва обща надеждна основа за данните, сигурност още при проектирането и внедряване на ИИ с измерим бизнес ефект. За българските доставчици практическата посока е автоматизация, която намалява брака и престоя, доказуема софтуерна и продуктова сигурност и по-малка зависимост от един клиент.
Шансът на България е да задържи по-голям дял от стойността на новия автомобил — чрез разработка, електроника, изпитване и надеждно производство. От това ще зависи дали технологичната промяна ще донесе нови инвестиции и договори, или ще остави част от съществуващите мощности без достатъчно поръчки.


Be the first to comment on "Софтуерът сменя скоростта на автоиндустрията: къде е шансът за България"