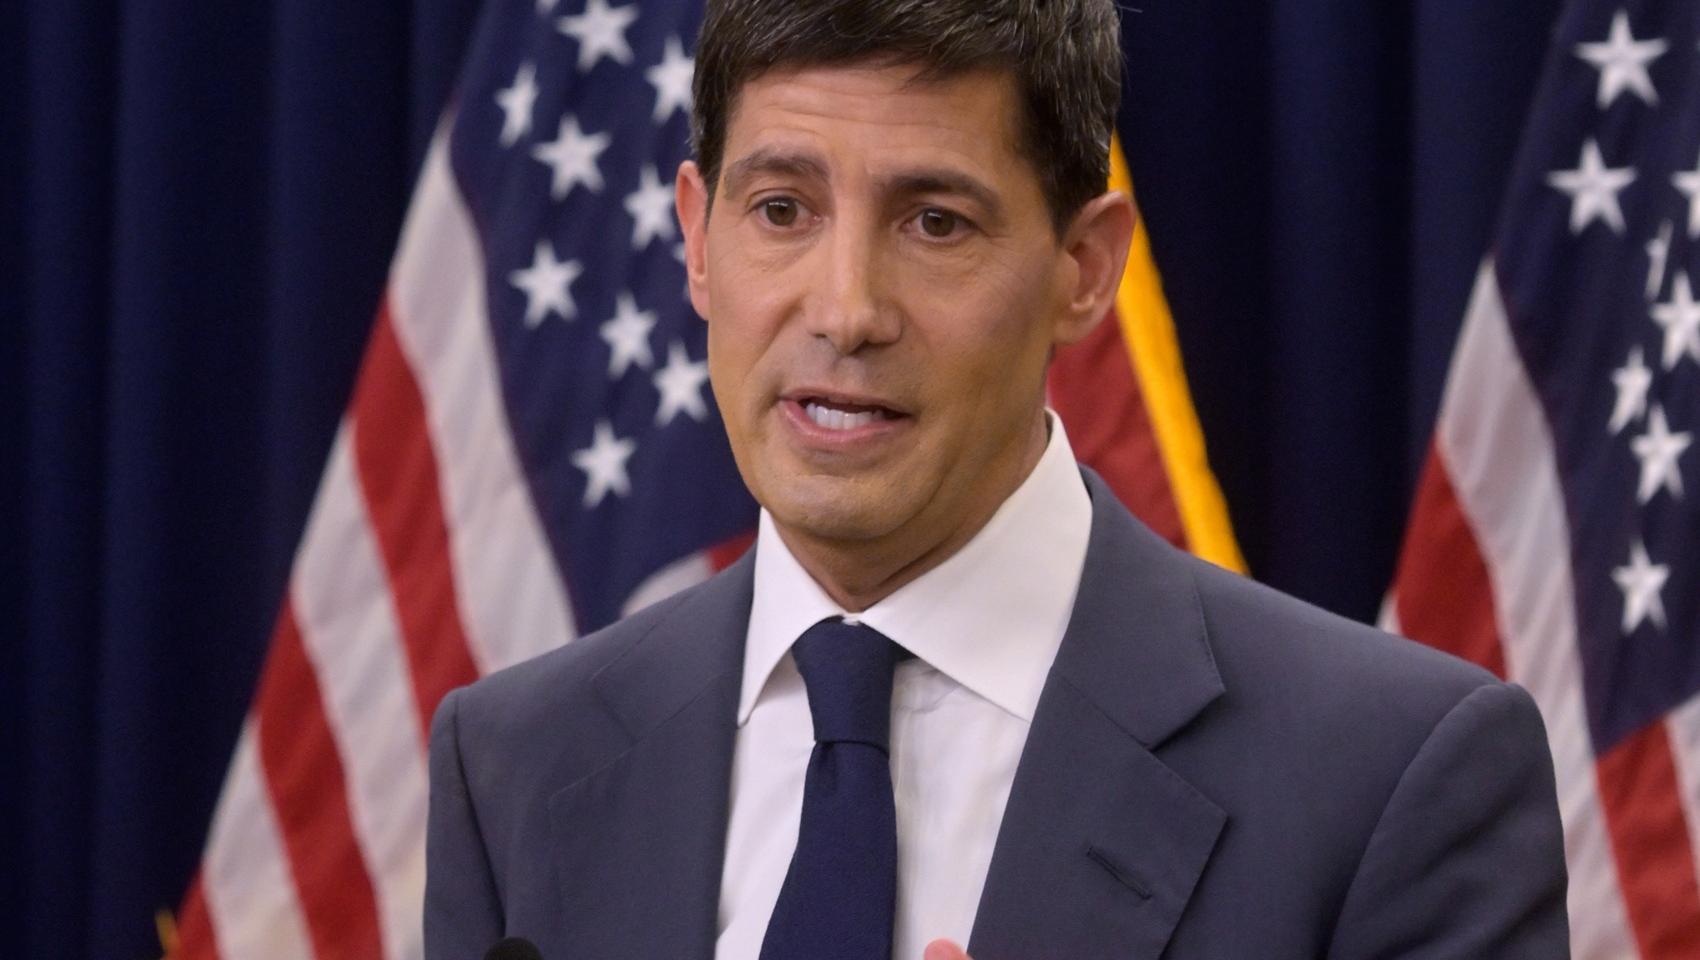
Снимка: БТА/AP Photo
Новите икономически данни от САЩ поставят под въпрос оценката на председателя на Федералния резерв Кевин Уорш, че американската икономика може да поддържа стабилен и бърз растеж, без това да предизвика допълнителен инфлационен натиск.
Последните статистически показатели показват, че икономиката не само запазва силния си импулс, но и се разширява с темпове над равнището, което повечето представители на централната банка смятат за устойчиво в дългосрочен план. Същевременно инфлацията отново се ускорява, което усложнява задачата на Фед да балансира между ценовата стабилност и подкрепата за икономическия растеж.
В четвъртък Министерството на търговията на САЩ съобщи, че брутният вътрешен продукт (БВП) на страната е нараснал с 3,4% на годишна база през третото тримесечие (юли–септември). Резултатът надхвърля предварителните очаквания и значително превишава дългосрочната медианна оценка на Фед за потенциалния растеж от около 2%.
Основен двигател на експанзията остава потреблението на домакинствата, което се е увеличило с внушителните 3,8%. Още по-впечатляващ е ръстът на инвестициите в бизнес оборудване – 20,9%. Това показва, че американските компании продължават да влагат значителни средства в разширяване и модернизиране на дейността си, включително в инфраструктурата за изкуствен интелект.
Така се очертава икономическа картина, която е благоприятна за корпоративните приходи и пазара на труда, но същевременно създава предпоставки за по-продължителен инфлационен натиск.
Инфлацията се отдалечава от целта на Фед
По-сериозният проблем за централната банка обаче е, че икономическият растеж върви ръка за ръка с ускоряване на инфлацията.
Индексът на цените на личните потребителски разходи (PCE) – предпочитаният от Федералния резерв измерител на инфлацията – се е повишил с 3,6% на годишна база през септември спрямо 3,4% през август. Така показателят продължава да се отдалечава от целевото равнище на Фед от 2%. Само през септември общият PCE индекс се е увеличил с 0,5% на месечна база.
Особено важно е, че базисната инфлация, която изключва силно променливите цени на храните и енергията, също остава висока – 3,1% на годишна база и 0,3% на месечна. Това подсказва, че инфлационният проблем не се ограничава единствено до поскъпването на петрола и горивата.
Различните измерители на широчината на инфлацията показват, че между 50% и почти 60% от стоките и услугите в потребителската кошница, използвана за изчисляване на PCE, са поскъпнали с повече от 3% на годишна база през септември. Това е значително над нормалните равнища отпреди пандемията от COVID-19.
Макар делът на тези компоненти леко да е намалял спрямо предходния месец, общата картина остава тревожна. Според Даян Суонк, главен икономист в KPMG, подробностите в доклада показват, че инфлацията е широко разпространена и устойчива в американската икономика.
Особено проблематичен е секторът на услугите. За разлика от цените на някои стоки, които могат сравнително бързо да реагират на промени във веригите за доставки и международната търговия, инфлацията при услугите често се влияе от заплатите, разходите за труд, наемите и вътрешното търсене. Това я прави по-трудна за овладяване единствено чрез повишаване на лихвените проценти.
Суонк смята, че Федералният резерв е трябвало да повиши лихвите още на заседанието тази седмица. Тя обаче разбира и аргументите за изчакване: централните банкери не желаят да предизвикат рецесия в опит да овладеят инфлация от 3–4%, ако съществува възможност проблемът да бъде решен постепенно, без да се прекъсва икономическата експанзия.
По думите ѝ обаче не е сигурно, че инфлацията може да бъде охладена само с ограничени корекции в паричната политика. Тя предупреждава, че Фед рискува да изостане от развитието на ситуацията.
Уорш залага на търпението, но пазарите очакват по-строга политика
В сряда, след решението на Федералния резерв да остави лихвените проценти без промяна, Кевин Уорш заяви, че не смята американската икономика за „прегряла“. Той подчерта, че не желае да поставя пречки пред икономическото разширяване, което набира скорост благодарение на инвестициите в изкуствен интелект и устойчивото потребителско търсене.
Това е съществен момент от позицията на новия председател на Фед. Уорш очевидно се опитва да избегне прекомерно затягане на паричната политика, което би могло да прекъсне инвестиционния цикъл и да навреди на растежа.
Той обаче признава, че вече има признаци на затягане на кредитните условия. По време на пресконференцията си посочи, че инвеститорите стават по-взискателни при разпределянето на капитала. Това означава, че компаниите започват да срещат по-строги изисквания при финансирането на нови проекти.
Тази промяна може да се окаже особено важна за технологичния сектор, където инвестициите в центрове за данни, чипове и инфраструктура за изкуствен интелект изискват огромни финансови ресурси. Ако цената на капитала продължи да се покачва, част от проектите могат да бъдат отложени или преоценени.
Същевременно последните икономически данни показват, че потреблението нараства по-бързо от доходите. Това е потенциален предупредителен сигнал, тъй като подобно разминаване трудно може да продължи безкрайно. Домакинствата могат да компенсират разликата чрез спестявания или кредитиране, но и двата механизма имат своите ограничения.
Има и една важна подробност в данните: макар потребителските разходи да са нараснали с 3,8% на годишна база през третото тримесечие, през септември реалното потребление, след приспадане на инфлацията, е останало без промяна спрямо август. Това подсказва известно отслабване на моментната динамика на домакинското търсене.
Решението на Фед в сряда да запази основната лихва в диапазона 3,75–4% беше взето с 10 срещу 2 гласа. Двама представители на централната банка подкрепиха незабавно увеличение с 25 базисни пункта, което показва, че сред членовете на институцията вече има сериозни разногласия относно необходимата посока на паричната политика.
Декември отново се превръща в ключов момент за инвеститорите
Пазарите реагират на новите данни с повишени очаквания за затягане на паричната политика. Вероятността за увеличение на основната лихва на Фед с 25 базисни пункта през декември се оценява на около 80% според посочените в материала пазарни очаквания.
Това означава, че инвеститорите все повече се подготвят за сценарий, при който централната банка ще трябва да предприеме допълнителни действия срещу инфлацията, дори ако икономическият растеж остане силен.
Тук се появява и основното противоречие пред Уорш: ако Фед запази лихвите непроменени твърде дълго, инфлационните очаквания могат да се вкоренят и впоследствие да се наложи още по-агресивно затягане. Ако обаче повиши лихвите прекалено бързо, рискува да ограничи инвестициите, потреблението и кредитирането.
Особено сложен е въпросът с инвестициите в изкуствен интелект. От една страна, те могат да повишат производителността и потенциала за дългосрочен икономически растеж. От друга, огромното търсене на оборудване, електроенергия, строителни услуги и квалифицирана работна ръка може да създаде допълнителен инфлационен натиск в краткосрочен план.
Следователно бумът на изкуствения интелект не е автоматична гаранция за по-ниска инфлация. Ползите от повишената производителност могат да се проявят постепенно, докато разходите за изграждането на необходимата инфраструктура се натрупват още сега.
Какво означава това за пазарите?
Новите данни създават противоречив сигнал за финансовите пазари. От една страна, растежът от 3,4% е добра новина за корпоративните приходи и перспективите пред американския бизнес. От друга, ускоряващата се инфлация увеличава вероятността Федералният резерв да продължи със затягането на паричната политика.
1. Американските фондови пазари: Перспективата за по-високи лихви може да ограничи потенциала за поскъпване на акциите. Най-уязвими биха били технологичните компании и дружествата с високи оценки, чиито бъдещи печалби са особено чувствителни към цената на финансирането. Това е важно и за компаниите, инвестиращи агресивно в изкуствен интелект.
2. Пазарът на облигации: Очакванията за ново повишение на лихвите могат да доведат до покачване на доходността по американските държавни облигации, особено в краткия край на кривата. По-високата доходност прави облигациите по-привлекателни спрямо акциите и увеличава цената на финансирането за бизнеса и домакинствата.
3. Американският долар: Перспективата за по-високи лихви обикновено подкрепя долара, тъй като увеличава доходността на активите, деноминирани в американската валута. Ако очакванията за затягане на политиката на Фед се засилят, това може да окаже натиск върху еврото и останалите основни валути.
4. Златото и суровините: По-високите лихви и доходността по облигациите обикновено са неблагоприятни за златото, което не носи лихвен доход. Същевременно силният икономически растеж може да подкрепи търсенето на индустриални суровини, макар че по-скъпото финансиране създава насрещен риск.
5. Европейските пазари: По-строгата парична политика в САЩ може да повлияе и върху европейските акции и облигации чрез международните капиталови потоци. Ако американската доходност се повиши значително, това може да ограничи привлекателността на европейските активи и да засили натиска върху Европейската централна банка да следи внимателно инфлационните рискове.
Обобщението: Основният проблем пред финансовите пазари вече не е дали американската икономика ще изпадне в рецесия, а дали Федералният резерв ще успее да овладее инфлацията, без да прекъсне силния растеж.
Засега икономиката демонстрира забележителна устойчивост, но комбинацията от растеж над 3%, ускоряваща се инфлация и огромни инвестиции в изкуствен интелект усложнява задачата на централната банка.
За инвеститорите това означава по-голяма вероятност от продължителна несигурност около лихвената политика, по-висока волатилност при акциите и облигациите и засилена чувствителност към всяка нова статистика за инфлацията и заетостта.
Най-важният риск е Фед да се окаже принуден да избира между две нежелани възможности – да допусне по-продължителна инфлация или да пожертва част от икономическия растеж чрез по-високи лихви. Именно този избор вероятно ще определя посоката на пазарите през последните месеци на 2026 г.
Основен източник: Reuters, допълнителни: Министерството на търговията на САЩ (BEA), Федералният резерв.


Be the first to comment on "Силният растеж и ускоряващата се инфлация поставят Фед пред труден избор: икономиката прегрява ли?"