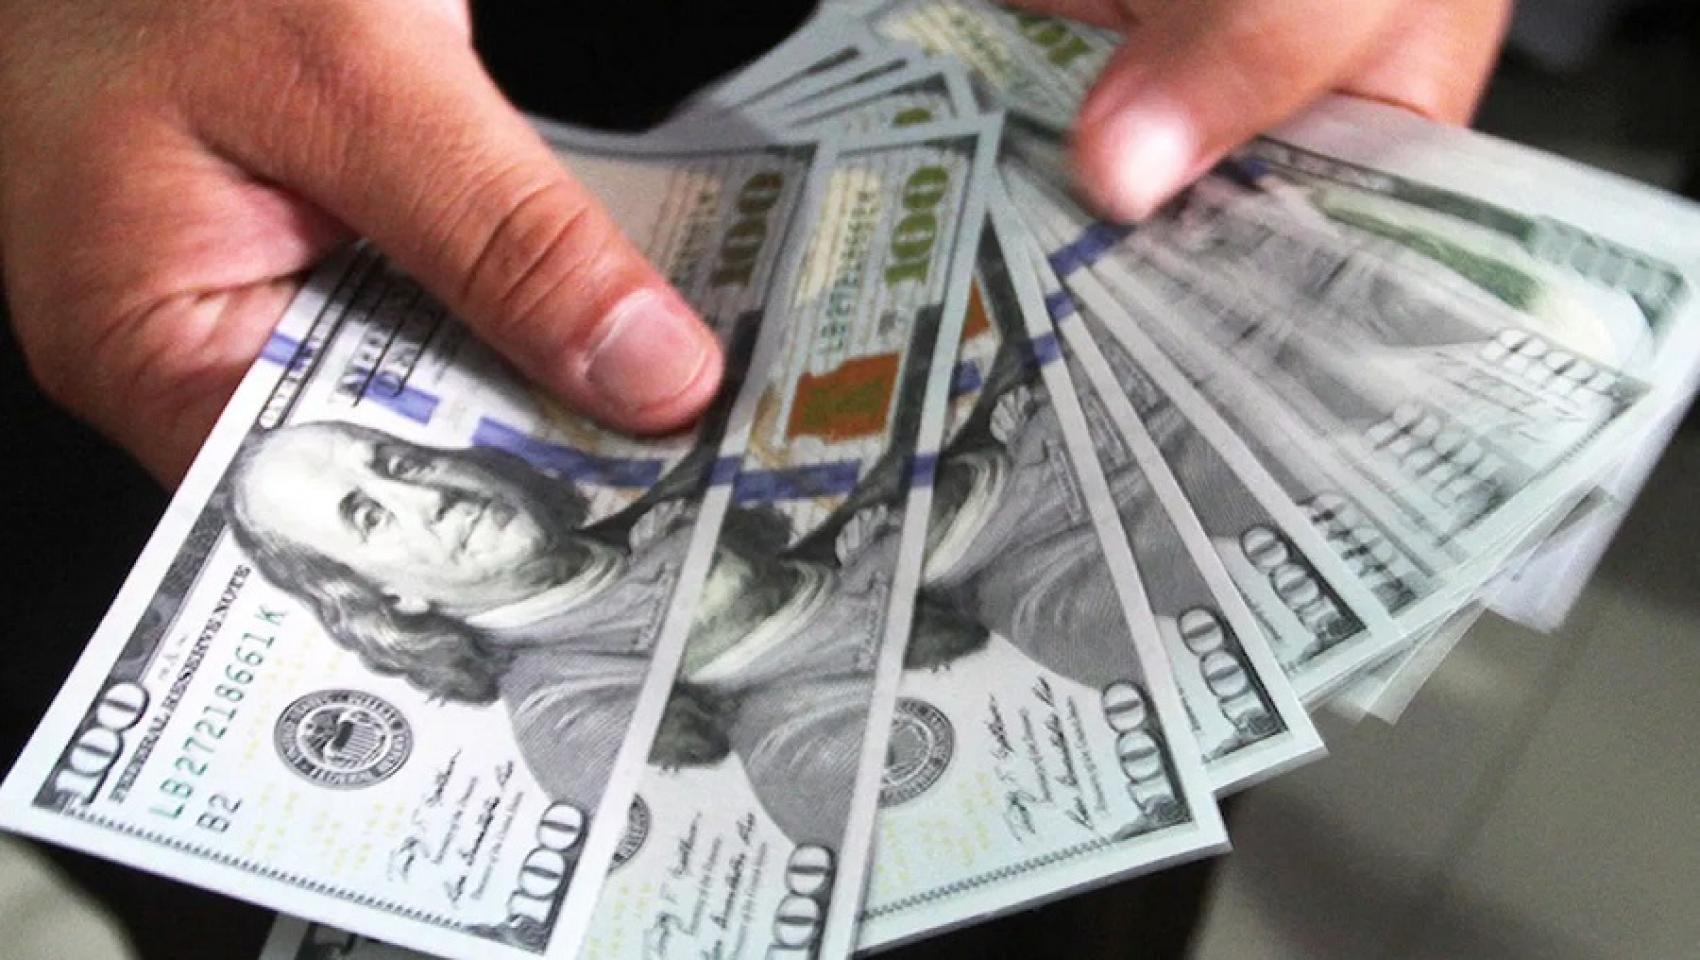
СНИМКА: 3E-news
Американският долар продължи възходящото си движение в азиатската търговия в сряда, приближавайки се до двуседмичен връх. По-силният от очакваното инфлационен натиск в САЩ и все по-решителните сигнали от представители на Федералния резерв засилиха очакванията, че централната банка може отново да повиши основните лихви още през декември.
Индексът на щатския долар DXY, измерващ представянето на американската валута спрямо кошница от шест основни валути, нарасна с 0,1% до 102,30 пункта. Така показателят се доближи до най-високото си равнище от 29 октомври насам.
Във вторник индексът добави 0,5%, след като официалните данни показаха, че потребителските цени в САЩ са се увеличили през октомври с повече от прогнозираното. Основен принос за инфлационния натиск имат поскъпването на хранителните продукти и разходите за жилищно настаняване.
Тези данни поставят под съмнение очакванията, че инфлацията устойчиво се движи към целта на Фед от 2%. За финансовите пазари това е особено важно, тъй като забавянето на инфлацията е едно от основните условия, които биха позволили на централната банка да започне облекчаване на паричната политика.
Пазарите вече залагат на по-продължителен период на високи лихви
Реакцията на валутните и облигационните пазари показва, че инвеститорите не просто преразглеждат вероятността за едно допълнително увеличение на лихвите. Все по-голямо значение придобива въпросът доколко рестриктивна трябва да стане американската парична политика, за да бъде овладян инфлационният натиск.
„Пазарът на лихвени проценти не оценява просто още едно повишение. Той поставя под въпрос колко рестриктивна в крайна сметка трябва да стане паричната политика на САЩ – а това е далеч по-съществен дебат за рисковите активи“, коментира Крис Уестън, ръководител на изследователския отдел на Pepperstone Group в Мелбърн.
Тази промяна в нагласите е съществена, защото продължителното задържане на високите лихви увеличава цената на финансирането за бизнеса и домакинствата, ограничава инвестиционната активност и поставя под натиск оценките на акциите.
Особено уязвими са технологичните компании и дружествата с високи пазарни оценки, при които значителна част от очакваните печалби е свързана с бъдещи приходи. Колкото по-висока е доходността по държавните облигации, толкова по-малко привлекателни стават тези бъдещи парични потоци в настояща стойност.
Допълнителен сигнал за промяната в очакванията дойдe от представители на Федералния резерв с право на глас във Федералния комитет за операциите на открития пазар (FOMC). Техните коментари показват нарастваща загриженост относно устойчивостта на инфлацията и необходимостта от запазване на достатъчно рестриктивни финансови условия.
Вероятността за декемврийско увеличение на лихвите достига 85%
Пазарните очаквания се промениха рязко само за едно денонощие.
Според инструмента FedWatch на CME Group фючърсите върху федералните фондове вече показват 85% вероятност Федералният резерв да повиши лихвата с 25 базисни пункта през декември.
Само ден по-рано инвеститорите оценяваха на 16% вероятността централната банка да остави лихвите без промяна на следващото си заседание. Сега тази възможност практически е изключена от пазарните сценарии.
Вместо това се появиха и очаквания за по-агресивно действие. Пазарите вече оценяват на 15% вероятността за увеличение с 50 базисни пункта през декември, докато вероятността за второ повишение през януари е по-висока от 50%.
Следващото заседание на Фед приключва на 9 декември и се очертава като ключово събитие за глобалните финансови пазари.
Тук има и важен нюанс: пазарните фючърси отразяват текущите очаквания на инвеститорите, а не окончателно решение на централната банка. Предстоящите данни за инфлацията, заетостта и потреблението могат отново да променят тези оценки.
Доходността по американските облигации се доближава до 5%
Облигационният пазар също реагира чувствително на перспективата за по-високи лихви.
Доходността по 10-годишните американски държавни облигации се повиши с 13,8 базисни пункта до 4,996%, доближавайки психологически важната граница от 5%.
Това движение е показателно за нарастващото преоценяване на лихвения риск. По-високата доходност прави американските държавни ценни книжа по-привлекателни за международните инвеститори, увеличава търсенето на долари и същевременно повишава разходите за финансиране в глобален мащаб.
Преминаването над 5% би могло да се превърне в допълнителен психологически и технически фактор за пазарите. То би засилило конкуренцията между облигациите и акциите за привличане на капитал, особено ако доходността остане висока за по-продължителен период.
За американското правителство по-високите лихви означават и по-скъпо обслужване на новия дълг, което допълнително усложнява фискалната перспектива на страната.
Валутните пазари: доларът печели позиции, йената остава под натиск
Американската валута запази натрупаните печалби спрямо основните си конкуренти в азиатската търговия.
Еврото се задържа без съществена промяна на ниво 1,1163 долара, а британският паунд остана около 1,3346 долара.
Доларът също се търгуваше почти без промяна спрямо японската йена – около 158,82 йени. Това равнище продължава да поставя японската валута под натиск и поддържа опасенията от евентуална намеса на японските власти, ако обезценяването ѝ се ускори.
Австралийският долар поскъпна с 0,1% до 0,6875 щатски долара, отдалечавайки се леко от достигнатото седеммесечно дъно. Новозеландският долар остана без промяна около 0,5606 щатски долара.
Перспективата за по-високи американски лихви традиционно подкрепя долара, тъй като увеличава доходността от активите, деноминирани в щатската валута. Това може да предизвика пренасочване на международни капитали към американския пазар за сметка на други валутни зони.
Криптовалутите остават под натиск
Промяната в очакванията за паричната политика се отрази и на пазара на криптовалути.
Биткойнът поевтиня с 0,1% до 73 712,34 долара, приближавайки се до тримесечно дъно. Етерът обаче се повиши с 0,6% до 2067,24 долара.
По-високите лихви обикновено са неблагоприятни за криптовалутите, тъй като ограничават ликвидността и повишават алтернативната цена на инвестициите във волатилни активи, които не носят текуща доходност.
Спадът на биткойна е особено показателен за чувствителността на пазара към промяната в глобалните финансови условия. Ако очакванията за продължително затягане на американската парична политика се затвърдят, криптоактивите могат да останат изложени на допълнителен натиск.
Какво означава това за пазарите?
Основният извод е, че инвеститорите започват да се подготвят не просто за едно допълнително увеличение на лихвите в САЩ, а за възможността Федералният резерв да запази рестриктивната си политика значително по-дълго, отколкото пазарите очакваха досега.
Това има няколко важни последствия:
1. Доларът получава ново предимство. По-високите лихвени очаквания и доходността по американските облигации привличат международен капитал към доларовите активи. Еврото, йената и валутите на развиващите се пазари могат да останат под натиск.
2. Акциите са изправени пред риск от преоценка. Доходност около и над 5% по 10-годишните американски облигации прави държавните ценни книжа сериозна алтернатива на акциите. Най-уязвими са технологичните компании, дружествата с високи оценки и бизнесите, зависими от евтино кредитиране.
3. Облигационният пазар навлиза в нова фаза на несигурност. Ако инфлацията продължи да изненадва във възходяща посока, доходността може да остане висока или да се повиши допълнително. Това би увеличило разходите за финансиране както за държавите, така и за компаниите.
4. Златото и криптовалутите могат да изпитат затруднения. По-силният долар и по-високата реална доходност традиционно са неблагоприятни за златото, докато ограничаването на ликвидността създава допълнителни рискове за криптопазара.
5. Рискът от забавяне на икономиката се увеличава. Ако Фед бъде принуден да затяга политиката по-агресивно, за да овладее инфлацията, това може да охлади потреблението, инвестициите и пазара на труда. Така се увеличава опасността от сценарий, при който инфлацията остава висока, а икономическият растеж се забавя.
Големият въпрос пред инвеститорите вече не е само дали Фед ще повиши лихвите през декември, а докъде ще трябва да стигне, за да овладее инфлацията. Ако пазарните очаквания за нов цикъл на затягане се потвърдят, това може да предизвика по-широка преоценка на рисковите активи в глобален мащаб.
В краткосрочен план доларът има предимство, но за фондовите пазари перспективата е по-неблагоприятна: по-скъпо финансиране, по-висока цена на капитала и по-голяма вероятност от корекция на акциите. Именно доходността по 10-годишните американски облигации и следващите инфлационни данни ще бъдат сред най-важните ориентири за посоката на пазарите.
Валутните курсове са актуални към 09:00 часа българско време, източници Reuters и Trading Economics.


Be the first to comment on "Доларът набира сила: инфлацията в САЩ и ястребовите сигнали на Фед засилват очакванията за ново повишение на лихвите"