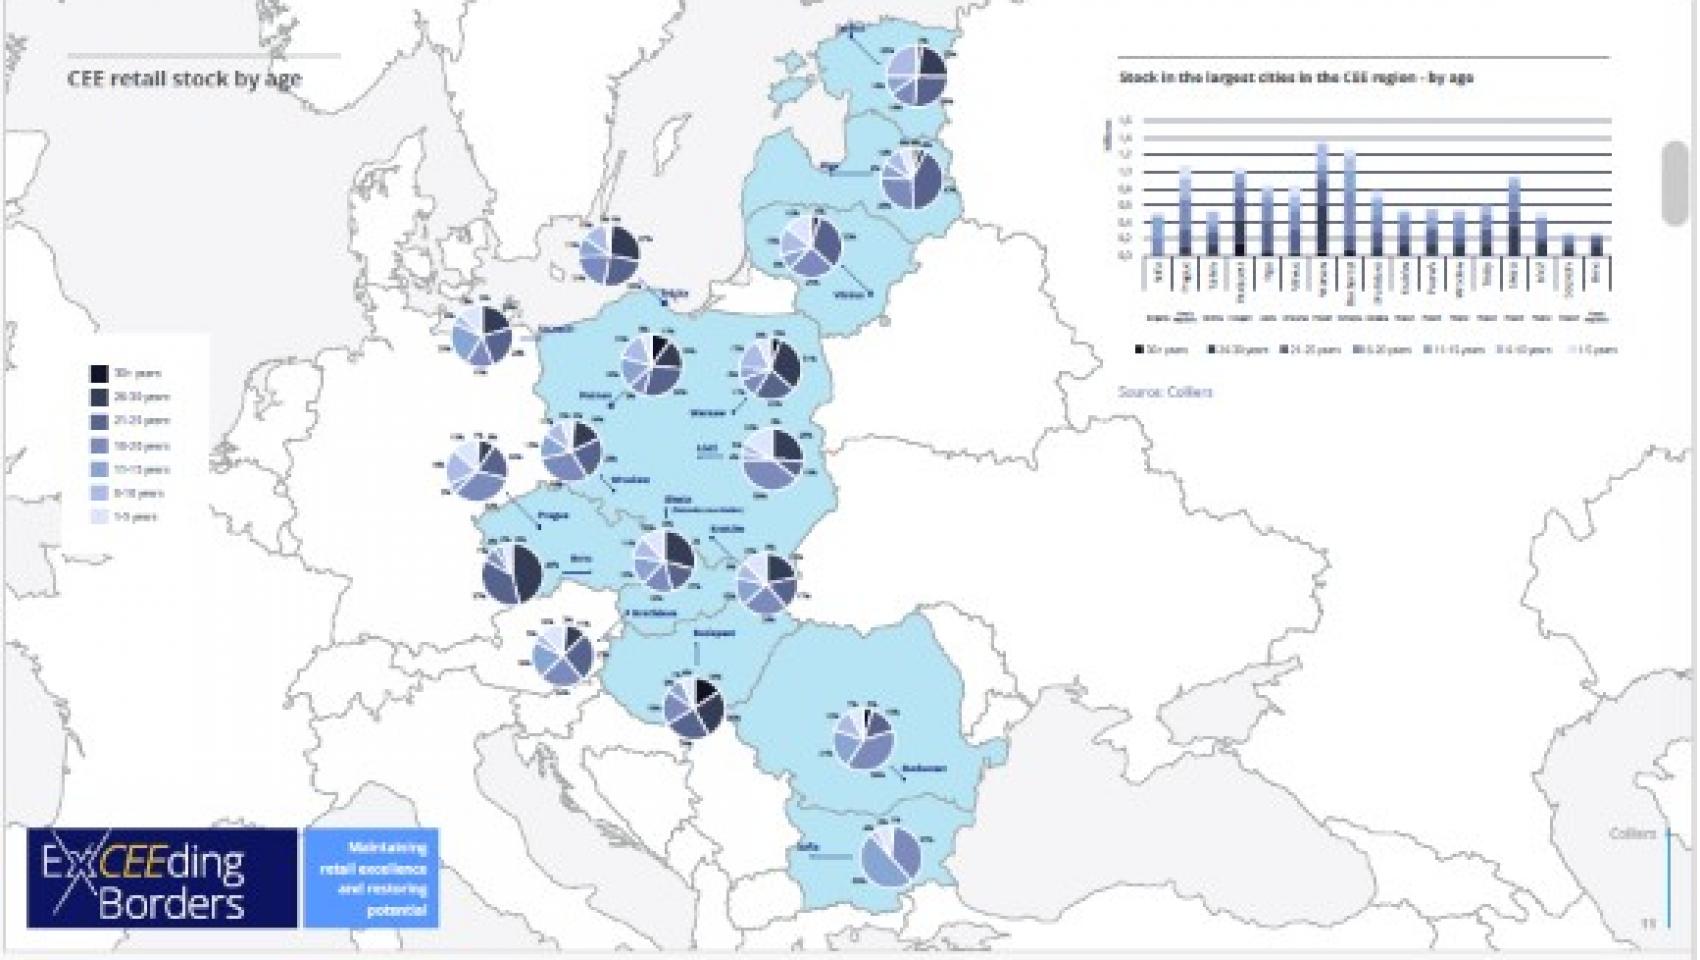
Източник: Colliers
След три десетилетия на бързо строителство пазарът на търговски имоти в Централна и Източна Европа навлиза в нов инвестиционен цикъл. Вместо да увеличават площите на всяка цена, собствениците все по-често влагат капитал в обновяване, смяна на наемателите, нови услуги и преобразуване на съществуващи обекти.
Около две трети от анализираните 33,3 млн. кв. м модерни търговски площи в страните от ЦИЕ-6 и Балтийския регион са на повече от 15 години, показва докладът на Colliers ExCEEding Borders Retail 2026. Над 10,6 млн. кв. м са изградени преди повече от две десетилетия.
Това не означава автоматично масово остаряване на моловете. За разлика от части от Западна Европа, където неконкурентоспособни центрове се събарят или се превръщат в жилища и логистични обекти, повечето активи в ЦИЕ продължават да работят при сравнително висока заетост. Затова водещата стратегия е модернизацията, а промяната на предназначението остава по-скоро селективно решение.
За България докладът очертава двупосочен пазар: значителна част от традиционните търговски центрове вече се нуждаят от обновяване, докато по-младите ритейл паркове продължават да се разрастват извън най-големите градове.
Две трети от площите са на повече от 15 години
Colliers анализира търговски центрове, ритейл паркове, аутлети и други модерни търговски обекти с отдаваема площ над 5000 кв. м. Данните са към края на първото полугодие на 2026 г.
От общо 33,321 млн. кв. м обхванати площи 20,034 млн. кв. м са по-стари от 15 години, а 10,641 млн. кв. м — от 20 години.

Графиката е генерирана с OpenAI
Най-висок е делът на площите над 15 години в Будапеща — 84%. Следват Рига със 76%, Варшава със 70%, Талин с 65%, Братислава и Прага с по 63% и Вилнюс с 62%.

Графиката е генерирана с OpenAI
Възрастта сама по себе си обаче не определя бъдещето на един актив. МОЛ на 25 години с добра локация, висок поток от посетители и възможност за преустройство може да има по-добри перспективи от значително по-нов обект в слаб пазар.
Решаващи стават зоната на привличане, достъпът, конкуренцията, заетостта, разпределението на площите, техническото състояние и възможността сградата да приеме нови функции.
България има едновременно зрял и млад пазар
Възрастовият профил на българския пазар е поляризиран. По данни от графиките на Colliers около 54% от модерните търговски площи са на повече от 15 години. Същевременно приблизително 36% са създадени през последните пет години — отражение главно на бурното развитие на ритейл парковете.
Така страната едновременно навлиза в цикъл на реинвестиране в първото поколение молове и продължава да добавя по-леки и по-евтини формати.
Значителна част от по-стария фонд е концентрирана в София, Пловдив и Варна, докато новите площи все по-често се появяват в средни и малки градове. Докладът отчита нарастващ брой придобивания на зрели активи в България, последвани от ремонт, ребрандиране и оперативно репозициониране.
Това променя и начина, по който инвеститорите оценяват пазара. Вече не е достатъчно да се купи сграда на по-ниска цена. Необходими са капитал, местен управленски екип и ясна стратегия как активът да възстанови посещаемостта и приходите си.
Четири български пътя за възстановяване на стойността
Докладът откроява четири български проекта, които представят различни решения — от обновяване на съществуващ мол до пълна смяна на неговата функция.

Графиката е генерирана с OpenAI
West Mall в София показва модел на целево репозициониране. Обектът, открит като Mega Mall през 2014 г., е придобит от нов собственик през 2023 г. и преименуван. Ремонтът, промяната на наемателския микс и оперативните подобрения са повишили заетостта, посещаемостта, оборотите и нетния оперативен доход.
Центърът разполага с около 24 000 кв. м отдаваема площ и обслужва зона с над 200 000 жители в северозападната част на София. Подписани са 46 нови договора, а комбинацията включва кино, семейни развлечения, ресторанти и други генератори на посещения. Казусът показва, че сравнително компактен актив може да бъде възстановен чрез местно управление и бързи решения, без радикална смяна на предназначението.
Holiday Park в Стара Загора представя смяна на формата. Откритият през 2008 г. мол е придобит през 2021 г., основно преустроен и отворен отново като ритейл парк през 2023 г. Днес комплексът разполага с около 38 000 кв. м площ и според Colliers е сред най-добре представящите се търговски дестинации на местния пазар.
Black Sea Center във Варна следва по-радикална стратегия. Бившият Varna Mall, открит през 2008 г. и дълго време работил при ниска заетост, е придобит от нов собственик през 2026 г. и се преобразува в проект с преобладаваща офисна функция. Неговите приблизително 25 000 кв. м показват как трайно затруднен търговски актив може да бъде спасен чрез промяна на предназначението.
Grand Plaza в Бургас, бившият Burgas Plaza, е пример за възстановяване след загубата на ключов наемател. След напускането на Carrefour през 2016 г. обектът изпитва затруднения. Нов собственик придобива центъра и освободената площ през 2023 г. и започва мащабно обновяване и ребрандиране на комплекса от около 28 000 кв. м.
Тези четири проекта показват, че България няма единен модел. Работещият мол се обновява; неподходящият формат се превръща в ритейл парк; трайно слабият търговски обект може да получи офисна или друга функция.
Молът вече не може да разчита само на магазините
Най-успешните зрели търговски центрове в ЦИЕ постепенно се превръщат в многофункционални дестинации. Към традиционните магазини се добавят ресторанти, здравни услуги, фитнес и уелнес, развлечения, споделени офиси, образование и обществени функции.
Логиката е икономическа. Онлайн търговията може да замени покупката на дреха или електроника, но трудно замества медицински преглед, тренировка, вечеря, детско занимание или културно събитие. Тези функции увеличават броя на поводите за посещение и удължават времето, което клиентът прекарва в обекта.
Тенденцията е видима в целия регион. T1 Centre в Талин намалява зависимостта си от традиционната търговия чрез спорт, развлечения, красота, уелнес и офисни площи. MADA във Вилнюс се преобразува в многофункционален квартален център. Vivo! Bratislava поставя по-силен акцент върху ежедневните покупки и достъпните предложения, включително концепция с два супермаркета.
MOLS в Рига се развива като комплекс от търговия, ресторанти, здравни услуги, хотел, споделени офиси, спорт и събития. Проектът включва и обществено пространство от 8650 кв. м, което трябва да отвори традиционно затворения мол към градската среда.
За българските молове това означава, че свободната площ не трябва непременно да бъде запълвана с още магазини. Медицински и образователни центрове, спорт, детски услуги, офиси и административно обслужване могат да създадат по-устойчив поток през различните части на деня.
Демографският спад променя търсенето, но не го унищожава
Застаряването и свиването на населението са важен риск за региона, но Colliers предупреждава срещу механичното заключение, че потребителският пазар непременно ще намалява със същия темп. Доходите и производителността в ЦИЕ продължават да се доближават до западноевропейските равнища. След отчитане на различията в цените покупателната способност във Варшава и Прага вече е сравнима с тази в Брюксел и Лион.
Най-големите градове ще продължат да привличат население и доходи от по-малки населени места и от чужбина. Според доклада разширяването на потребителския пазар в София ще идва предимно от увеличаването на доходите, а не от нарастване на населението.
Това е важно разграничение. Националният демографски спад може да върви едновременно с повишаване на разходите в София и други големи градове. Обратното също е вярно: строителството на търговски площи в намаляващи регионални пазари не може да се оправдава единствено с общото нарастване на доходите.
Застаряването ще промени и структурата на потреблението. По-възрастните домакинства отделят по-голям дял за здраве, услуги за дома, свободно време и дейности, предоставяни на местно ниво, докато младите харчат относително повече за автомобили, образование, облекло и обувки.
За собствениците това означава по-добра достъпност, места за почивка, медицински и социални услуги, лесна навигация и по-малко физически бариери. Демографската адаптация вече е част от управлението на актива.
Ритейл парковете печелят извън големите центрове
Ритейл парковете са по-млади от традиционните молове и в повечето пазари от ЦИЕ продължават да привличат силно търсене от наемателите. Затова при тях основният въпрос все още не е радикалното репозициониране, а подобряването на услугите, удобството и екологичните показатели.
Форматът е особено подходящ за малки и средни градове. По-ниските строителни и оперативни разходи, директният достъп до магазините и лесното паркиране позволяват присъствието на международни вериги там, където класически мол не би бил икономически оправдан.
В България ритейл парковете отнемат част от практичните покупки — хранителни стоки, дрогерии, достъпна мода и стоки за дома. Традиционните молове запазват предимство при развлеченията, заведенията, социалните контакти и премиум сегмента.
Рискът е експанзията да изпревари реалното търсене. В градове с намаляващо население всеки проект трябва да бъде оценяван според зоната на привличане, доходите, транспортния достъп и наличната конкуренция, а не само според ниската цена на земята.
ESG се превръща от сертификат в оперативна необходимост
При по-старите сгради модернизацията все по-често започва с енергийните разходи. Подмяната на отоплителни, вентилационни и климатични системи, LED осветлението, покривните фотоволтаици и автоматизираното управление на водата и енергията могат едновременно да намалят разходите и да повишат стойността на актива.
Международните наематели все по-често очакват споделяне на данни за потреблението и включване на екологични изисквания в договорите. Така наречените зелени наеми разпределят отговорността между собственика и магазините, вместо ESG разходите да остават само за едната страна.
За българските активи това е особено важно. Сградите от първата вълна на развитие често имат високи разходи за отопление, охлаждане и осветление. Без подобрения те рискуват да загубят не само клиенти, но и големи наематели и по-евтино финансиране.
От обновяване до събаряне: решението е различно за всеки актив
Colliers очертава последователност от възможни стратегии:
- оперативни подобрения и нов наемателски микс;
- ремонт и модернизация;
- разширяване или промяна на търговския формат;
- добавяне на офиси, жилища, здравни и развлекателни функции;
- пълна промяна на предназначението;
- събаряне и ново строителство като крайна възможност.
Полша дава най-много примери за последните етапи. Бивши хипермаркети в Битом и Домброва Гурнича са превърнати в ритейл паркове. Горни търговски етажи на Supersam в Катовице са преобразувани в офиси. Търговският център Malta в Познан е съборен, за да освободи място за жилищен проект.
В Румъния Agora Mall в Арад показва обратната възможност — почти празен център е възстановен чрез ремонт, нови наематели, заведения и развлечения, без да бъде предприемано пълно преустройство.
Българският пазар трябва да инвестира преди активите да загубят клиенти
Основната препоръка към собствениците в България е да не чакат спадът на заетостта да стане необратим. Обновяването е по-евтино и по-малко рисково, когато центърът все още има стабилен поток и разпознаваема позиция.

Източник: Colliers
Необходими са редовни оценки на зоната на привличане, възрастовата структура на клиентите, онлайн конкуренцията, енергийните разходи и представянето на всеки наемател. Освободените площи трябва да се разглеждат като възможност за нова функция, а не само като проблем за запълване.
За ритейл парковете приоритетите са достъпът, удобството, ниските оперативни разходи и енергийната ефективност. За моловете — преживяванията, услугите и смесването на функции. За трайно неконкурентоспособните обекти — смяна на предназначението, преди сградата да загуби остатъчната си стойност.
Новият етап не означава край на търговските центрове. Той означава край на представата, че една сграда може десетилетия да остане успешна само защото предлага магазини. В зрелия пазар стойността вече няма да се създава основно чрез още квадратни метри, а чрез по-доброто използване на вече построените.
––––––––––––––––––––
––––––––––-
Публикация на БТА:
Бъдещето на търговските площи в Централна и Източна Европа е в адаптацията, а не толкова в новото строителство, сочи проучван
Пазарът на търговски имоти в Централна и Източна Европа (ЦИЕ) навлиза в нов етап от своето развитие. След три десетилетия на динамично разрастване на модерните търговски площи, значителна част от търговските центрове, ритейл парковете и универсалните магазини в региона вече са на възраст между 16 и 30 години. Според последния доклад на „Колиърс“ (Colliers) ExCEEding Borders Retail 2026, по-старият сграден фонд от търговски площи в региона не е непременно изправен пред масово остаряване и загуба на функционалност, съобщиха от компанията. Вместо това пазарът навлиза в период на значителни реинвестиции и трансформация, като собствениците все по-често насочват усилията си към обновяване, репозициониране, оптимизиране на микса от наематели и селективно преустройство на отделни активи.
В анализираните пазари от ЦИЕ-6 и Балтийския регион модерните търговски площи възлизат на общо около 33,3 млн. кв. м, от които 20 млн. кв. м – близо две трети – са изградени преди повече от 15 години. Над 10,6 млн. кв. м са изградени преди повече от 20 години. Тази тенденция е особено отчетлива в столиците в региона. Будапеща е с най-висок дял на модерни търговски площи, изградени преди повече от 15 години – 84 на сто, следвана от Рига със 76 на сто и Варшава със 70 на сто. В Талин, Братислава, Прага и Вилнюс делът на тези площи също надхвърля 60 на сто.
От експанзия към оптимизация
Настоящото състояние на търговските площи в ЦИЕ е резултат от интензивното развитие на сектора в края на 90-те и началото на 2000-те години, отбелязват от компанията и допълват, че много от търговските центрове, изградени през този период, продължават да функционират успешно, но все по-често се нуждаят от инвестиции, за да отговорят на променящите се очаквания на потребителите, изискванията на търговците и екологичните стандарти.
„Пазарът на търговски площи в ЦИЕ преминава от експанзия към оптимизация. Значителният обем на вече утвърдените търговски площи създава сериозни инвестиционни възможности, но няма универсален подход. В зависимост от местоположението на актива, конкурентната му позиция и физическите му характеристики, подходящата стратегия може да включва оптимизиране на микса от наематели и обновяване, промяна на формата или цялостно преустройство,“ коментира Войчех Войтович, старши бизнес анализатор, Market Insights, Colliers, цитиран в прессъобщението.
За разлика от някои пазари в Западна Европа, където търговски центрове, загубили своята конкурентоспособност, все по-често се преобразуват в жилищни, логистични или многофункционални проекти, много от търговските активи в ЦИЕ продължават да поддържат сравнително високи нива на заетост и да привличат стабилно търсене от страна на наемателите, посочват от компанията. Според Colliers това означава, че в голяма част от региона модернизацията, а не цялостното преустройство, остава водещият подход.
Търговските центрове вече предлагат много повече от пазаруване
Трансформацията на утвърдените търговски активи все по-често надхвърля рамките на физическото им обновяване. Собствениците разширяват микса от наематели, като включват заведения, обекти за свободното време и развлечения, здраве и уелнес, фитнес, здравни услуги, споделени работни пространства и услуги за местните общности. Тези функции създават допълнителни поводи за посещение, допринасят за по-висока посещаемост и са в по-малка степен изложени на конкуренцията на онлайн търговията в сравнение с традиционния формат магазини.
Според „Колиърс“ тази тенденция отразява и по-широките промени в потребителския пазар в ЦИЕ. Въпреки застаряването на населението в региона и демографския спад в някои държави, покупателната способност на домакинствата продължава да нараства, тъй като доходите и производителността постепенно се доближават до нивата в Западна Европа. Демографските промени вероятно ще повлияят и върху структурата на потребителските разходи, като ще нараства относителното значение на здравните услуги, свободното време и услугите, предоставяни на местно ниво, прогнозират от компанията. Дори в държавите с намаляващо население най-големите градски райони в региона вероятно ще запазят ролята си на важни центрове на население и покупателна способност, подкрепени от вътрешната и международната миграция, смятат от „Колиърс“ .
„Застаряването на населението не означава непременно свиване на потребителския пазар. Доходите на домакинствата в ЦИЕ нарастват, а покупателната способност все повече се концентрира в най-големите градове в региона. В същото време застаряването на населението и ориентирането на потреблението в по-голяма степен към услуги променят структурата на търсенето. Затова търговските обекти ще трябва да предлагат много повече от традиционното пазаруване, което допълнително засилва необходимостта от модернизация и репозициониране на утвърдените търговски активи,“ коментира Гжегож Сиелевич, ръководител „Икономически и пазарни анализи“, ЦИЕ, „Колиърс“, цитиран в прессъобщението.
От там отбелязват, че тази трансформация вече е видима в целия регион. В Естония търговските центрове все по-често предлагат заведения, възможности за свободното време и спорт, уелнес и здравни услуги. Например T1 Centre в Талин постепенно намалява зависимостта си от традиционната търговия, като разширява предлагането си с развлекателни и спортни активности, услуги в сферата на красотата и уелнеса, както и офис площи. В Литва фокусът остава основно върху модернизацията и целенасоченото репозициониране. MADA във Вилнюс преминава през мащабна реконструкция, чиято цел е да го превърне в многофункционално място за местната общност, съчетаващо пазаруване, услуги и свободно време. Същевременно Europa Shopping Centre разширява предлагането си в сферата на здравето, уелнеса, спорта и развлеченията. В Словакия утвърдените търговски центрове се адаптират към силно конкурентната среда чрез обновяване и предлагането на заведения, здравни и уелнес услуги, развлечения и търговски обекти, ориентирани към ежедневните потребности. Vivo! Bratislava например се репозиционира с по-силен фокус върху ежедневните нужди и достъпното пазаруване, включително чрез концепция с два супермаркета.
Засилва се тенденцията към многофункционална трансформация
Въпреки че обновяването остава водещият подход, докладът на „Колиърс“ отчита и все повече случаи, при които съществуващата търговска концепция вече не отговаря в достатъчна степен на нуждите на пазара. Полша е сред най-ясните примери за тази тенденция. С нарастващото насищане на пазара част от по-старите търговски активи се трансформират в ритейл паркове, многофункционални комплекси, офисни или жилищни проекти. Бивши търговски обекти като Pasaż Tesco в Гдиня и Malta в Познан се преустройват за жилищни нужди, докато други търговски центрове се трансформират в по-гъвкавия формат на ритейл парковете. Латвия също показва потенциала за по-мащабна градска трансформация. Преустройството на MOLS в Рига ще създаде многофункционален комплекс, който ще съчетава търговски площи, заведения, здравни услуги, хотел, споделени работни пространства, спорт, уелнес, развлечения и събития. В центъра на проекта е предвидено обществено пространство с площ от 8,650 кв. м. Целта е съществуващият търговски център, ориентиран основно към собствените си вътрешни пространства, да се превърне в по-отворена и пълноценна градска среда. В Румъния също се наблюдава широк спектър от подходи – от целенасочено обновяване до по-мащабно преустройство. Agora Mall в Арад например е основно модернизиран и репозициониран с фокус върху търговия, заведения, развлечения и услуги, след период на много ниска заетост.
Ритейл парковете следват различен модел на развитие
Ритейл парковете като цяло са по-млади в сравнение с традиционните закрити търговски центрове и на много от пазарите в ЦИЕ продължават да се радват на силно търсене от страна на наемателите, коментират от „Колиърс“ и допълват, че в резултат на това инвестиционният фокус при тях е различен. Вместо към мащабно репозициониране, собствениците насочват усилията си към подобрения, свързани с ESG, разширяване на предлаганите услуги, търговски концепции, ориентирани към удобството на потребителите, и подобряване на клиентското преживяване. Този формат е особено подходящ за малките и средните градове, където удобството, добрата достъпност и ефективните оперативни разходи допринасят за поддържане на търсенето от страна на търговците.
Същевременно някои по-стари търговски комплекси, изградени около хипермаркети, се трансформират в модерни ритейл паркове. Примери от Полша и Чехия показват как промяната на търговския формат може да бъде алтернатива на цялостното преустройство.
Следващият етап в развитието на ритейл пазара ще бъде специфичен за всеки актив
В доклада се очертава широк спектър от стратегии за по-старите търговски активи – от промени в микса от наематели и обновяване до разширяване, промяна на търговския формат, преустройство в многофункционални проекти и, в отделни случаи, събаряне. Изборът на подход все повече зависи от местоположението, зоната на привличане на посетители, нивото на заетост, конкурентната позиция, физическите характеристики и потенциала за преустройство на конкретния актив. Според „Колиърс“ следващият етап в развитието на търговските площи в ЦИЕ ще бъде насочен в по-малка степен към създаването на нови площи и в по-голяма – към адаптирането на съществуващите към променящите се нужди на потребителите и наемателите. Демографските промени, дигитализацията и изискванията за устойчивост ще засилват необходимостта от адаптация, но подходът ще бъде различен за всеки отделен актив, изтъкват от компанията.
Настоящият етап не бележи края на търговските центрове, а по-скоро ще промени представата за успешна търговска дестинация – място, което все по-често съчетава пазаруване със заведения, услуги, свободно време, уелнес, развлечения и функции, насочени към местната общност, посочват от компанията.



Be the first to comment on "Търговските площи в ЦИЕ сменят модела: по-малко строителство, повече трансформация"