Източник: iStock by Getty Images
Германската автомобилна индустрия навлиза в преструктуриране, което все по-трудно може да бъде определено като временен спад. BMW представи в сряда план за възстановяване на рентабилността чрез съкращаване на управленските структури, широко използване на изкуствен интелект, локализиране на производството и два нови модела. Volkswagen подготвя десетки хиляди допълнителни съкращения, Mercedes-Benz отново отваря програмата си за доброволно напускане, Audi и Porsche също намаляват разходи и персонал.
Общият знаменател вече не е само конкуренцията от субсидираните китайски електромобили. Европейските производители едновременно се сблъскват със загуба на позиции в Китай, все още слабо вътрешно търсене, американски мита, високи разходи за труд и енергия, скъпа електрификация и софтуерна трансформация, геополитически сътресения и регулаторна тежест.
Затова кризата постепенно се пренася от автомобилните концерни към стотиците им доставчици. За България това е особено важно: местната автомобилна индустрия е дълбоко интегрирана в европейските и особено германските производствени вериги. По данни на Automotive Cluster Bulgaria секторът включва над 380 компании и 38 R&D центъра, осигурява повече от 80 хил. работни места и над 10 млрд. евро оборот.
Така германското преструктуриране може да се превърне едновременно в риск за традиционните български производства и възможност за електрониката, софтуера и инженерните центрове.
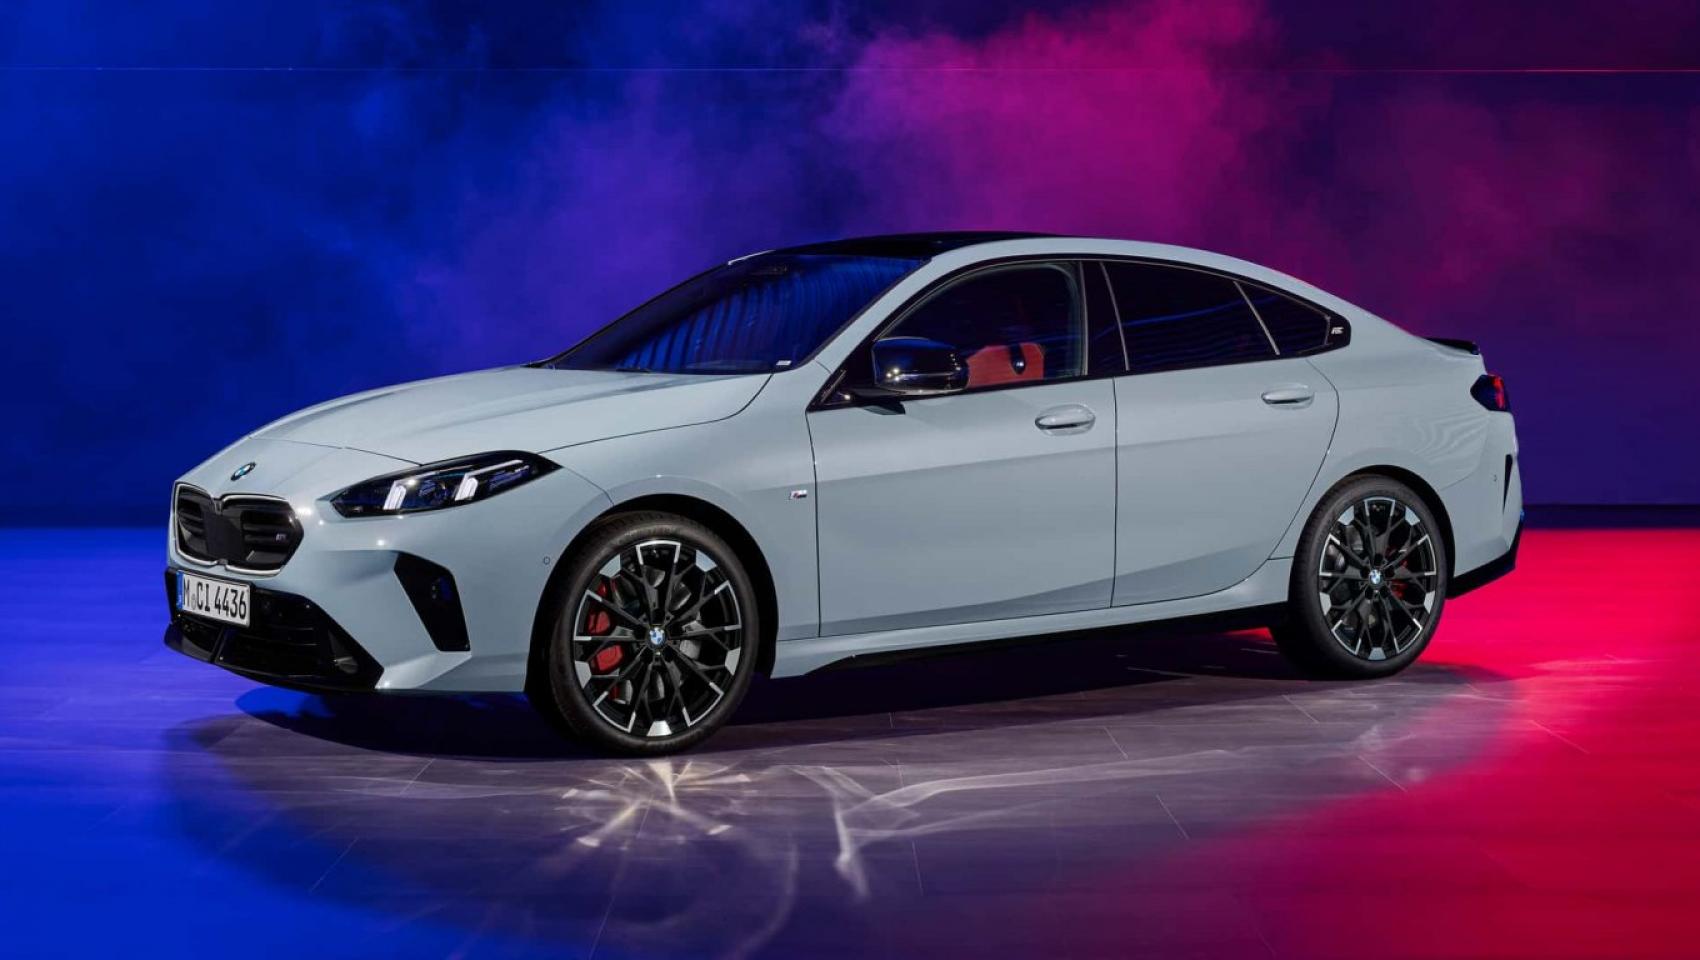
BMW: AI, по-малко управление и нови автомобили
Планът на BMW показва накъде се движи целият сектор. До средата на 2027 г. компанията иска да намали с една пета броя на подразделенията и свързаните с тях управленски позиции. AI трябва да автоматизира процеси, да съкрати времето за вземане на решения и да направи структурата по-лека. Паралелно около 8000 работни места трябва да бъдат премахнати, основно в Германия, съобщи Reuters.
Но новият главен изпълнителен директор Милан Неделкович настоява, че това „не е програма за съкращаване на разходите“. BMW комбинира икономиите с нова продуктова стратегия: по-достъпен електромобил Neue Klasse за Европа от 2028 г., нов луксозен SUV над X7 за САЩ и по-дълбока локализация в Китай. Там компанията ще използва повече местни технологични партньори за автономно управление и софтуер и обмисля износ към Югоизточна Азия.
Залогът е рентабилността. Автомобилното подразделение трябва да достигне оперативен марж от 3–5% през 2028 г. и да се върне към 8–10% в началото на следващото десетилетие, спрямо последно отчетените 2,3%.
BMW не е изключение
Мащабът на проблема се вижда още по-ясно при Volkswagen. Концернът подготвя около 50 хил. допълнителни съкращения в световен мащаб, приблизително половината в Германия, след вече договореното през 2024 г. закриване на 35 хил. германски работни места до 2030 г. Бъдещето на редица заводи след началото на следващото десетилетие остава неясно.
Volkswagen вече прекратява част от колективните договори в Германия, за да отвори нови преговори за условията на труд и разходите. Това изостря конфликта с IG Metall и създава риск от стачки в началото на 2027 г. , съобщи Reuters.
Mercedes-Benz също възобновява програмата си за доброволно напускане и предупреждава, че два германски завода могат да бъдат застрашени, ако разходите не бъдат намалени.
Данните на VDA показват структурния характер на процеса. Германската автомобилна индустрия вече е загубила около 100 хил. работни места от 2019 г., а асоциацията оценява риска от още 125 хил. до 2035 г., ако условията за производство и регулаторната среда не се подобрят.
Китай е само част от проблема
Китайската конкуренция е най-видимият симптом, но не обяснява сама кризата. Германските компании губят позиции именно в Китай — дълго време един от най-доходните им пазари — защото местните потребители преминават към BYD и други китайски марки, които имат предимство при батериите, софтуера, скоростта на разработване и цената. Едновременно китайските производители увеличават присъствието си в Европа, което засилва ценовата конкуренция.
Но европейските производители имат и собствени структурни слабости. Според VDA сред тях са високите данъци и социални разходи, скъпата енергия, бюрокрацията и недостатъчната гъвкавост на трудовия пазар.
Електрификацията добавя втори огромен разход. Производителите трябва едновременно да поддържат традиционните модели и да инвестират милиарди в батерии, нови електрически платформи, софтуер и автономно управление, без гаранция колко бързо потребителите ще преминат към електромобили.
А европейският пазар все още не е възстановил обемите си отпреди пандемията. Automotive Cluster Bulgaria посочва, че през 2025 г. за първи път Европа е внесла повече произведени в Китай автомобили, отколкото европейски автомобили е изнесла към Китай. При автомобилите с двигатели с вътрешно горене около 80% от компонентното съдържание все още се произвежда в Европа, докато при електромобилите делът пада до приблизително 45%.
Към това през 2026 г. се добавиха американските мита и войната в Близкия изток. През април индексът на бизнес климата на ifo за германската автомобилна индустрия падна до -23,8 пункта, а очакванията – до -30,7. Делът на компаниите с недостиг на междинни продукти скочи от под 1% на 9,3%.
Кризата вече е при доставчиците
Именно тук се намира най-големият риск за Централна и Източна Европа. Според европейската асоциация на доставчиците CLEPA през първата половина на 2026 г. компаниите от сектора са обявили 18 900 съкращения. Това е трета поредна година със значителна загуба на работни места. В същото време две трети от новосъздадените позиции вече са свързани с електромобилността.
Финансовият натиск е още по-показателен: 24% от доставчиците очакват отрицателна рентабилност през 2026 г., а 76% – марж под 5%, който CLEPA определя като минимален за устойчиви инвестиции. 73% вече са променили продуктовото си портфолио, а 40% увеличават присъствието си извън автомобилната индустрия, включително в отбраната.
Когато автомобилният производител трябва да спести милиарди, натискът неизбежно преминава надолу: по-ниски цени, по-малки и по-непредвидими обеми, по-строги изисквания за производителност и концентрация върху по-малък брой доставчици.
България: германският риск е и български риск
Тази зависимост вече се признава и от българското правителство. През септември Министерството на икономиката посочи „много силната концентрация на дейност, свързана с германската автомобилна индустрия“ като причина България да се адаптира към новата конкурентна среда и паралелно да привлича инвеститори от Азия.
Германия остава и сред основните пазари за българския износ — заедно с Румъния, Италия, Гърция и Франция тези държави формират 68,4% от експорта ни към ЕС през първата половина на 2026 г., по данни на Bulgarian Industrial Association
Но ефектът върху българската автомобилна индустрия няма да бъде еднакъв.
Най-уязвими са производителите на традиционни механични части за двигатели, трансмисии и изпускателни системи. При тях проблемът не е само настоящият спад на поръчките, а структурното отпадане на част от компонентите при електрическото задвижване.
Кабелните снопове също са под силен натиск. Тук към свиването на разходите се добавят растящите заплати и преминаването към нови електронни архитектури, които променят количеството и вида на необходимото окабеляване. За трудоемките производства рискът е част от поръчките да се преместят към по-евтини локации извън ЕС.
Пластмасовите и интериорните компоненти вероятно ще останат част от европейската верига, но доставчиците ще трябва да автоматизират производството и да работят с по-малки маржове.
Електрониката и софтуерът могат да бъдат печелившата страна
При електрониката картината е различна. Независимо от задвижването, новите автомобили съдържат все повече сензори, силова електроника, системи за управление и изчислителна мощност. България вече има значителна база в този сегмент — Инвестиционната агенция посочва, че в страната се произвеждат компоненти и сензори за голяма част от европейските автомобили, по данни на InvestBG
Още по-голяма възможност се отваря при софтуера, R&D, AI, автономното управление и киберсигурността. Ако европейските концерни едновременно съкращават скъпи централни структури и увеличават инвестициите в софтуер, част от инженерната работа може да бъде пренасочена към по-конкурентни локации в рамките на ЕС. България вече разполага с десетки автомобилни R&D центрове и натрупано инженерно ноу-хау, сочи Automotive Cluster Bulgaria.
Това обаче не е автоматичен дивидент. Конкуренцията за подобни инвестиции с Полша, Румъния, Чехия, Словакия и Унгария е силна и решаващи ще бъдат инженерните кадри, инфраструктурата, енергията, данъчната предвидимост и скоростта на административните процедури.
От евтини компоненти към технологична специализация
Точно тук германската криза може да се превърне в повратна точка за България. Досегашният модел — конкурентен труд плюс близост до германските заводи — вече не е достатъчен. Ако европейските OEM производители намаляват моделните разновидности, консолидират платформите и автоматизират производството, ще им трябват по-малко доставчици, но с повече технологични способности.
За българските предприятия това означава три непосредствени задачи: автоматизация за защита на маржовете; диверсификация на клиентите извън Германия и дори извън автомобилната индустрия; и пренасочване към електроника, силови модули, батерийни компоненти, софтуер и инженеринг.
ЕС също започва да търси отговор. В Германия вече се настоява за по-ниски енергийни и непреки трудови разходи, по-малко бюрокрация и стимули за европейско производство, а политическият натиск расте за разширяване на защитата срещу субсидиран китайски внос.
Но митата могат да купят време, не да решат проблема с производителността. Ако Европа не намали собствените си производствени разходи и не ускори разработването на по-евтини електромобили, батерии и софтуер, защитата на пазара само ще отложи преструктурирането.
За България изводът е сходен. Кризата в германската автомобилна индустрия не означава непременно криза за целия български автомобилен сектор — но почти сигурно означава край на досегашния му модел на растеж. Компаниите, зависими от големи обеми традиционни компоненти и евтин труд, са най-изложени на натиск. Производителите на електроника и високотехнологични компоненти и инженерните центрове могат, напротив, да спечелят.



Be the first to comment on "Германският автомобилен модел под натиск: кризата слиза по веригата към България"