Източник: Енерго-Про, архив.
Европейският съюз навлиза в есенно-зимния сезон с взаимно усилващи се рискове, които ще повлияят на енергийните пазари. Най-неблагоприятното съчетание вече се случи и то е свързано с ограничаването на енергийните доставки през ключовия не само за Европа, но и за света Ормузки проток.
Пряката зависимост на ЕС по отношение на доставките на втечнен природен газ (ВПГ) от Ормуз е около 8%-10% (по данни към 2025 г.), но ценовата чувствителност на европейския газов хъб TTF е много по-висока. В резултат на продължаващата криза с енергийните доставки, съществения ценови риск и натиск за газовите пазари в ЕС идва от преразпределението при търговете и доставката на ВПГ в световен план. През Ормузкия пролив преди войната преминаваха около 20% от световните количества ВПГ, а загубата на този ключов маршрут кара водещи купувачи като азиатските да търсят заместващи доставки от други производители, което увеличава конкуренцията с Европа за все по-ограничените количества. Към 01.10.2026 г. цената на TTF в Европа е 72 евро/MWh, което е ръст от около 128% на годишна база.
Друг утежняващ фактор за Европа в навечерието на есенно-зимния сезон е ниската степен на запълняемост на газохранилищата. Към 29.09.2026 г. общата запълняемост е в размер на 810 TWh (71,5%), което е под нивото на средното запълване за същия период през 2021 – 2025 г. (87,04%). Разпределението на запълняемостта по държави също има значение – към същата дата Германия е запълнила газохранилищата на 57,9%, Австрия на 68,2%, Франция на 83,5%, а Италия на 87,1%. Трябва да се отбележи, че към момента това относително ниско общо ниво на запълняемост не означава непременно физически недостиг, а по-скоро, че по-ниските запаси увеличават ценовата чувствителност към продължителни студове, технологични аварии в терминалите или закъснение на доставки.
Защо цената на природния газ е важна за електроенергийните пазари в ЕС през есенно-зимния сезон?
Това е така, защото газовите ТЕЦ остават решаващи за формирането на пределната цена на електроенергията в часовете с пикови натоварвания. През зимата производството на електроенергия от фотоволтаични ЕЦ намалява, а голяма част от пиковите товари се покриват от бързоманеврени мощности като газовите и въглищни ТЕЦ. По отношение на въглищните ТЕЦ значително влияние за тяхната конкурентоспособност има Схемата за търговия с емисии (СТЕ) в рамките на ЕС. Към 24.09.2026 г. цената на въглеродните емисии е 86,56 евро/tCO2, което в конкретния случай на българската ТЕЦ Марица Изток 2 при емисионен коефициент 1,354tCO2/MWh означава, че само компонента „въглеродни емисии“ би формирал 117,2 евро/MWh от себестойността на електроенергията. По данни, взети от годишния финансов отчет за 2024 г. на Дружеството става ясно, че емисиите формират 49,34% от оперативните разходи за 2024 г., което затвърждава огромната тежест, която търговията с емисии оказва върху работата на въглищните ТЕЦ. За разлика от предишната зима, тази ще бъде посрещната с голям инсталиран капацитет на системите за съхранение на енергия. Те действително могат да помагат за поддържането на електроенергийния баланс в критичните часове за електроенергийната система, но трябва да подчертаем, че през есенно-зимния сезон по-малкото слънчеви часове и по-малкото произведени количества от фотоволтаични ЕЦ ще означава, че тези батерийни системи ще трябва да се зареждат с по-скъпа електроенергия.
Друг важен фактор, с отражение поне до м. октомври 2026 г. е кризата свързана с маловодието през р. Дунав, която започна още през средата на м. юли. От нея са засегнати ядрени централи като АЕЦ „Пакш“ в Унгария, АЕЦ „Черна вода“ в Румъния и отчасти АЕЦ „Козлодуй“ в България. АЕЦ „Пакш“ бе принудена да ограничи производството си само една турбина от около 240 MW, но постепенното увеличаване на речните нива позволи на централата да заработи на пълна мощност от края на м. август. По отношение на електропроизводството най-сериозна остава ситуацията с АЕЦ „Черна вода“ в Румъния, където двата ядрени блока с обща нетна инсталирана мощност от 1300MW са спрени вече повече от месец. В следствие на тези непланирани спирания, ценовите ефекти на борсите в Унгария, Румъния и България настъпиха моментално. Средната цена на пазара „ден напред“ за м. август 2026 г. в България, сравнено с предходния м. юли 2026 г. се е повишила с 28,10% до 143,15 евро/MWh, тази в Румъния е достигнала до 151,16 евро/MWh (ръст от 25,81%), а в Унгария – 152,17 евро/MWh (увеличение от 24,37%). За разлика от Румъния и Унгария обаче, по отношение на износа на електроенергия, през м. август 2026 г. България е един от лидерите с трансгранично търговско салдо от +834,3 GWh, докато Румъния е -277,5 GWh, а Унгария с -1141 GWh. Обстоятелството, че България запази своето лидерство на Балканите се дължи основно на факта, че през м. август 2026 г. не се наложи АЕЦ „Козлодуй“ да спира блокове – централата е произвела 1375 GWh (дял от 38,6% от генерацията в страната), фотоволтаичните ЕЦ продължиха да дават огромни количества (общо произведени 1164 GWh или 32,6% дял от електропроизводството), а въглищните ТЕЦ също запазиха структуроопределящата си роля в този кризисен за електроенергийната система момент с произведени 611 GWh или 17,1% от електропроизводството в България. Важно е обаче да се отбележи, че положителното търговско салдо не означава непременно по-ниски цени на спот пазара, какъвто е случаят и с България.
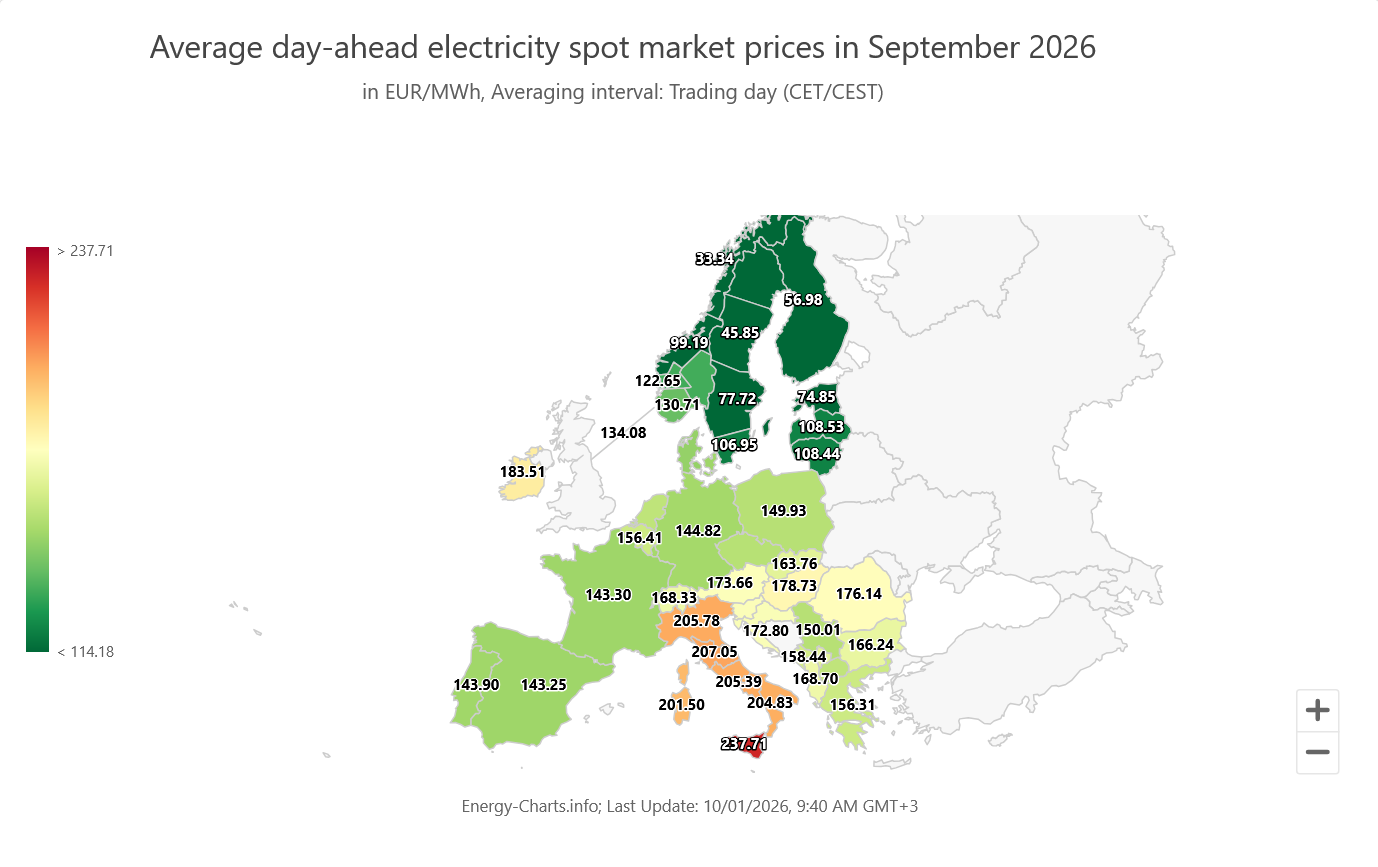
През м. септември 2026 г. цените на спот пазара в трите държави продължиха възходящата тенденция – в България средномесечната цена на „ден напред“ е 166,24 евро/MWh (16% увеличение спрямо август), в Румъния – 176,14 евро/MWh (16,52% увеличение спрямо август), а в Унгария – 178,73 евро/MWh (17,45% увеличение спрямо август).

Въпреки намаляването на мощността на 5 блок на АЕЦ „Козлодуй“, през м. септември 2026 г. централата е лидер като дял от общото нетно електропроизводство с произведени 1313 GWh (38,3%), ФЕЦ са произвели 922 GWh (26,9%), а въглищните ТЕЦ – 778 GWh (22,7%).
За Европа най-тежкия сценарий за есенно-зимния сезон е комбинация от множество фактори като продължаващите ограничени енергийни доставки през Ормузкия проток, ранно застудяване през м. октомври и м. ноември и слабо производство от вятърни ЕЦ. Това би породило необходимост от по-голямо участие на газовите и въглищните ТЕЦ, а както вече стана ясно техните оперативни разходи са високи. По-високото потребление на природен газ означава, че от газохранилищата ще се изтегля повече газ, отколкото ще се използва за тяхното запълване, а това би създало допълнителен ценови натиск върху цената на TTF. По отношение на региона на югоизточна Европа този ценови натиск също може да се очаква да бъде сериозен, заради недостатъчните преносни капацитети и свързаност с Централна и Западна Европа, относително високия дял на участие на въглищните ТЕЦ и традиционно високото потребление на електроенергия в зимните месеци. Ситуацията на Балканите през м. октомври 2026 г. ще бъде повлияна най-вече от наличието на достатъчно надеждни електропроизводствени мощности и цената на енергоресурсите. Във връзка със ситуацията около АЕЦ „Черна вода“ 24 септември 2026 г. Румъния обяви, че възможното връщане в експлоатация на двата спрени блока е около средата на м. октомври, в зависимост от речните нива на Дунав. Възможният очакван ценови ефект в регионално отношение може да се изрази в използването на по-скъпи заместващи налични мощности като газови и въглищни ТЕЦ, особено в часове с пиково потребление, когато ВЕИ не са налични. По-голямата необходимост от внос на електроенергия от Румъния вече е ясно изразена от началото на м. август и ще продължава да се влияе от това кога АЕЦ „Черна вода“ ще бъде върната в експлоатация.
Рисковете за индустрията в България
При реализация на неблагоприятния сценарий, свързан със задържане на високите цени на електроенергията до края на 2026 г., основните рискове за индустрията са свързани с намаляване на нейната конкурентоспособност. В този смисъл най-уязвими са индустриалните производства с висока енергийна интензивност, а практиката през последните години подчертава, че те не могат непрестанно да прехвърлят нарастващите си разходи върху крайната цена. Хронично високите цени на електроенергията неминуемо водят до отлив на инвестиции, ограничават капацитета на индустриалните предприятия за реинвестиции и в крайна сметка водят до намалена конкурентоспособност. Ключов елемент поне за запазването на индустрията през предстоящия есенно-зимен сезон са мерките, свързани с компенсациите. Във връзка с това българското правителство прие програма за компенсиране на небитовите крайни клиенти за периода от 1 септември 2026 г. до 30 юни 2027 г., с предвиден автоматизиран компенсационен механизъм. Компенсацията ще се изчислява на база разликата между средната цена на базовия сегмент „Ден напред“ на Българската независима енергийна борса за периода 1 септември 2026 г. – 30 юни 2027 г. и базовата стойност от 122,71 евро/MWh, без ДДС. Максималният размер на компенсацията е до 80 на сто от разликата. Конкретният процент ще бъде определен от Министерския съвет след приключване на 10-месечния период, съобразно наличните средства във Фонд „Сигурност на електроенергийната система“. Ключово е да се отбележи, че според параметрите на програмата индикативния бюджет е до 140 млн. евро, а плащанията са предвидени след края на десетмесечния период или на наличните средства във Фонд „Сигурност на електроенергийната система” – което от условията настъпи първо. В този смисъл очакваната помощ може да намали общата финансова тежест, но предприятията трябва да осигурят ликвидност за зимните сметки преди получаването ѝ.
Имат ли алтернативен модел на компенсациите за българската индустрия?
Съществуват няколко алтернативни механизма, които в средносрочен и дългосрочен план могат да намалят рисковете за българската индустрия от високите цени на електроенергия. Тези механизми са свързани с обединение на индустриални потребители, които участват съвместно в търговете, или наличието на достатъчни продукти на борсовата платформа с дългосрочен хоризонт. Индустриалните обединения съответстват и на европейската политика – в Препоръка (ЕС) 2026/917 от 22 април 2026 г. Комисията насърчава обединяването на търсенето и доброволните платформи за PPA, при спазване на правилата за конкуренцията. Само по себе си групирането на индустриалните консуматори не гарантира ниски цени, но обединяването им може да донесе със себе си редица ползи като намалени разходи по договаряне, осигуряване на по-предвидими товари. Важно е да се отбележи, че в България вече съществуват форми на обединения, агрегиране на потреблението и дългосрочни PPA. Развитието им като по-достъпна алтернатива на продължителните компенсации предполага разширяване на възможностите за съвместно договаряне от независими индустриални предприятия. Конкретна посока е създаването на доброволни обединения, в които потребителите определят обща стратегия за закупуване, управление на ценовия риск и чрез конкурентни и прозрачни процедури избират доставчици.
При дългосрочните договори важни са ценовите параметри, а не само срокът. Така например, при хипотетичен десетгодишен договор, чиято цена се формира основно от движението на пазара „ден напред“ няма да защити купувачите от ценовия риск. Затова при дългосрочните договори е изключително важно да се предвиди адекватна ценова формула, вземайки задължително предвид, че в сегашното си състояние „спот“ пазарите в ЕС не предлагат ценова сигурност. Същевременно при дългосрочните договори трябва да се вземат предвид и икономическите и пазарни интереси на производителите, с точно определени количества, доставки и часове. Разбира се, както при всеки борсов продукт, и при дългосрочните продукти съществуват рискове – ако на „спот“ пазара цените паднат драстично, цените по дългосрочните договори могат да бъдат временно неизгодни в сравнение със спот цената. Именно затова управлението на рисковете изисква проактивен подход от страна на всички борсови участници.
Следователно като извод може да бъде посочено, че продължителното компенсиране на високите цени на електроенергията натоварва публичните финанси или прехвърля тежестта към финансовия ресурс на енергийната система. При липса на ясни ограничения то може да отслаби стимулите на предприятията за управление на ценовия риск, енергийна ефективност и гъвкаво потребление. Същевременно ограничаването на подкрепата трябва да бъде съпроводено с реален достъп до конкурентни договори. Недостатъчното дългосрочно договаряне може да произтича както от поведението на потребителите, така и от ограничено предлагане, високи обезпечения и неподходящ профил на доставките.
Възможна алтернатива са доброволни индустриални обединения за съвместно закупуване на електроенергия и управление на свързаните рискове. Чрез обединяване на потреблението, професионално договаряне и конкурентни процедури те могат да намалят разходите за сделки и да разширят достъпа до дългосрочни продукти. Ефективността им ще зависи и от финансовите възможности на участниците, правилата за разпределение на отговорностите и способността им да съчетават различни доставки според действителните потребности на индустрията.
Развитието на дългосрочния пазар изисква достатъчно конкурентни оферти, прозрачни условия и договори, съобразени с часовия и сезонния профил на потреблението. Предвидимостта за индустрията трябва да бъде съчетана с приходи, които позволяват на производителите да поддържат мощностите и да инвестират, а държавата може да подпомогне този процес чрез отстраняване на пречки и внимателно ограничени инструменти за гаранции и подпомагане. Така подкрепата би изграждала трайна способност за управление на риска и би намалявала необходимостта от последващи компенсации.
В заключение, сегашния модел на компенсации от страна на държавата вече създаде очаквания у индустриалните консуматори за непрекъсната помощ, което по естествен начин ще намали техния интерес към търсенето на алтернативни борсови продукти. Но тези компенсационни механизми от страна на държавата също не са без финансови отражения, особено за сметка големите производители на електроенергия, които изплащат целеви вноски във Фонд „СЕС“ тъкмо за компенсациите за небитовите потребители на електрическа енергия. Ако така структурираните компенсационни механизми останат без промяна, съществуват реални рискове не само за финансовите резултати на дружествата, но и в намаляване на техните възможности за реинвестиции и изпълнение на инвестиционните им програми.


Be the first to comment on "Електроенергийните пазари преди есенно-зимния сезон – рискове за Европа и алтернативи за българската индустрия"