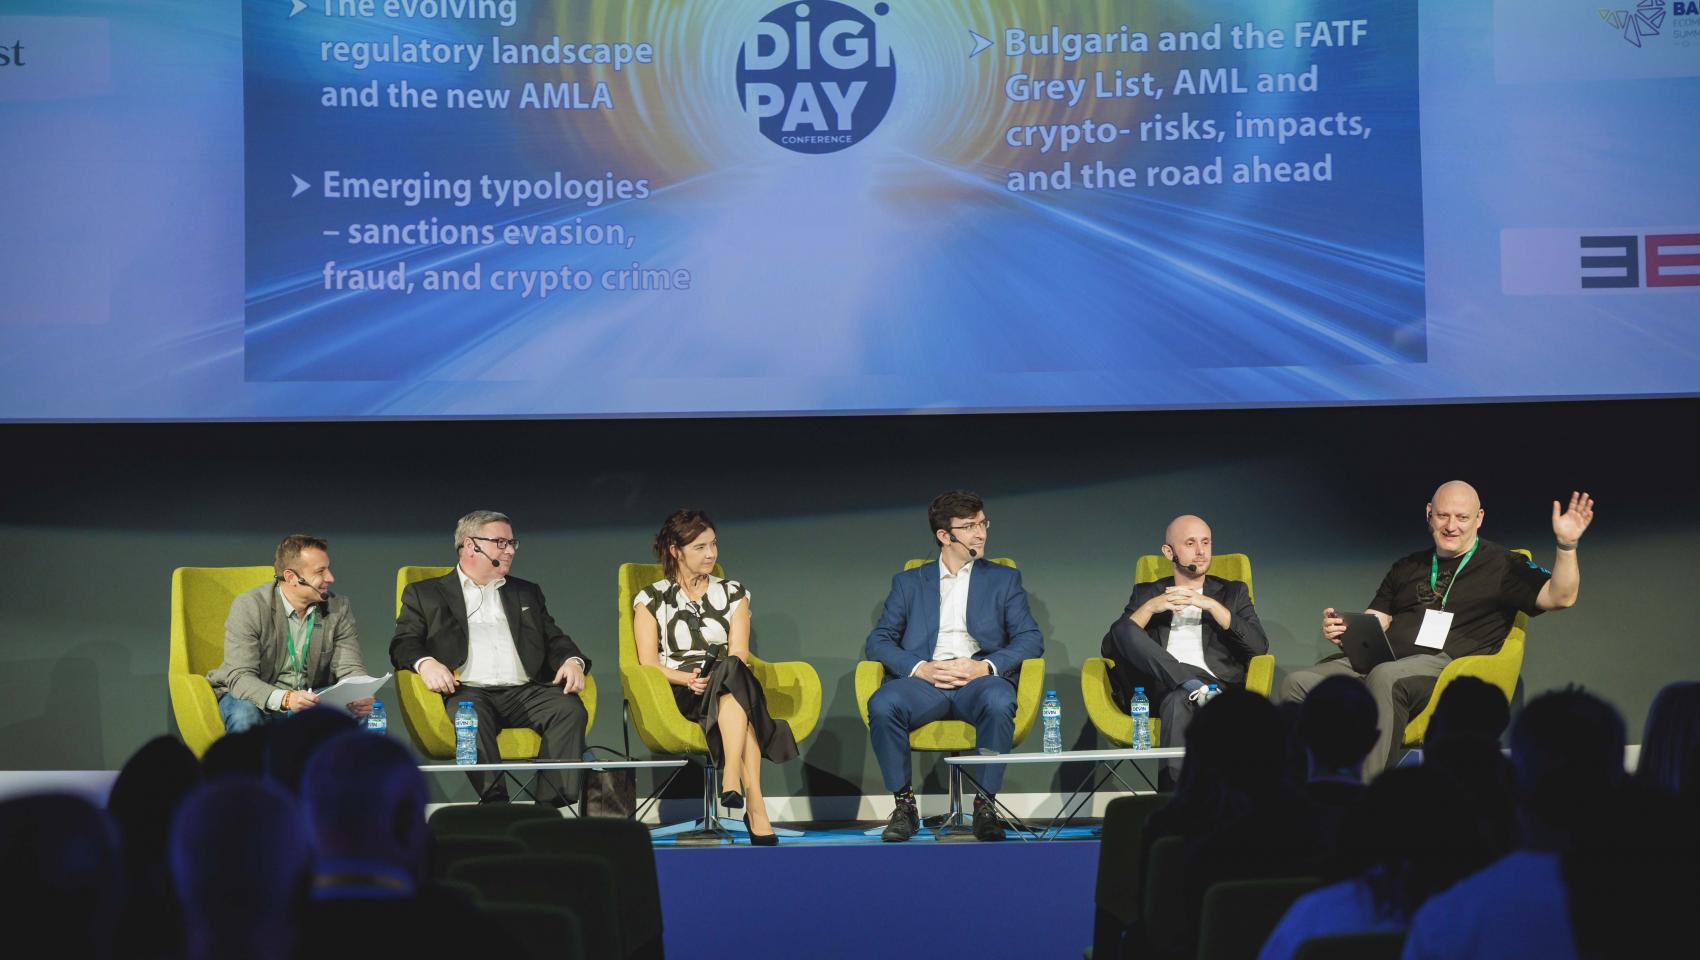
Източник: DigiPay.
Европейският платежен пазар е на прага на една от най-сериозните си трансформации от появата на банковите карти. Незабавните плащания набират скорост, цифровото евро постепенно придобива очертанията на нова публична платежна инфраструктура, а изкуственият интелект вече поставя въпроса дали следващото плащане ще бъде наредено от човек – или от AI агент, действащ от негово име.
Зад технологичната промяна обаче стои много по-голям икономически и геополитически въпрос: може ли Европа да изгради собствена платежна екосистема, която едновременно да бъде конкурентна, оперативно съвместима и достатъчно независима от глобалните играчи? Именно това се превръща в една от основните задачи пред европейската финансова политика в следващите години.
Астрид Кузен е отлично запозната с възможностите на Европа в сферата на дигиталната платежна система. Тя заема поста директор „Хоризонтални политики“ в Генерална дирекция „Финансова стабилност, финансови услуги и съюз на капиталовите пазари“ (DG FISMA) на ЕК. Според нея Европа се нуждае от напълно интегрирани, ефективни и суверенни финансови инфраструктури, в чието сърце са плащанията. Ето какво тя сподели пред наскоро провелата се конференция DigiPay в София.
Незабавните плащания вече променят пазара
Една от най-видимите промени е скоростта, с която се разпространяват незабавните плащания. Делът им се е увеличил от 13% от кредитните преводи през 2022 г. до 38% през второто тримесечие на 2026 г. Към схемата SEPA Instant Credit Transfer вече са се присъединили 2820 доставчици на платежни услуги – около 80% от европейските PSP и над 92% от тези в еврозоната. Това е съществена промяна за пазар, в който скоростта постепенно се превръща от конкурентно предимство в базово очакване на потребителя.
Прилагането на европейския Регламент за незабавните плащания в еврозоната през 2025 г. направи преводите в евро практически незабавни и достъпни на цена, сравнима с традиционните плащания. В държавите извън еврозоната прилагането трябва да приключи до 2027 г. Но масовото навлизане на технологията е само първата стъпка. Големият въпрос е дали различните европейски решения ще могат да работят помежду си. Кузен го формулира просто: те трябва да започнат да „говорят на един и същ език“.

Източник: iStock by Getty Images.
Европа търси собствен платежен суверенитет
Тук технологичният въпрос се превръща в геополитически. Въпреки силната си банкова и регулаторна система Европа остава зависима от неевропейски играчи, особено при трансграничните плащания в рамките на ЕС. В условията на все по-несигурна международна среда Европейската комисия вече разглежда тази зависимост и като риск за икономическата сигурност. Затова понятието „платежен суверенитет“ постепенно се премества от политическата реторика към конкретната инфраструктура.
Стратегията не означава затваряне на европейския пазар за международни компании. Идеята е Европа да разполага със собствени алтернативи. Едната е публична – цифровото евро. Другата линия са частните европейски решения като Wero на European Payments Initiative (EPI) и EuroPA. Визията на Брюксел е тези системи да не се конкурират непременно като взаимно изключващи се модели, а да функционират върху общи стандарти и да се допълват.
През февруари 2026 г. EuroPA и EPI подписаха меморандум за свързване на съществуващите национални и регионални решения за незабавни плащания през 2026 г., като планът предвижда плащанията в електронната търговия и физическите магазини да бъдат разгърнати в Европа до края на 2027 г. Това показва посоката – от множество национални платежни решения към инфраструктура с реален паневропейски обхват.
Цифровото евро ще бъде публичната част от новата екосистема
В тази архитектура цифровото евро трябва да играе специфична роля. Европейската комисия го разглежда като европейско обществено благо, което може да осигури суверенно паневропейско платежно решение. Законодателният процес все още продължава, докато Европейската централна банка работи върху общи европейски стандарти за използването му.
Целта е една и съща инфраструктурна логика да работи при плащания във физически магазини, електронната търговия и трансакциите между физически лица, включително при онлайн и офлайн операции. Това е важно, защото бъдещето на европейските плащания вероятно няма да бъде доминирано от една технология. В картината, която очертава Европейската комисия, могат да съществуват едновременно кешът, цифровото евро, частните системи за незабавни плащания, картовите схеми, дигиталните портфейли, стейбълкойните и токенизираните депозити.
Конкуренцията постепенно ще се измества от това кой притежава платежния инструмент към това коя екосистема предлага най-добрата комбинация от скорост, достъпност, сигурност и оперативна съвместимост.

Източник: iStock by Getty Images.
Петте елемента на европейската алтернатива
За изграждането на реална европейска алтернатива на глобалните картови схеми са необходими пет основни елемента. Първият вече съществува – европейската сетълмент инфраструктура чрез T2 и TARGET Instant Payment Settlement (TIPS), която позволява сетълмент на незабавни плащания в пари на централната банка 24 часа в денонощието.
Вторият е подходящата правна рамка, част от която вече е създадена чрез Регламента за незабавните плащания и MiCA. Третият са общоевропейските платежни схеми и хармонизираните правила между доставчиците. Четвъртият са самите паневропейски решения: от частни системи като Wero до бъдещото цифрово евро. Петият , и вероятно най-трудният, е оперативната съвместимост между тях. Без нея Европа може да има множество добри технологии, но не и истински единен платежен пазар.
AI навлиза скоростно при плащанията , а с него идва въпросът за отговорността
Докато европейските институции изграждат инфраструктурата за незабавни плащания и цифровото евро, следващата технологична промяна вече се задава. AI агентите могат да действат автономно от името на потребителя – да инициират, координират и управляват финансови операции въз основа на предварително делегирани правомощия.
Т.нар. agentic payments (агентски плащания на бълг.) все още са в ранен етап на развитие в Европа, но поставят фундаментален въпрос: кой носи отговорност, когато решението за плащане е взето от AI? Дали е потребителят? Или банката? А може и да е доставчикът на платежната услуга? Или компанията, която стои зад AI системата?
Засега няма прост отговор. Възможна е дори и комбинация от всички тези субекти
Така Брюксел анализира както режима на отговорност, така и съвместимостта на предварително даденото съгласие за множество операции със силната клиентска автентикация. Отделен проблем са измамите, извършвани чрез AI. Това вероятно ще се превърне в една от ключовите регулаторни теми на следващия етап от дигитализацията на финансите.

Източник: iStock by Getty Images.
Изкуственият интелект е едновременно защита и заплаха
AI вече има двойствена роля в платежната сигурност. От една страна, технологията позволява анализ на огромни количества информация и откриване на модели, характерни за измамни трансакции. От друга – същите инструменти могат да се използват за автоматизиране и мащабиране на измами, включително чрез социално инженерство, deepfake технологии и представяне за друго лице. Затова европейската регулация постепенно разширява и кръга на участниците, които трябва да носят отговорност за противодействието на измамите.
Тя вече не се разглежда единствено като задача на банките и доставчиците на платежни услуги. В бъдещата рамка по-голяма роля ще имат и много големите онлайн платформи и търсачки, които ще трябва да си сътрудничат с платежните компании и да обменят информация за новите форми на измами. Допълнителен защитен слой е Verification of Payee (VoP) или по-известна като проверката на получателя преди извършване на превода. Тя позволява на платеца да установи дали данните по сметката действително съответстват на човека или организацията, към които иска да изпрати средствата.
Плащанията като част от икономическата инфраструктура на Европа
Промяната има значение далеч отвъд банковия сектор. Европейският съюз се опитва да изгради Съюз на спестяванията и инвестициите, който да насочи повече европейски капитал към инвестиции в конкурентоспособността, иновациите и декарбонизацията. Но подобен пазар трудно може да функционира без интегрирана финансова инфраструктура.
„Плащанията не са просто техническа услуга“, подчертава експертът на DG FISMA. Те определят движението на икономическия обмен, интеграцията на пазарите и способността за инвестиции. От тази гледна точка цифровото евро, незабавните плащания и европейските платежни решения са части от по-голяма стратегия – изграждането на финансова инфраструктура, върху която може да функционира по-интегриран европейски капиталов пазар.

Технологии, регулации или доверие?
Следващата фаза на европейските плащания вероятно няма да бъде определена само от една технология. Дигиталните портфейли, токенизираните платежни карти, стейбълкойните, цифровото евро и AI агентите могат да променят начина, по който се движат парите. Но масовото им приемане ще зависи от нещо значително по-трудно за изграждане – доверието.
Тук регулацията придобива стратегическа роля. Както обобщава Астрид Кузен, технологичните иновации често изпреварват правилата, но именно регулацията трябва да създаде доверието, необходимо за тяхното използване в голям мащаб. Затова технологиите, регулациите и доверието вече не са три отделни теми. Те се превръщат в трите взаимозависими елементи на новата европейска платежна екосистема. И на европейските хоризонтални политики като цяло.
А голямата промяна е на хоризонта: Европа вече не обсъжда само как да направи плащанията по-бързи. Тя се опитва да реши кой ще изгражда инфраструктурата, по която ще се движат европейските пари, по какви правила ще функционира тя и каква роля ще има човекът в нея, когато част от решенията започнат да се вземат от изкуствен интелект.


Be the first to comment on "AI агенти, цифрово евро и незабавни преводи: Как ще плаща Европа утре?"