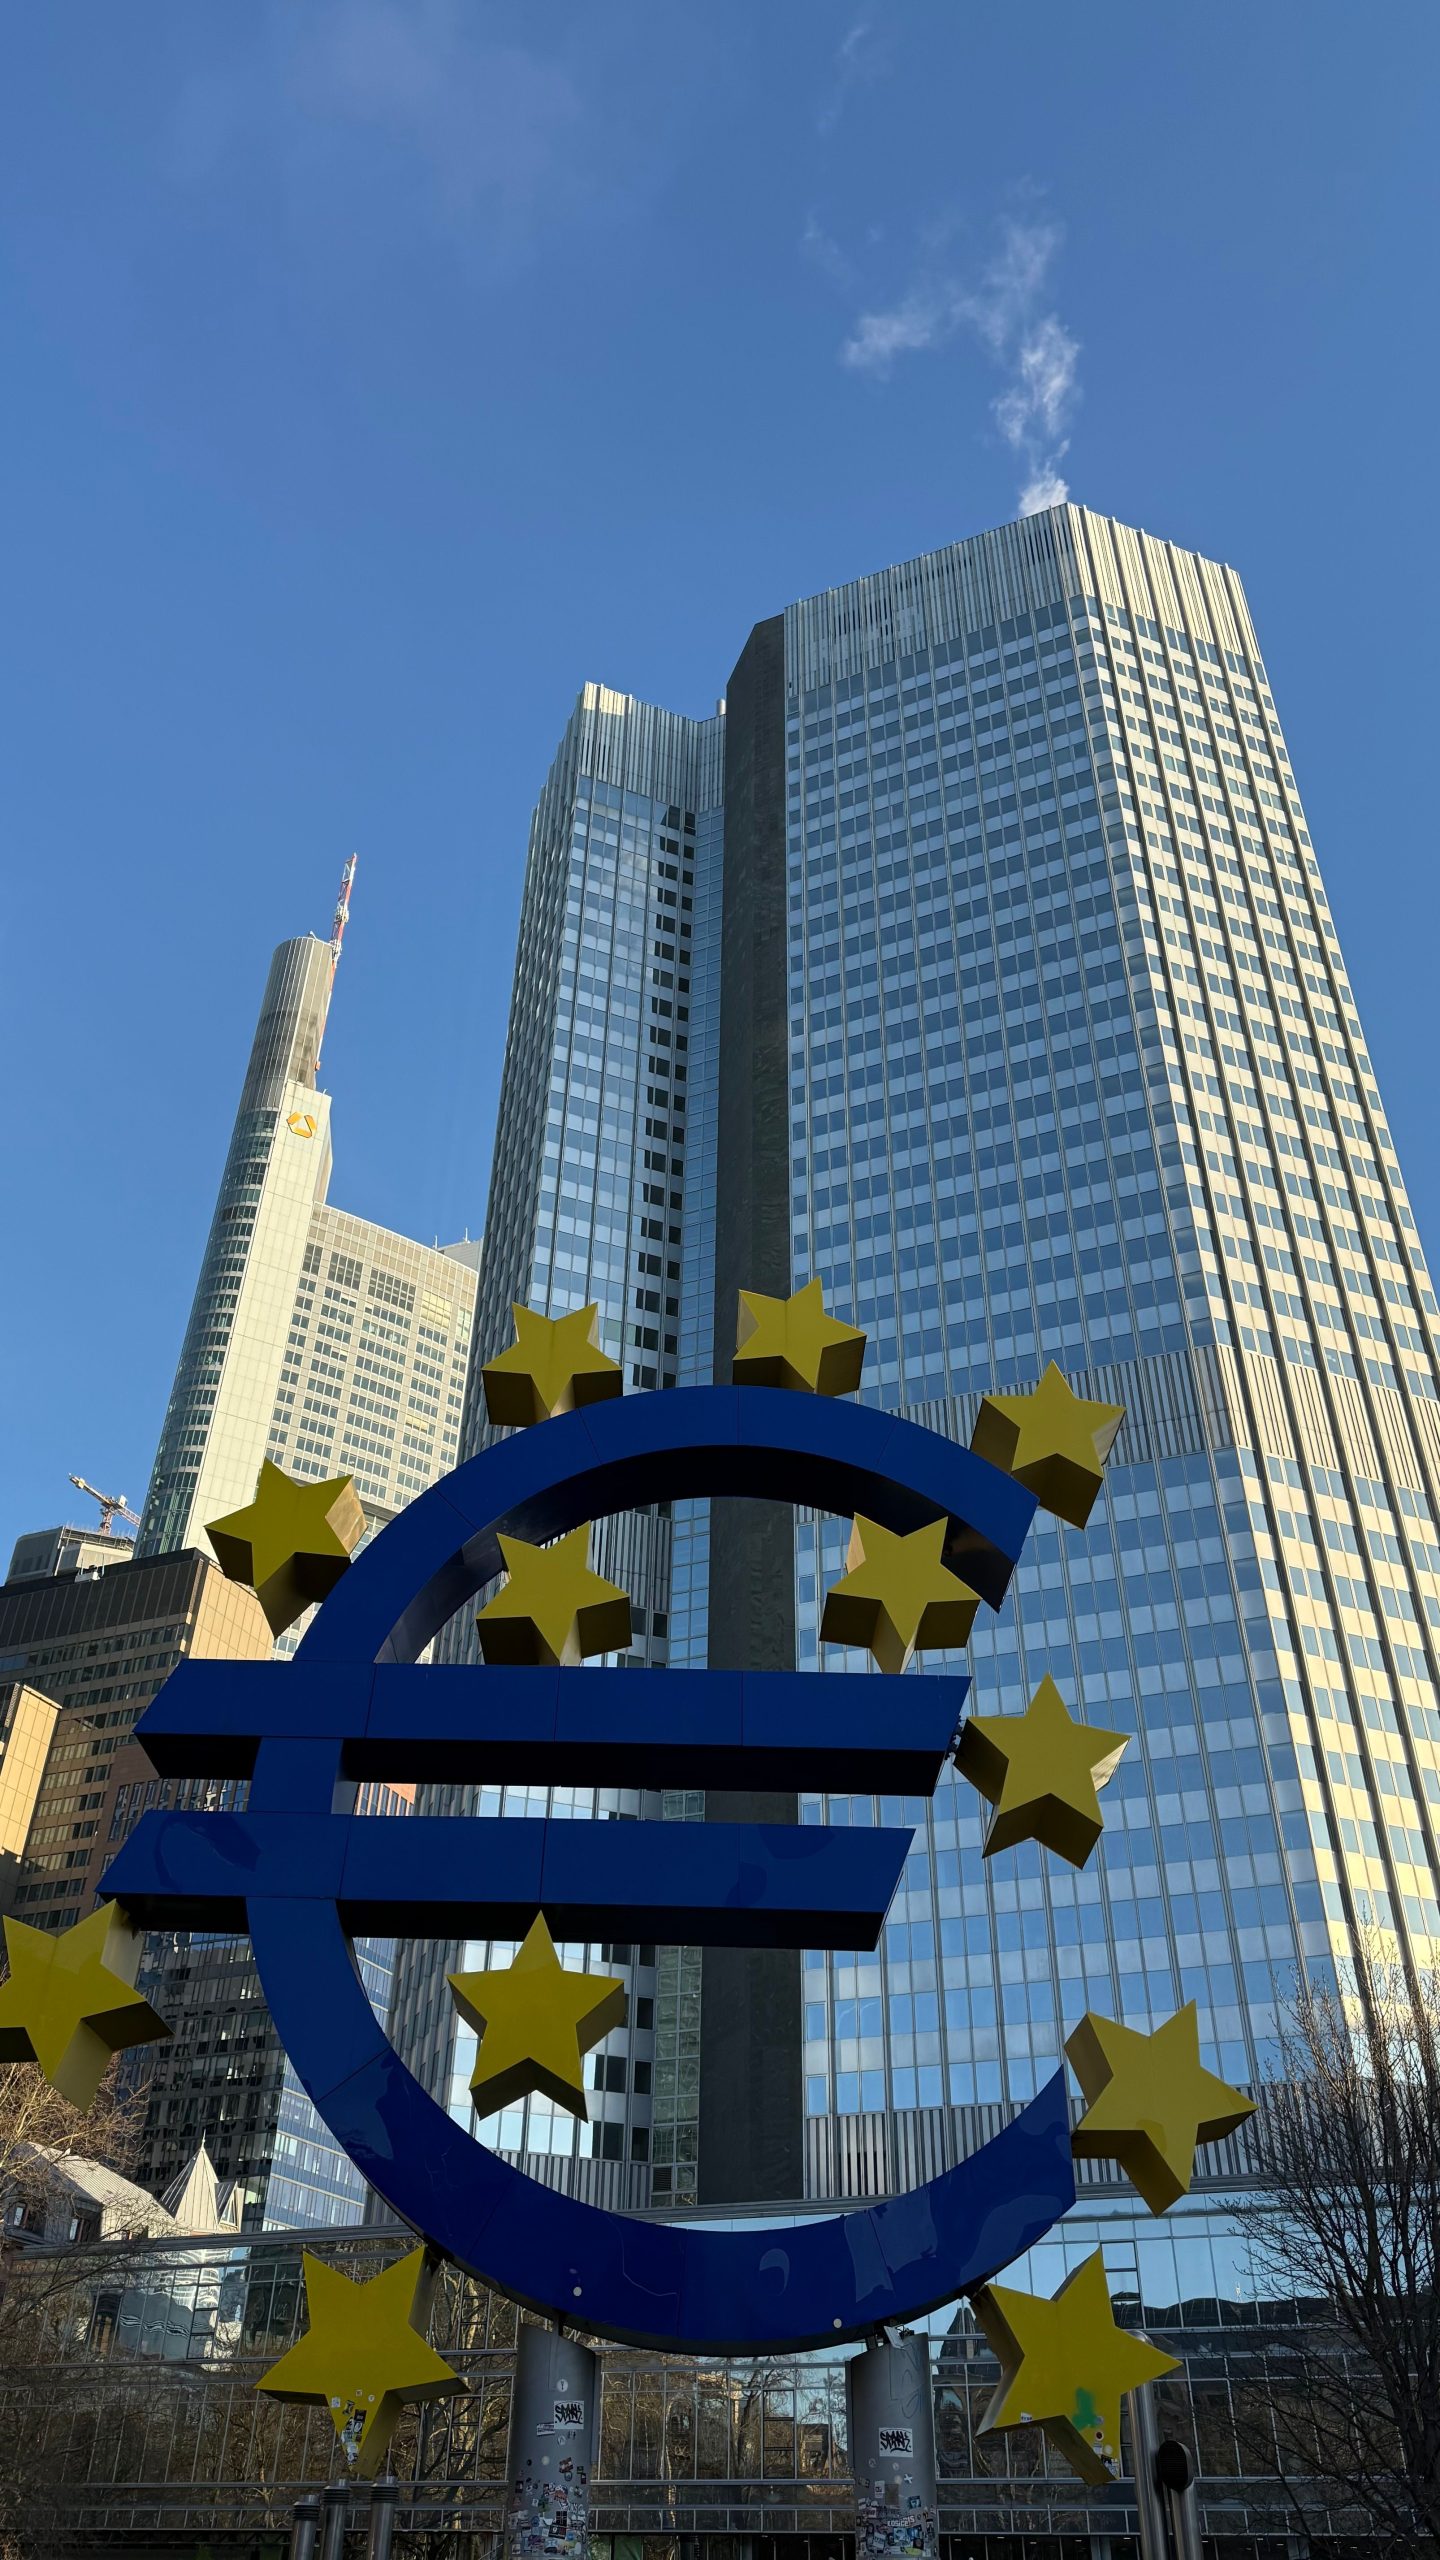
СНИМКА: Infoobzor архив
Финансовите министри на страните от еврозоната ще обсъдят в понеделник възможните кандидати за наследник на президента на Европейската централна банка (ЕЦБ) Кристин Лагард. Очакванията обаче са срещата да не доведе до конкретна препоръка, тъй като правителствата предпочитат първо да получат насоките и съгласието на европейските държавни и правителствени ръководители.
Предстоящата смяна е особено важна за бъдещата посока на паричната политика в еврозоната. Лагард възнамерява да напусне поста на 7 февруари – девет месеца преди официалното изтичане на мандата ѝ. Това съкращава времето за политически преговори и поставя европейските институции под натиск да постигнат съгласие в сравнително кратки срокове.
В същото време предстоят още две ключови назначения в Изпълнителния съвет на ЕЦБ, което превръща избора на нов президент в част от по-широко преразпределение на влиянието в централната банка.
Кнот срещу Ернандес де Кос: двама кандидати с различен профил
Сред обсъжданите кандидати за наследник на Лагард са бившият управител на Нидерландската централна банка Клаас Кнот и ръководителят на Банката за международни разплащания (BIS) Пабло Ернандес де Кос от Испания.
И двамата разполагат със сериозен професионален опит в централното банкиране и международните финансови институции. Изборът между тях обаче няма да бъде само въпрос на професионални качества. Той неизбежно ще отразява и политическия баланс между водещите икономики в еврозоната, както и различните виждания за бъдещото управление на паричния съюз.
Съгласно европейските правила финансовите министри от еврозоната трябва да предложат кандидат. Следва изслушване в Европейския парламент, а окончателното назначение се извършва от европейските лидери. Правителствата на страните членки се стремят процедурата да приключи до края на годината.
Председателят на Еврогрупата Кириакос Пиеракакис подчерта, че е необходимо процесът да се придвижи бързо, но припомни, че традиционно подобни решения се вземат на равнище държавни и правителствени ръководители.
По думите му настоящата среща ще бъде предимно възможност за обмен на информация и обсъждане, а не форум, на който да бъде определен окончателният кандидат.
Три назначения, една политическа сделка
Освен наследника на Лагард европейските лидери трябва да намерят заместник и на Изабел Шнабел, която напуска Изпълнителния съвет на 3 януари 2027 г., за да поеме висша длъжност в Международния валутен фонд. Третата позиция е тази на главния икономист на ЕЦБ Филип Лейн, чийто мандат изтича на 31 май 2027 г.
Така на практика три от най-влиятелните позиции в централната банка ще бъдат предмет на преговори в рамките на сравнително кратък период. Според представители на европейските институции Франция, Германия, Испания и Нидерландия вероятно ще договарят назначенията като общ пакет, а не като три напълно отделни решения.
Това е важно, защото всяка от четирите държави ще се стреми да запази или увеличи влиянието си върху институцията, която определя лихвената политика на еврозоната. Националността на кандидатите, професионалният им профил, политическите съюзи и балансът между различните икономически възгледи ще имат значение.
Допълнително усложнение е необходимостта да се запази географското и половото представителство в ръководството на ЕЦБ. Напускането на Лагард и Шнабел ще остави институцията без двете жени в 27-членния Управителен съвет. Това може да засили натиска поне една от останалите позиции да бъде заета от жена. Европейският парламент няма право на формално вето, но в миналото е забавял назначения заради недостатъчно представителство на жените.
Кой от двамата кандидати е по-близо до бъдещата политика на ЕЦБ?
Изборът между Клаас Кнот и Пабло Ернандес де Кос има значение и за финансовите пазари, макар анализаторите да не очакват рязка промяна в паричната политика само заради смяната на президента.
Според оценки на анализатори, цитирани от Reuters, Кнот се възприема като малко по-склонен към строга парична политика (ястреб), докато Ернандес де Кос има по-умерен, сравнително по-гълъбов профил.
Това разграничение е важно в момент, когато ЕЦБ трябва да балансира между необходимостта да държи инфлацията под контрол и риска от прекомерно затягане на финансовите условия, което би могло да задълбочи икономическото забавяне.
Кнот има дългогодишен опит като управител на Нидерландската централна банка и е добре познат на участниците в европейската парична система. Ернандес де Кос също е утвърден централен банкер, ръководил Испанската централна банка, а в момента оглавява Банката за международни разплащания.
Въпреки различията в репутацията им двамата са институционални представители с богат опит. Освен това решенията на ЕЦБ се вземат колективно от Управителния съвет, което ограничава възможността един президент самостоятелно да промени посоката на лихвената политика.
Особено интересен е и националният аспект. Ако бъде избран Кнот, нидерландецът Франк Елдерсон, който също е член на Изпълнителния съвет, ще трябва да напусне поста си съгласно установената практика да няма двама представители на една и съща държава в шестчленния орган. Това би отворило допълнителна възможност за преразпределение на местата и би направило преговорите още по-сложни.
Защо моментът на смяната е толкова важен?
Предсрочното напускане на Лагард има и по-широко политическо измерение. Първоначалният ѝ мандат трябваше да приключи през октомври 2027 г., но решението ѝ да се оттегли през февруари позволява наследникът ѝ да бъде определен преди президентските избори във Франция през 2027 г.
Това е съществено, тъй като френският президент Еманюел Макрон ще има възможност да участва в договарянето на новото ръководство на ЕЦБ, преди да напусне поста си. Възможната промяна на политическия баланс във Франция и перспективата за по-силно представяне на евроскептични политически сили придават допълнителна тежест на настоящите преговори.
Самата процедура също изисква политическо съгласие. За назначаването е необходима подкрепа от най-малко 72% от държавите в еврозоната, представляващи поне 65% от населението ѝ. След консултации с ЕЦБ и Европейския парламент окончателното решение се взема от Европейския съвет.
Това означава, че преговорите няма да бъдат просто състезание между двама професионални кандидати. Те ще бъдат тест за способността на големите европейски държави да постигнат компромис за бъдещото управление на една от най-важните финансови институции в света.
Какво означава това за пазарите?
Предстоящата смяна на ръководството на ЕЦБ има потенциал да повлияе върху очакванията на инвеститорите за лихвената политика, доходността на европейските облигации и курса на еврото. Ефектът обаче вероятно ще се проявява постепенно, а не чрез непосредствена реакция на пазарите.
1. Еврото ще следи политическите сигнали от Брюксел. Изборът на по-строг кандидат като Кнот би могъл да подкрепи очакванията за по-предпазлива политика по отношение на бъдещо понижаване на лихвите. По-умерен профил на Ернандес де Кос би могъл да бъде възприет като сигнал за по-голяма гъвкавост. Това обаче не означава автоматично промяна в лихвените решения.
2. Пазарът на държавни облигации ще бъде особено чувствителен. Инвеститорите ще следят дали новото ръководство ще запази готовността на ЕЦБ да се намесва при прекомерно и необосновано разширяване на доходностните спредове между отделните държави. Това е особено важно за Франция и другите страни с високи бюджетни дефицити и значителни нужди от финансиране.
3. Банковите акции могат да реагират на очакванията за бъдещата лихвена политика. По-продължителното задържане на високи лихви може да подкрепя нетните лихвени приходи на някои банки, но същевременно увеличава рисковете от по-слабо кредитиране, влошаване на качеството на заемите и по-високи разходи за финансиране.
4. Политическата независимост на ЕЦБ ще остане ключова за инвеститорите. Пазарите ще искат да видят, че назначенията са резултат от професионални критерии и институционален баланс, а не от политически договорки, които биха могли да поставят под съмнение независимостта на централната банка.
В крайна сметка: предстоящото пренареждане на ръководството на ЕЦБ е много повече от обикновена кадрова промяна. То ще определи до голяма степен институционалния и политическия облик на европейското централно банкиране през следващите години.
В краткосрочен план инвеститорите едва ли ще променят съществено позициите си само заради обсъждането на кандидатурите. По-важни ще бъдат конкретните сигнали за бъдещата лихвена политика, инфлацията и готовността на ЕЦБ да защитава стабилността на облигационните пазари.
В по-дългосрочен план обаче изборът на нов президент и разпределението на останалите ръководни позиции могат да окажат съществено влияние върху еврото, европейските облигации, банковия сектор и оценките на инвеститорите за финансовата устойчивост на еврозоната.
Източници: Reuters, European Central Bank и AP News.



Be the first to comment on "Надпревара за наследник на Лагард: Франция, Германия, Испания и Нидерландия ще договарят ключовите постове в ЕЦБ"