СНИМКА: Infoobzor архив
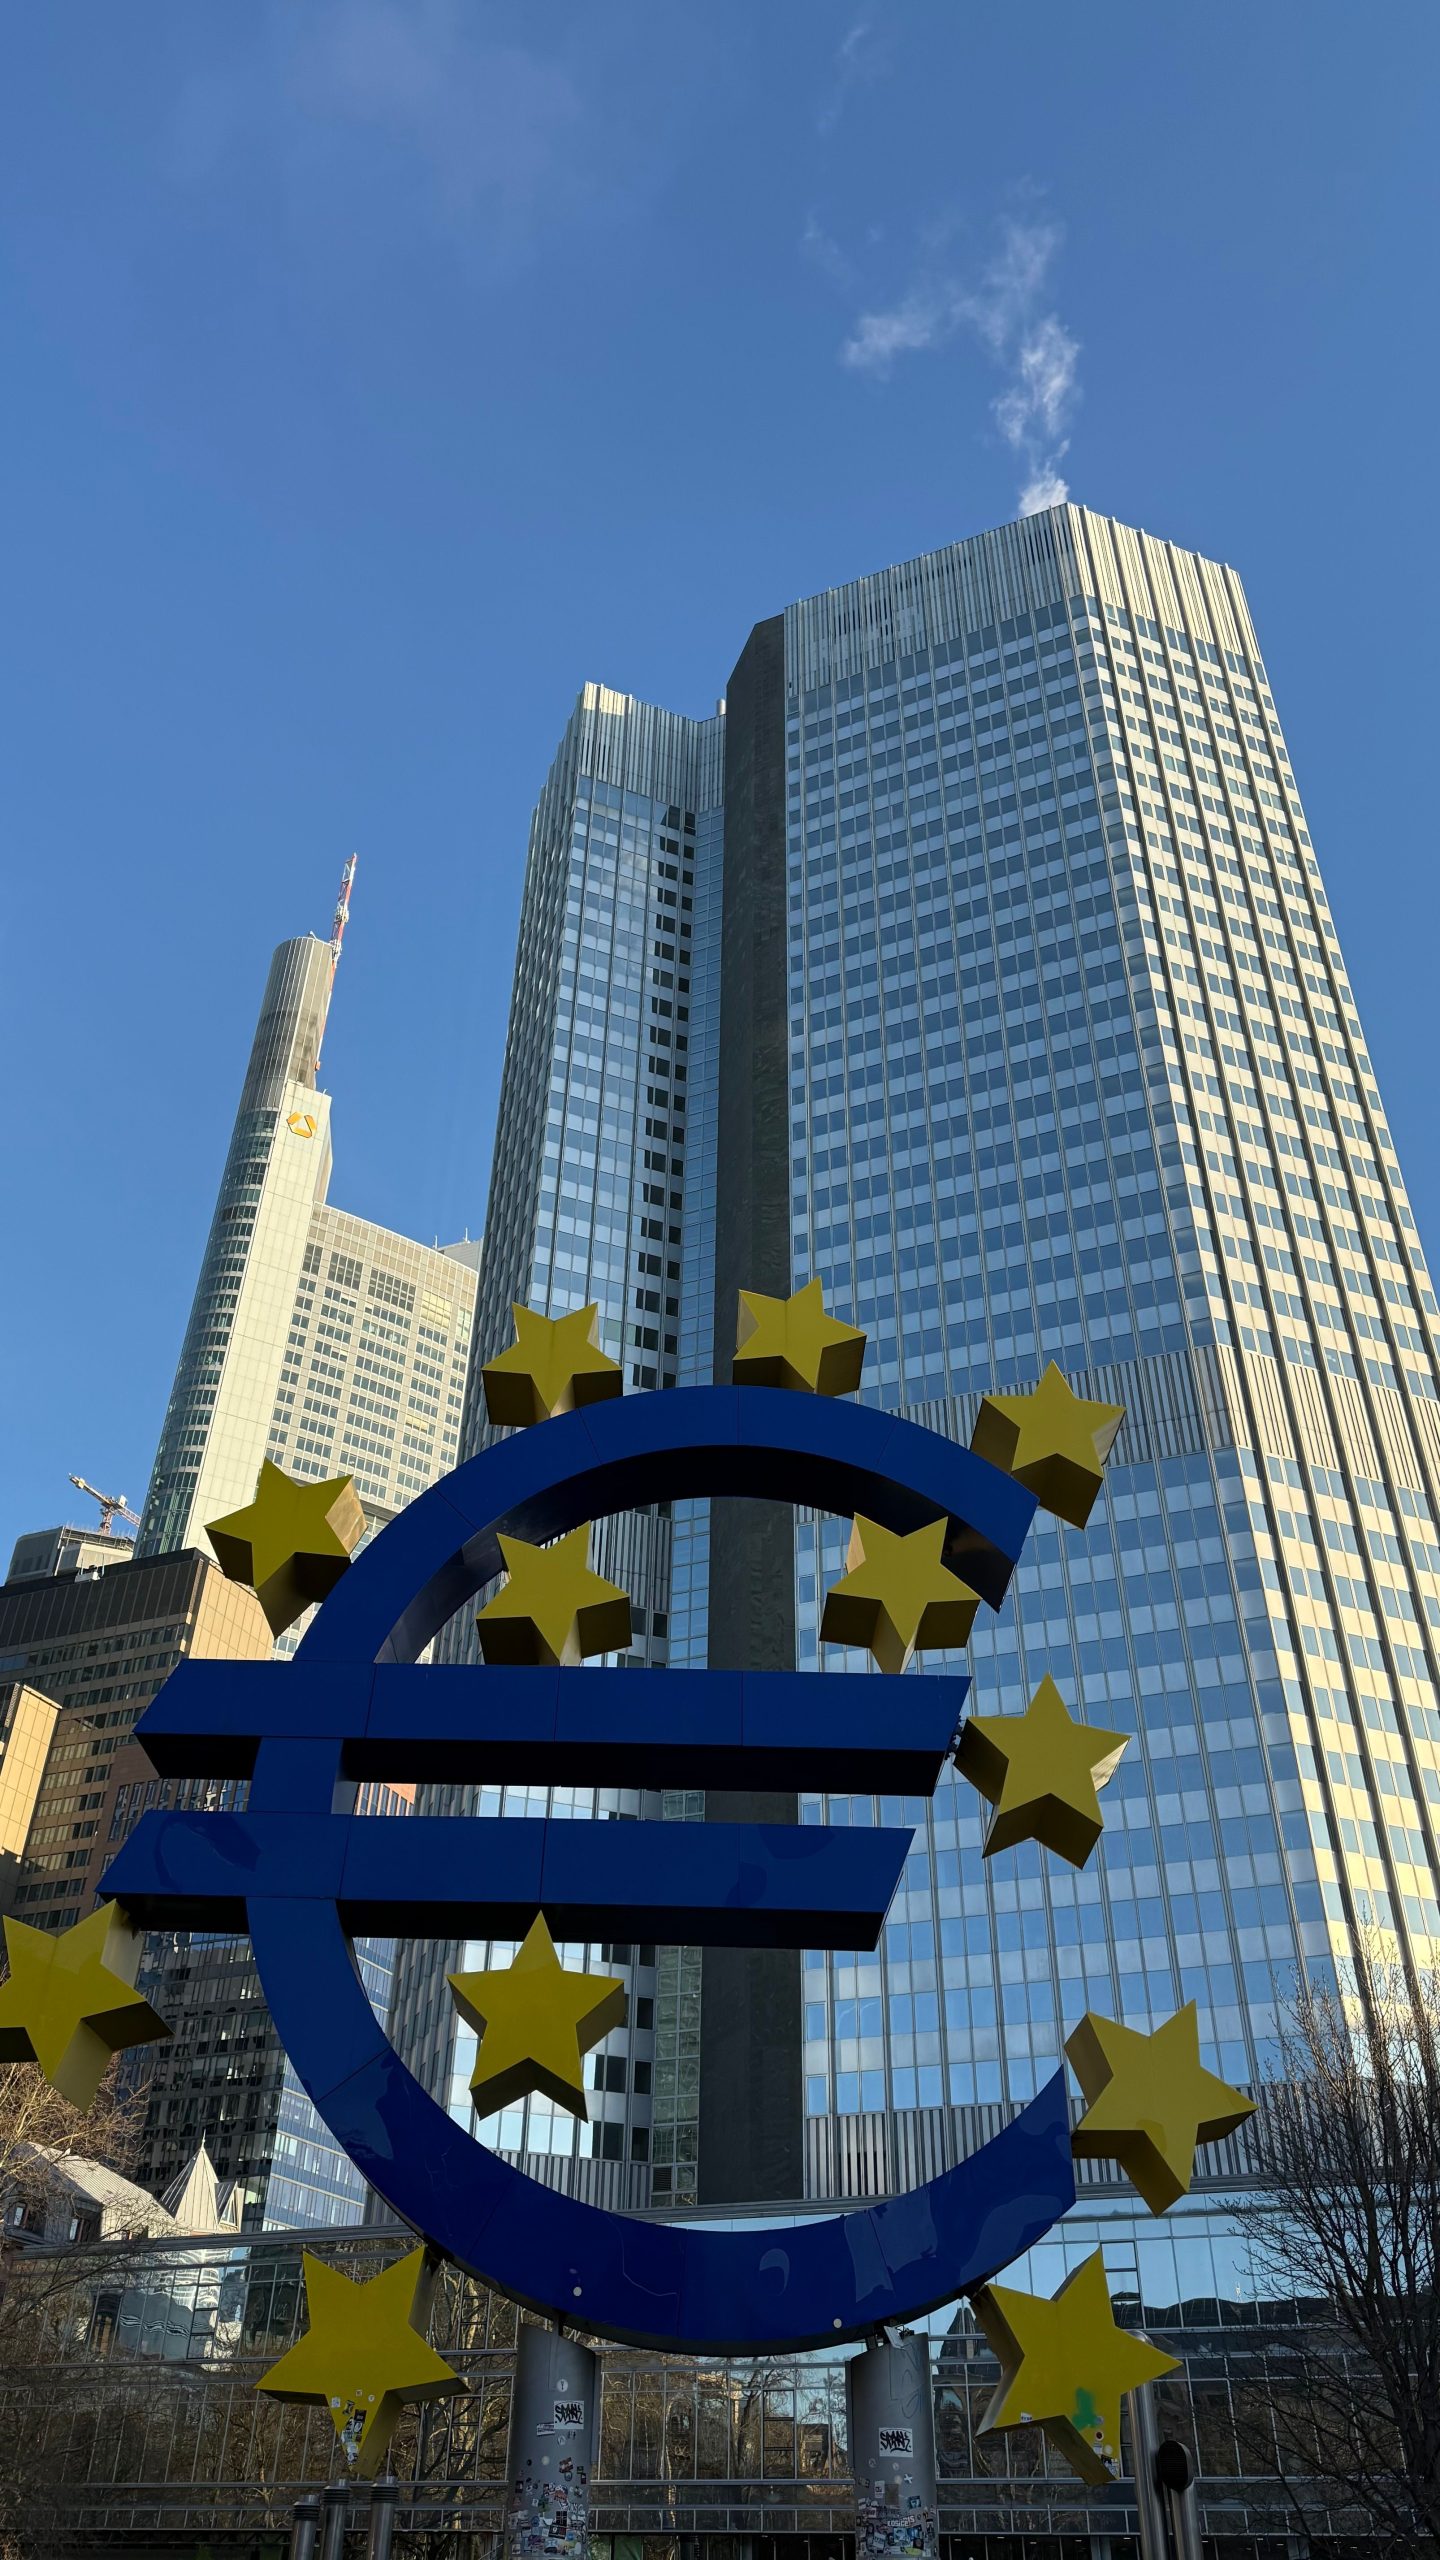
Цифровото евро е проект на Европейската централна банка (ЕЦБ), което представлява още едно платежно средство, електронен еквивалент на физическото евро, което няма да замени плащането в брой, нито банковите преводи или карти. На разяснителна лекция в Аулата на СУ Св. Климент Охридски проф. дпн Калоян Симеонов от Катедра “Европеистика” към СУ и проф. д-р Даниела Бобева от БАН представиха същността и ползите от дигиталното евро за гражданите, страховете и митовете, както и последиците за търговските банки от тази “пълна промяна на финансовата инфраструктура.
Европа не е пионер в дигитализацията на валутата си
В условията на все по-цифровизиращ се свят, дигиталната валута е естествена и важна стъпка за европейската финансова система. По думите на проф. Симеонов, Европа далеч не е първата във въвеждането на подобно платежно средство. Държави като Ямайка, Нигерия и Русия (от този септември) имат своята дигитална валута, а в Китай и Бразилия вече се провеждат пилотни проекти. В САЩ администрацията на Тръмп е спряла по-нататъшното развитие на цифров долар. Прогнозата на ЕЦБ засега сочи, че цифровото евро ще бъде въведено най-рано през 2029г. На този етап регламент не е приет и идеята е на ниво проект.
Характерното за цифровите валути е, че зад тях не стои търговска банка, а централна или национална – в европейския сценарий това е ЕЦБ. Тя ще емитира цифровото евро и то ще съществува независимо от средствата, които потребителите имат в банковите си сметки. Това означава, че ако търговска банка, която е предоставила на потребител цифровия портфейл фалира, средствата в него остават непокътнати.
Основна цел на ЕЦБ с подобен проект също е да намали зависимостта от американските платежните схеми, които доминират в 13 от 21 държави в еврозоната. По повод притесненията на някои потребители, че дигиталното евро ще монополизира финансовия сектор, проф. Бобева заяви: “Защо досега никой не се притесняваше от доминацията на Visa и Mastercard?”
Какви са предимствата за потребителите?
Лекторите подчертаха, че цифровото евро няма да замени другите съществуващи платежни средства – пари в брой, банков превод, дебитни карти и стейбълкойни. Всеки има право да притежава “цифров портфейл”, но не и задължение. Сред най-големите предимства на цифровото евро са, че ще може да се ползва офлайн, както и че откриване на портфейл, плащания и преводи между физически лица според настоящия проект ще са безплатни за потребителите.
“Не, Кристин Лагард няма да знае какво кафе сте си купили” – така проф. Симеонов своеобразно отговори на друг масов страх, че дигиталното евро ще представлява способ за проследяване на трансакциите и нарушаване на защитата на лични данни. В подкрепа на тези думи в сайта на ЕЦБ е посочено следното: “Цифровото евро би било разработено така, че да осигурява най-високо равнище на сигурност и неприкосновеност на личния живот в съответствие със строгите стандарти на Европейския съюз, който разполага с най-силните в света закони в областта на сигурността и защитата на личните данни. Евросистемата няма да установява самоличността на гражданите въз основа на техните плащания.”
Още едно предимство на дигиталният портфейл е неговата достъпност – ще могат да го ползват хора с увреждания, хора със слаби финансови умения и познания и хора от всички точки на еврозоната.Приложенията ще са с лесна навигация, по едър шрифт, по-голяма яркост, където е необходимо, и опция за гласова команда.
Каква сметка ще платят търговските банки?
Търговските банки ще осигуряват достъпа до дигитални портфейли, зареждане, плащане, обслужване на клиенти — огромни функции и разходи за банките. ЕЦБ няма да поддържа директни сметки на граждани.
Допълнителна тежест ще представлява и новоприетият данък върху свръхпечалбите — “вместо да увеличат резервите си и капитала си, банките ще трябва да харчат все повече пари по различни неща, включително и за този проект”, заяви проф. Бобева. На същия фон намаляват приходите от трансакции, поддръжката на карти и платежни услуги.
От друга страна, съществува възможността голяма част от потребителите да прехвърлят част от спестяванията си от стандартните си банкови сметки в портфейли с дигитално евро, банките ще разполагат с по-малко собствен ресурс, който да използват за отпускане на кредити.
Проф. Бобева заяви: “Ако хипотетично всички юридически дееспособни граждани — 5 милиона и 400 хиляди някъде — прехвърлят дигиталното си евро в дигитален портфейл, разполагаемите депозити на банките ще намалеят с 28%. Дори и половината да проявят интерес, ликвидността на банките ще намалее.”
Ще успее ли дигиталното евро в България?
Директен отговор на този въпрос даде проф. Бобева: “Това зависи от хората – дали ще го използват, или не”. Тя изяви съмнение, че в България ще има голям интерес към него, най-вече заради спада в доверието към физическото евро. Затова е много важна кампанията, която ще представя качествено възможностите, които дава тази валута.
В българския контекст Българската народна банка (БНБ) ще бъде моторът на дигиталното евро в България. Тя продължава да се ползва с високо обществено доверие. БНБ ще контролира търговските банки, ще гарантира сигурността на дигиталните пари, ще осигурява техническата готовност, координацията с банките и платежните институции, подготовката на националната платежна инфраструктура.
Be the first to comment on "Цифровото евро като носител на стабилност – какво ще се промени за потребителите и банките?"