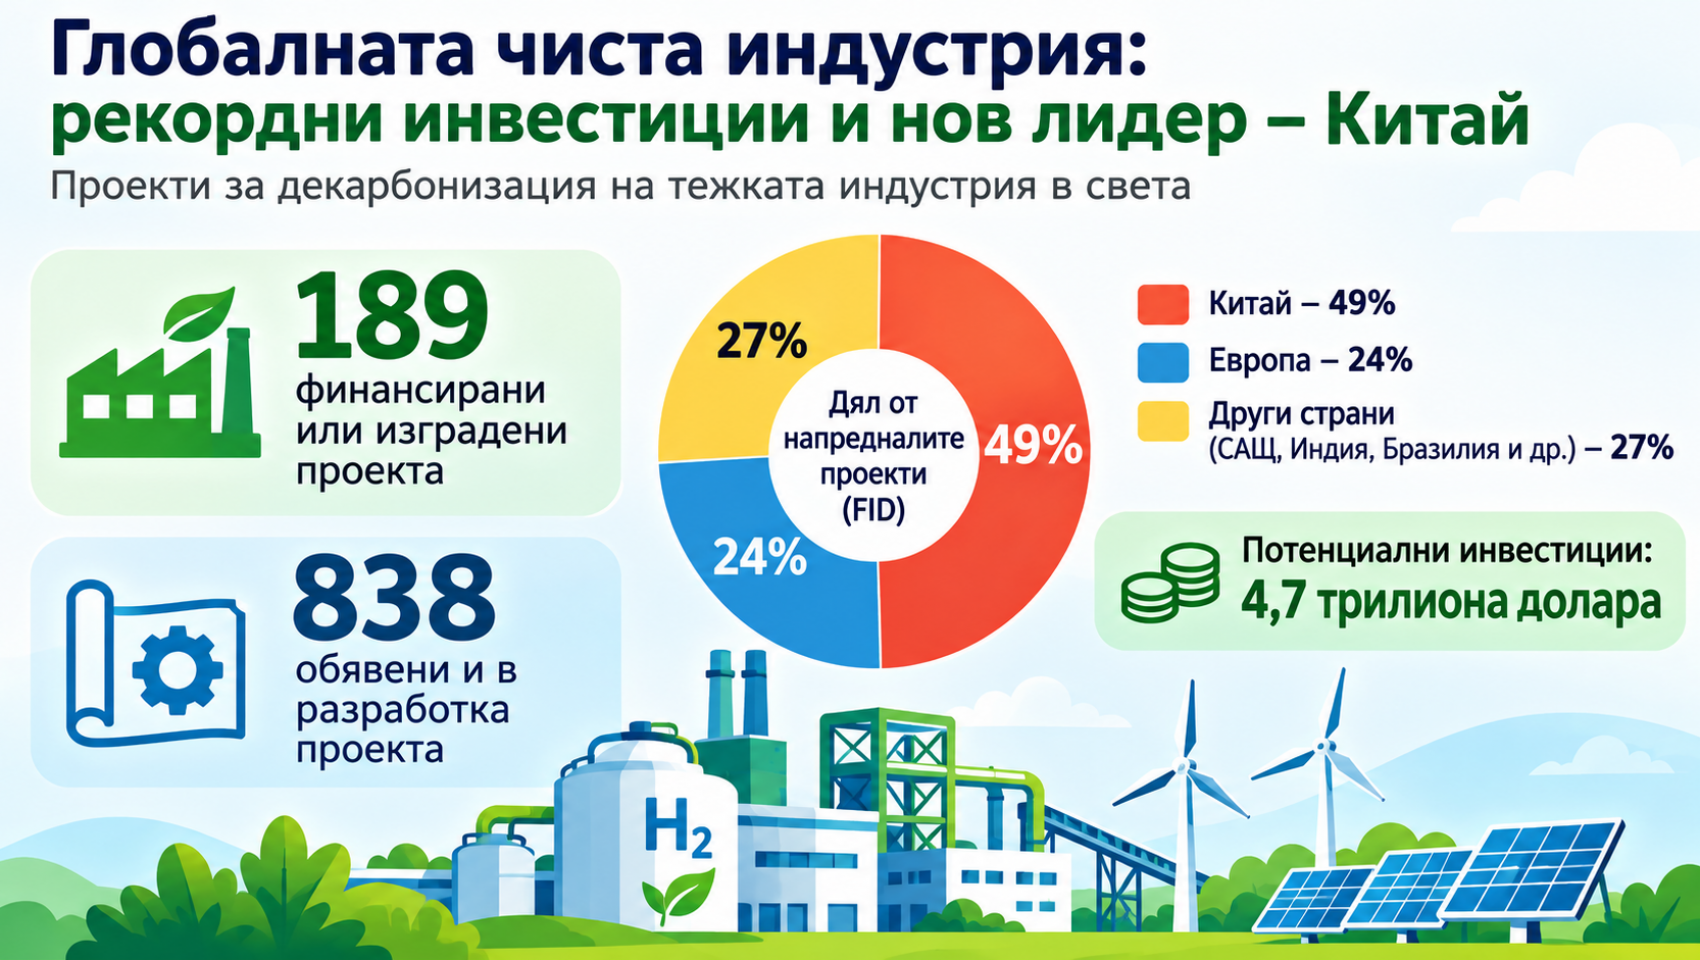
Източник: 3Enews Графиката е генерирана с OpenAI
Глобалният енергиен преход навлиза в нова, решаваща фаза, в която битката вече не е само за изграждането на повече слънчеви и вятърни мощности, а за това къде ще бъдат разположени заводите на бъдещето, кой ще произвежда нисковъглеродната стомана, цимент, алуминий и химикали и кой ще контролира новите индустриални вериги на доставки.
Китай постепенно се превръща в основен център на тази трансформация. Страната концентрира 49% от промишлените проекти за дълбока декарбонизация, преминали окончателно инвестиционно решение (FID), докато Европа, въпреки технологичните си предимства и амбициозните климатични политики, напредва значително по-бавно.
Това показва докладът „Clean Industry Rising: The Foundation of Resilient Value Chains“ на международната организация Mission Possible Partnership (MPP), разработен съвместно с Industrial Transition Accelerator (ITA) и актуализацията му от ноември. Изследването проследява развитието на мащабни инвестиционни проекти в седем индустриални сектора, чието декарбонизиране е особено трудно.
През последните 12 месеца страната е осигурила 23 от общо 36 окончателни инвестиционни решения и 45 млрд. долара инвестиции в китайската чиста индустрия през 2026 г.
Основното послание е едно: новата индустриална революция вече променя глобалното разпределение на инвестициите, производството и технологичното лидерство. За Европа въпросът е дали ще успее да превърне климатичните си цели в конкурентоспособна индустриална стратегия.
Рекордни инвестиции: индустриалният преход ускорява темпото
Петото издание на Global Project Tracker на MPP отчита 161 големи промишлени проекта, които вече работят или са получили финансиране, и още 808 в различни етапи на разработване.
От ноември 2025 г. до октомври 2026 г. общия брой на финансираните или изградени проекти е 189, а обявените и разработваните — 838.
„През последните 12 месеца станахме свидетели на рекорден брой окончателни инвестиционни решения, но трябва да преминем от десетки към стотици финансирани предприятия всяка година“, заявява изпълнителният директор на MPP Фостин Деласал, цитирана от Reuters.
Още по-впечатляващ е бъдещият инвестиционен потенциал. Според MPP обявените проекти, които все още не са достигнали окончателно инвестиционно решение, представляват възможност за инвестиции в размер на приблизително 4,7 трилиона долара. От тях около 1,5 трилиона долара са предназначени за промишлени производствени мощности и оборудване, а 3,2 трилиона долара — за свързаното изграждане на възобновяема енергия и батерийни системи.
Това означава, че декарбонизацията на тежката индустрия може да се превърне в един от най-големите инвестиционни пазари през следващите десетилетия.
Китай печели с мащаб, евтина енергия и координирана индустриална политика
Според доклада Китай е осигурил повече от 13 от над 19-те нови окончателни инвестиционни решения за шест месеца. За същия период Европа има три, а САЩ — само едно.
Китайското предимство не се изчерпва с броя на заводите. Страната осигурява приблизително 83% от оборудването за възобновяема енергия, използвано в проследяваните финансирани промишлени проекти. При оборудването за самите индустриални производства делът ѝ достига 46%.
Причината за китайското лидерство е комбинацията на дългосрочна държавна стратегия, мащабен вътрешен пазар, достъп до евтина електроенергия и координация между производителите, технологичните компании и финансовите институции.
Показателен е проектът за водородна металургия на China Iron & Steel Research Institute в Лини. Според MPP демонстрационната инсталация използва водород за директна редукция на желязо, а технологичните резултати вече се прилагат при подготовката на промишлени мощности.
В определени китайски региони цената на чистата електроенергия достига приблизително 15 долара за мегаватчас — равнище, което създава сериозно конкурентно предимство при енергоемките производства.
Същевременно китайският модел съдържа противоречие. Както отбелязва Reuters , страната продължава да бъде най-големият потребител на въглища и изгражда нови въглищни мощности. Следователно лидерството ѝ в чистите индустриални инвестиции не означава, че цялата китайска икономика вече е декарбонизирана.
Новите победители: Индия, Бразилия и държавите от „слънчевия пояс“
Наред с Китай се оформя нова група индустриални конкуренти — държави с голям потенциал за евтина слънчева, вятърна и водна енергия. MPP ги определя като New Industrial Sunbelt — нов индустриален слънчев пояс. В него попадат Индия, Бразилия, Чили, Египет, Оман и други бързо развиващи се икономики.
Тези страни концентрират 39% от обявените глобални проекти, но засега само 12% от проектите, преминали окончателно инвестиционно решение. Това показва голям потенциал, но и сериозна необходимост от финансиране.
Индия е особено показателна: само за шест месеца портфейлът ѝ от обявени проекти нараства с 30%.
Новата география на инвестициите създава риск за традиционните индустриални центрове. Производството на стомана, амоняк и други енергоемки продукти постепенно може да се насочва към държави с по-евтина чиста енергия. Това означава, че бъдещата индустриална конкурентоспособност все повече ще зависи не само от разходите за труд и суровини, но и от цената, надеждността и достъпността на нисковъглеродната електроенергия.
Кои сектори печелят и защо стоманата и циментът изостават?
Най-бързо се развиват производството на устойчиви авиационни горива (SAF), нисковъглероден метанол и амоняк. От 19-те нови инвестиционни решения, отчетени в доклада за последнигте шест месеца, 16 са в секторите на горивата и химикалите — девет за метанол, четири за авиационни горива и три за амоняк. Причината е наличието на по-ясни пазари и дългосрочни договори за изкупуване.
За разлика от тях производството на стомана и цимент напредва значително по-бавно. Проектите за нисковъглеродна стомана и цимент, преминали окончателно инвестиционно решение, представляват около 1% или по-малко от съществуващото традиционно производство. Това е тревожен сигнал, защото именно тези сектори са сред най-големите промишлени източници на въглеродни емисии.
Основният проблем според MPP не е липсата на технологии, а липсата на достатъчно сигурно търсене на нисковъглеродни продукти, което да оправдае големите инвестиции. Без гарантирани купувачи и предвидими приходи банките и инвеститорите трудно финансират новите производства.
Европа има технологиите, но губи време и инвестиции
Европа остава вторият по значение център на чистата индустрия след Китай, но данните на MPP разкриват съществено изоставане при превръщането на
обявените намерения в реални инвестиции. Според доклада европейските държави концентрират 26% от глобалния портфейл с проекти в подготовка и 24% от производствения капацитет на проектите, преминали окончателно инвестиционно решение. За последните шест месеца от разглеждания период обаче Европа е осигурила само три нови инвестиционни решения срещу 13 за Китай.
Проблемът не е липсата на инженерни компетенции. Европейските компании доставят около 30% от промишленото оборудване за финансираните проекти по света и запазват силни позиции при електролизаторите, индустриалните технологии, оборудването за производство на амоняк и устойчиви авиационни горива.
Основните ограничения са високите цени на енергията, недостатъчното търсене на нисковъглеродни продукти, сложните разрешителни процедури и трудният достъп до капитал.
Докладът дава и успешни европейски примери. В Дания компанията European Energy изгражда завода Kassø за производство на електронен метанол с годишен капацитет 42 000 тона, захранван от соларен парк с мощност 304 MW и електролизатор от 52 MW. Дългосрочните договори с Maersk, LEGO и Novo Nordisk осигуряват необходимата предвидимост на приходите.
Проектът обаче разкрива и европейските слабости: вместо първоначално очакваните пет до седем разрешителни са били необходими около 30, а забавянията при присъединяването към електрическата мрежа са отложили въвеждането му в експлоатация.
Може ли новата индустриална политика на ЕС да промени тенденцията?
Европейската комисия се опитва да преодолее тези ограничения чрез Пакта за чиста промишленост и предложения на 4 март 2026 г. Законодателен акт за ускоряване на промишлеността (Industrial Accelerator Act). Предложението предвижда използване на обществените поръчки и публичните стимули за създаване на търсене на нисковъглеродна стомана, цимент, алуминий и европейски чисти технологии.
Целта е делът на преработващата промишленост в БВП на ЕС да достигне 20% до 2035 г. при 14,3% през 2024 г. Предвиждат се и по-бързи разрешителни процедури за стратегически проекти. Актът все още е законодателно предложение, а не окончателно действащ регламент.
Според MPP това е правилната посока, но субсидиите сами по себе си не са достатъчни. Инвеститорите се нуждаят преди всичко от гарантирани пазари.
Показателен е примерът с европейския регламент ReFuelEU Aviation, който изисква минимален дял на устойчивите авиационни горива от 2% през 2025 г., 6% през 2030 г. и 70% през 2050 г. След приемането му капацитетът на проектите за такива горива, преминали окончателно инвестиционно решение, се е увеличил повече от два пъти. Изводът е, че климатичните изисквания могат да стимулират индустриалните инвестиции, когато създават предвидимо търсене и са подкрепени с необходимата инфраструктура.
Новата битка за електроенергия: индустрията се конкурира с центровете за данни
Едно от най-сериозните предупреждения в доклада е свързано с електроенергийната инфраструктура. Обявените глобални проекти за чиста промишленост биха изисквали приблизително 3541 TWh електроенергия годишно — количество, равняващо се на около 12% от световното потребление.
Нарастващото търсене ще създава конкуренция между новите индустриални мощности, електрификацията на транспорта и отоплението и бързо развиващите се центрове за данни и изкуствен интелект. Това означава, че изграждането на повече ВЕИ мощности няма да бъде достатъчно. Необходими са инвестиции в електропреносни и разпределителни мрежи, батерийни системи, ПАВЕЦ и гъвкаво управление на потреблението.
В противен случай дори държавите с голям потенциал за възобновяема енергия могат да се окажат неспособни да привлекат новите индустриални инвестиции.
България: риск за традиционната промишленост, но и възможност за нови производства
За България изводите на MPP имат особено значение, защото страната разполага с енергоемки производства в металургията, химическата промишленост, циментовия сектор и производството на торове. Тези отрасли са изложени едновременно на високите енергийни разходи, европейските въглеродни изисквания и конкуренцията на производители от държави с по-евтина енергия.
За металургичните предприятия като „Аурубис България“, „Стомана Индъстри“ и „Алкомет“, за циментовите заводи и производителите на торове „Неохим“ и „Агрополихим“ декарбонизацията постепенно се превръща от екологично задължение в условие за запазване на пазарите.
Това не означава, че всички предприятия трябва да използват една и съща технология. Електрификацията, енергийната ефективност, рециклирането, нисковъглеродният водород и улавянето на въглероден диоксид имат различно приложение и икономическа ефективност според производствения процес.
Докладът на MPP не представя отделна количествена оценка за България – възможностите и рисковете за страната са аналитични изводи от глобалните тенденции, а не конкретна прогноза на организацията за българската икономика.
Евтината чиста енергия може да се превърне в индустриално предимство
България разполага с потенциал за производство на слънчева енергия, съществуващи индустриални площадки, инженерни компетенции и възможности за развитие на системи за съхранение на електроенергия. Но наличието на ВЕИ мощности не гарантира само по себе си конкурентни цени за промишлеността. Необходими са дългосрочни договори за доставка на електроенергия, надеждни мрежови връзки и възможности за непрекъснато захранване.
Особено перспективно е съчетаването на възобновяеми мощности с батерийно съхранение, което може да осигури по-предвидими разходи за предприятията и в което България отбелязва силен напредък.
За страната ни съществено предизвикателство остава модернизацията на електропреносната и електроразпределителната инфраструктура. Без достатъчен капацитет за присъединяване на нови производства и ВЕИ проекти страната рискува да загуби част от потенциалните индустриални инвестиции.
Възможност за българските производители на оборудване
Голямата инвестиционна възможност, оценена от MPP на 4,7 трилиона долара, не се отнася единствено до изграждането на заводи. Значителна част от средствата ще бъдат насочени към оборудване, електрически системи, автоматизация, електролизатори, индустриални компоненти, батерии и съоръжения за съхранение на енергия.
Това открива възможности за български предприятия от електротехническата промишленост, машиностроенето, индустриалната автоматизация и производството на компоненти. Страната може да участва в европейските вериги на доставки дори без да изгражда мащабни заводи за производство на водород, зелен амоняк или нисковъглеродна стомана.
Но за целта са необходими инвестиции в технологично обновяване, квалификация на работната сила и партньорства с европейските индустриални лидери.
Препоръките на MPP: пазарът, а не само субсидиите, решава бъдещето
Основната препоръка на MPP е правителствата да престанат да разглеждат чистата индустрия единствено като инструмент за намаляване на емисиите. Тя трябва да бъде част от стратегията за икономическа сигурност, конкурентоспособност и развитие на нови производства.
Организацията препоръчва целенасочена подкрепа за стратегически производства, стимулиране на търсенето чрез обществени поръчки и дългосрочни договори, съкращаване на административните процедури и изграждане на международни партньорства.
Особено важно е държавите да определят в кои части от новите индустриални вериги могат да бъдат конкурентоспособни. Пълната самодостатъчност не е реалистична цел, а прекомерната зависимост от един доставчик създава нови рискове.
За България това означава необходимост от ясна индустриална стратегия, която да свърже инвестициите във ВЕИ и мрежите с модернизацията на съществуващите производства и привличането на нови технологични компании.


Be the first to comment on "Зелените инвестиции променят световната индустрия – Китай води, Европа догонва"